

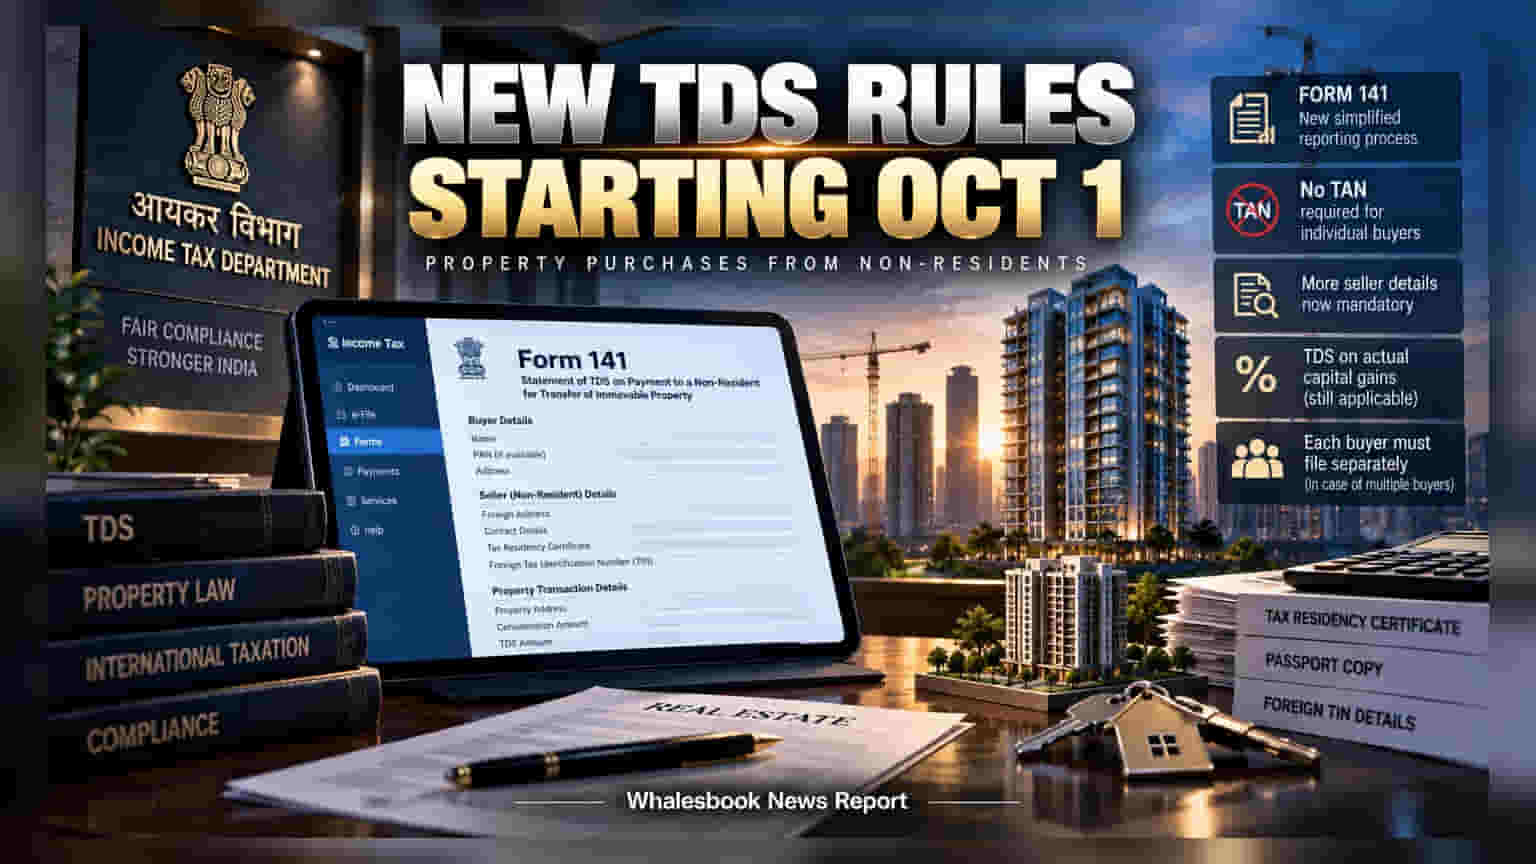
१ ऑक्टोबर २०२६ पासून प्राप्तिकर विभागाने (Income Tax Department) अनिवासी (Non-Resident) विक्रेत्यांकडून मालमत्ता खरेदी करणाऱ्यांसाठी 'फॉर्म १४१' (Form 141) लागू केला आहे. आता TAN घेण्याची गरज नसली, तरी विक्रेत्याच्या परदेशी टॅक्स स्टेटसची माहिती देणे अनिवार्य असेल.
१ ऑक्टोबर २०२६ पासून, वैयक्तिक खरेदीदार आणि HUF साठी मालमत्ता खरेदीचे नियम बदलणार आहेत. आतापर्यंत अनिवासी व्यक्तीकडून मालमत्ता खरेदी करताना खरेदीदाराला 'TAN' (Tax Deduction and Collection Account Number) घेणे बंधनकारक होते, ही प्रक्रिया आता पूर्णपणे रद्द करण्यात आली आहे. याऐवजी आता 'फॉर्म १४१' (Form 141) चा वापर करावा लागणार आहे.
रिपोर्टिंगमध्ये वाढली पारदर्शकता
जरी प्रशासकीय प्रक्रिया सोपी झाली असली, तरी खरेदीदाराला आता विक्रेत्याची अधिक सविस्तर माहिती सरकारला द्यावी लागणार आहे. यामध्ये विक्रेत्याचा परदेशी पत्ता, संपर्क तपशील, 'Tax Residency Certificate' आणि जर PAN नसेल, तर परदेशी 'TIN' नंबर देणे अनिवार्य आहे. यामुळे सीमापार होणाऱ्या व्यवहारांवर सरकारला अधिक चांगल्या प्रकारे लक्ष ठेवता येईल.
लक्षात ठेवण्यासारख्या महत्त्वाच्या गोष्टी:
- टॅक्सचे नियम तेच: टॅक्सचे दर बदललेले नाहीत. अनिवासी विक्रेत्याच्या कॅपिटल गेन्स (Capital Gains) वर आधारित टॅक्स कापावा लागेल, ज्यामध्ये अधिभार (Surcharge) आणि सेसचा (Cess) समावेश असेल.
- मर्यादेचा नियम नाही: निवासी विक्रेत्यांच्या व्यवहारांप्रमाणे येथे ₹५० लाखांची सवलत मर्यादा लागू नाही.
- फॉर्म १३२ प्रमाणपत्र: कर कपात केल्यानंतर, खरेदीदाराला ३० दिवसांच्या आत विक्रेत्याला 'फॉर्म १३२' (Form 132) नुसार टीडीएस प्रमाणपत्र देणे आवश्यक आहे.
- संयुक्त खरेदी: जर मालमत्ता एकापेक्षा जास्त खरेदीदारांनी घेतली असेल, तर प्रत्येकाला स्वतंत्रपणे फॉर्म १४१ भरावा लागेल.
महत्त्वाची टीप म्हणजे, जर विक्रेत्याची योग्य कागदपत्रे किंवा टॅक्स आयडेंटिफिकेशन वेळेवर मिळाले नाही, तर तुम्हाला जास्त दराने टॅक्स कापावा लागू शकतो. त्यामुळे व्यवहाराच्या आधीच सर्व कागदपत्रे गोळा करणे सुरक्षित ठरेल.