

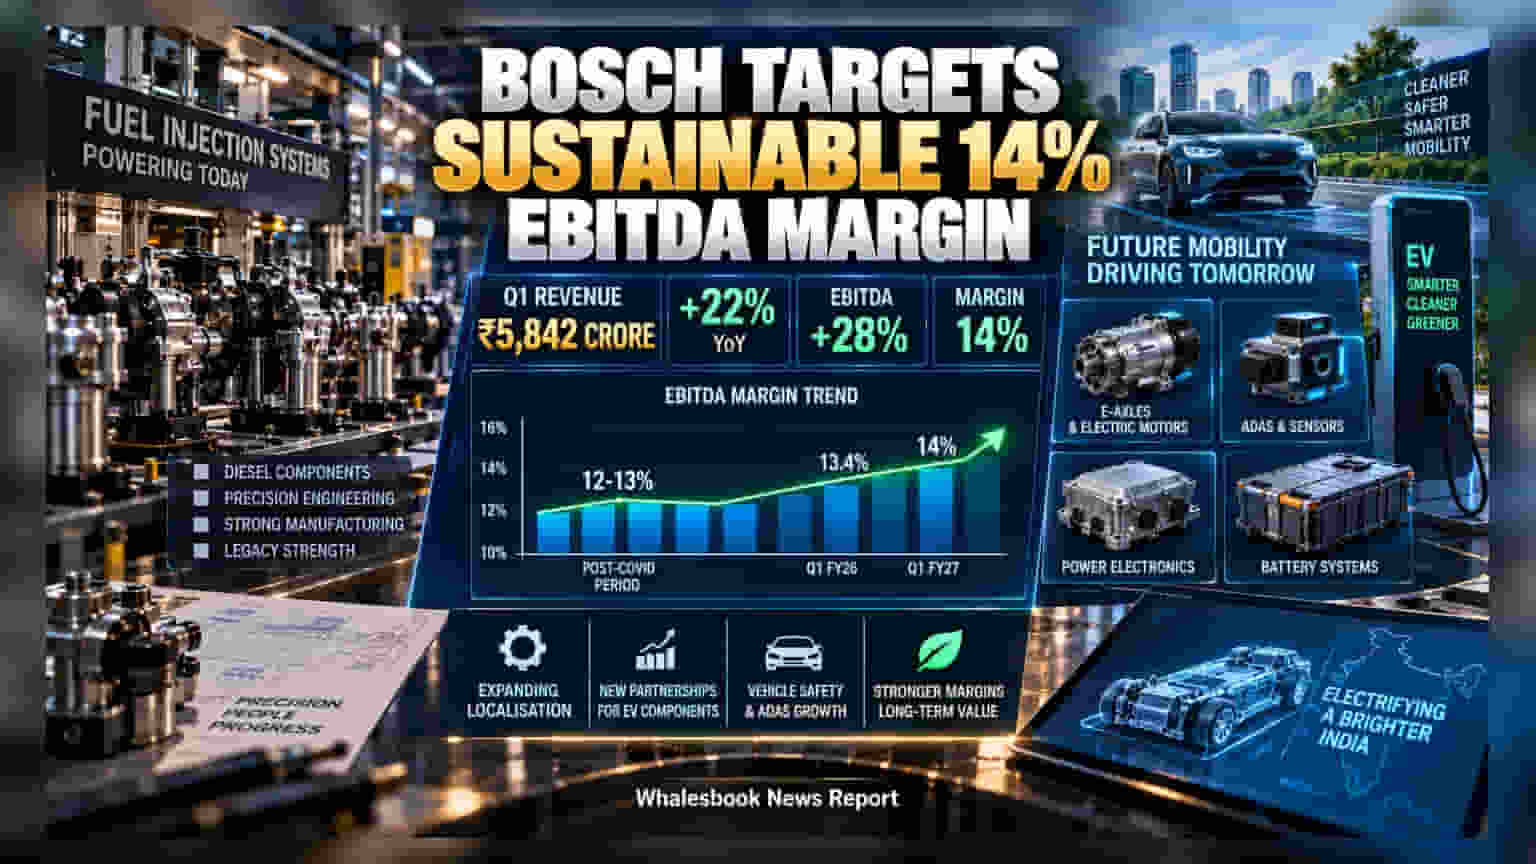
Bosch Ltd. Q1 FY27 లో అద్భుతమైన పెర్ఫార్మెన్స్ చూపించింది. కంపెనీ రెవెన్యూ ఏడాది ప్రాతిపదికన **22%** పెరిగి **₹5,842 కోట్లకు** చేరుకుంది. పాత డీజిల్ వ్యాపారంతో పాటు కొత్తగా ఎలక్ట్రానిక్స్, ఈవీ (EV) విభాగాల్లో వస్తున్న వృద్ధి కంపెనీకి కలిసొస్తోంది.
ఫలితాల విశ్లేషణ
ఈ ఆర్థిక సంవత్సరం మొదటి క్వార్టర్లో Bosch Ltd. తన ఆపరేటింగ్ ప్రాఫిట్ (EBITDA) మార్జిన్లను 14% వద్ద స్థిరంగా కొనసాగించగలిగింది. గత ఏడాది ఇదే సమయంలో ఇది 13.4% గా ఉండటం గమనార్హం. వరుసగా రెండో క్వార్టర్ 14% మార్జిన్ సాధించడం ద్వారా, గతంలో ఉన్న 12-13% శ్రేణి నుండి కంపెనీ వృద్ధి పథంలోకి వచ్చిందని అర్థమవుతోంది.
వ్యాపార వ్యూహంలో మార్పు
దశాబ్దాలుగా డీజిల్ ఫ్యూయల్ ఇంజెక్షన్ సిస్టమ్స్ ద్వారానే లాభాలు పొందిన Bosch, ఇప్పుడు మారుతున్న మార్కెట్ పరిస్థితులకు అనుగుణంగా తన వ్యూహాలను మార్చుకుంటోంది. డీజిల్ కార్లకు డిమాండ్ తగ్గడంతో, ఇప్పుడు ఎలక్ట్రానిక్స్, వాహన భద్రత (Safety Systems), మరియు ఎలక్ట్రిఫికేషన్ పై ప్రధానంగా ఫోకస్ పెట్టింది. ముఖ్యంగా ఈ-యాక్సిల్స్ (e-axle), పవర్ ఎలక్ట్రానిక్స్ తయారీలో వేగంగా అడుగులు వేస్తోంది.
లోకలైజేషన్ మరియు భాగస్వామ్యాలు
ఖర్చులను తగ్గించుకునేందుకు 'లోకలైజేషన్' బాట పట్టింది. Tata AutoComp Systems తో కలిసి ఈవీ విడిభాగాల తయారీ కోసం ప్రత్యేక హబ్ను ఏర్పాటు చేస్తోంది. అలాగే Brakes India, Wheels India లతో భాగస్వామ్యాలు మరియు Bosch Chassis Systems విలీనం ద్వారా సేఫ్టీ టెక్నాలజీ రంగంలో కంపెనీ తన పట్టును మరింత బిగుతుగా మార్చుకుంది.
భవిష్యత్తు సవాళ్లు
2026 అక్టోబర్ నుండి రానున్న ADAS నిబంధనలు మరియు 2027 ఏప్రిల్ లో అమలులోకి రానున్న CAFE Phase 3 నిబంధనలు Bosch కు కొత్త అవకాశాలను తెచ్చిపెట్టనున్నాయి. అయితే, పాత డీజిల్ ఫ్రాంచైజీ నుండి వస్తున్న లాభాలను ఈ కొత్త ఈవీ బిజినెస్ ఎంతవరకు భర్తీ చేయగలదనేది ఇన్వెస్టర్లకు కీలకం. మార్కెట్ వర్గాలు ఇప్పుడు కంపెనీ ఎగ్జిక్యూషన్ సామర్థ్యంపై మరియు ఇన్పుట్ ఖర్చులను ఎలా నియంత్రిస్తుందనే దానిపై నిఘా ఉంచాయి.