

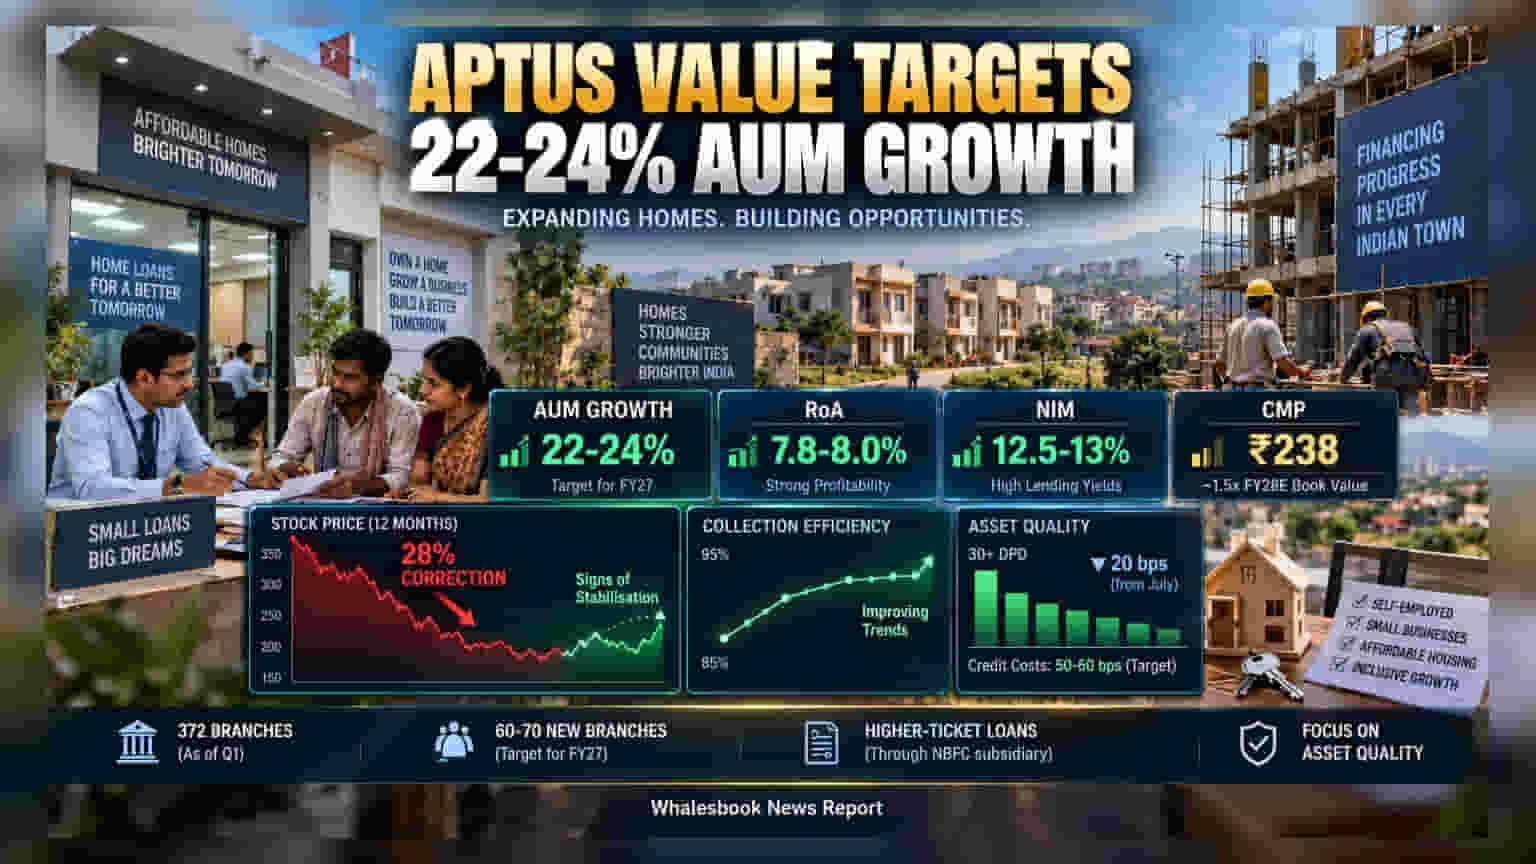
స్టాక్ ధర **28%** పడిపోయిన తరుణంలో, Aptus Value Housing Finance తన వ్యూహాలను మార్చుకుంటోంది. FY27 నాటికి **22-24%** అసెట్ గ్రోత్ సాధించాలని లక్ష్యంగా పెట్టుకుంది. కలెక్షన్స్ మెరుగుపడుతున్నా, భౌగోళిక రిస్క్లను ఇన్వెస్టర్లు గమనించాల్సిన అవసరం ఉంది.
వృద్ధి బాటలో Aptus Value
గత ఏడాది కాలంలో 28% మేర కరెక్షన్ను చూసిన Aptus Value Housing Finance, ఇప్పుడు వచ్చే ఆర్థిక సంవత్సరాలపై దృష్టి పెట్టింది. FY27 నాటికి 22-24% అసెట్ గ్రోత్ సాధించడమే లక్ష్యంగా పెట్టుకోగా, ప్రస్తుత వాల్యుయేషన్లు FY28 బుక్ వాల్యూలో సుమారు 1.5 రెట్లుగా ఉన్నాయి.
బ్రాంచ్ విస్తరణ మరియు కొత్త ప్రయోగాలు
వ్యాపారాన్ని వేగవంతం చేసేందుకు మేనేజ్మెంట్ దూకుడుగా ఉంది. ఇప్పటికే 372 బ్రాంచ్లతో కార్యకలాపాలు నిర్వహిస్తుండగా, ఈ ఏడాది అదనంగా 60 నుండి 70 బ్రాంచ్లను ప్రారంభించనుంది. తమ NBFC అనుబంధ సంస్థ ద్వారా 'హయ్యర్-టికెట్' లోన్ ప్రొడక్టులను టెస్ట్ చేస్తూ ఆదాయ మార్గాలను పెంచుకునే ప్రయత్నం చేస్తోంది.
అసెట్ క్వాలిటీపై ఫోకస్
గతంలో NPA సమస్యలు ఎదురైనప్పటికీ, ప్రస్తుత కలెక్షన్ ఎఫర్ట్స్ ఫలిస్తున్నట్లు కనిపిస్తోంది. జూలై డేటా ప్రకారం, 30+ రోజుల పేస్ట్ డ్యూ (DPD) మెట్రిక్ 20 బేసిస్ పాయింట్లు తగ్గింది. క్రెడిట్ కాస్ట్ 50-60 బేసిస్ పాయింట్ల పరిధిలో ఉంటుందని అంచనా.
ప్రాఫిటబిలిటీ మరియు మార్జిన్లు
కంపెనీ తన హౌసింగ్ లోన్లపై 14-14.5%, నాన్-హౌసింగ్ లోన్లపై 17-20% వరకు యీల్డ్ సాధిస్తోంది. క్రెడిట్ రేటింగ్ పెరగడంతో బారోయింగ్ ఖర్చులు తగ్గి, నెట్ ఇంట్రెస్ట్ మార్జిన్లు 12.5% నుంచి 13% మధ్యలో ఉండే అవకాశం ఉంది. ఏదేమైనా, దక్షిణ భారతదేశంలోనే అధికంగా లోన్ బుక్ ఉండటం, సెల్ఫ్-ఎంప్లాయిడ్ కస్టమర్లపై ఆధారపడటం వంటివి ఇన్వెస్టర్లు గమనించాల్సిన ప్రధాన రిస్క్ ఫ్యాక్టర్లు.