

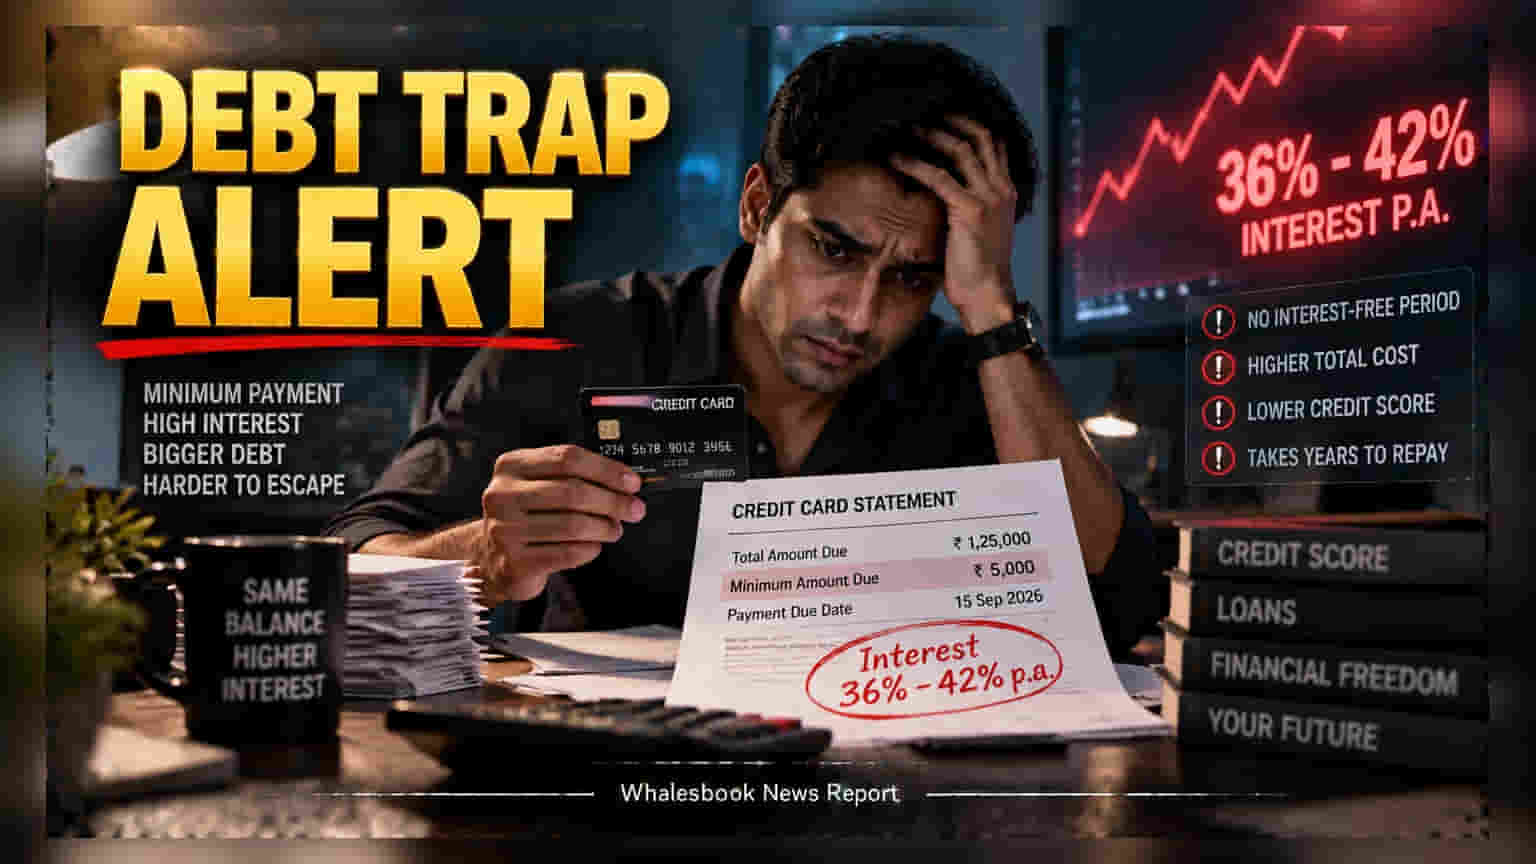
క్రెడిట్ కార్డ్ బిల్లులో కేవలం 'మినిమం అమౌంట్' మాత్రమే చెల్లించడం వల్ల మీరు తెలియకుండానే భారీ వడ్డీ భారం (High-interest debt) నెత్తికి వేసుకుంటున్నారు. ఇది మీ క్రెడిట్ స్కోరును దెబ్బతీయడమే కాకుండా, మిమ్మల్ని అప్పుల ఊబిలోకి నెట్టేస్తుంది.
చాలామంది క్రెడిట్ కార్డ్ వాడేవారు తమ బిల్లులో కనిపించే 'మినిమం అమౌంట్ డ్యూ'ని చూసి, అది ఆర్థిక భారాన్ని తగ్గిస్తుందని భావిస్తారు. కానీ నిజానికి ఇది మిమ్మల్ని అప్పుల చక్రంలోకి లాగే ఒక ప్రమాదకరమైన ఉచ్చు. ఇది ఎలా పనిచేస్తుందో, ఎందుకు ప్రమాదకరమో అర్థం చేసుకోవడం చాలా ముఖ్యం.
రివాల్వింగ్ డెట్ (Revolving Debt) చిక్కులు
మీరు మినిమం అమౌంట్ కట్టినప్పుడు, మిగిలిన బ్యాలెన్స్ పై కంపెనీలు భారీగా వడ్డీ వసూలు చేస్తాయి. భారతదేశంలో ఈ వడ్డీ రేట్లు ఏడాదికి 36% నుండి 42% వరకు ఉంటాయి. సాధారణ లోన్ల వలె కాకుండా, ఇది కాంపౌండ్ ఇంట్రెస్ట్ పద్ధతిలో పెరుగుతుంది. దీనివల్ల అసలు కంటే వడ్డీయే రెట్టింపు అయ్యే ప్రమాదం ఉంది.
గ్రేస్ పీరియడ్ కోల్పోవడం (Loss of Grace Period)
క్రెడిట్ కార్డ్ వాడేవారు పొందే అతిపెద్ద ప్రయోజనం 'ఇంట్రెస్ట్ ఫ్రీ గ్రేస్ పీరియడ్'. కానీ, మీరు మొత్తం బిల్లు చెల్లించనప్పుడు, ఈ సౌకర్యాన్ని కోల్పోతారు. దీనివల్ల మీరు ఆ తర్వాత చేసే ప్రతి చిన్న ఖర్చు (గ్రోసరీ, బిల్లులు మొదలైనవి) మీద కూడా కొనుగోలు చేసిన రోజు నుంచే వడ్డీ పడటం మొదలవుతుంది.
క్రెడిట్ స్కోర్పై ప్రభావం
మీరు క్రెడిట్ కార్డ్ బిల్లును పూర్తిగా కట్టకుండా, బ్యాలెన్స్ కొనసాగిస్తుంటే మీ 'క్రెడిట్ యుటిలైజేషన్ రేషియో' పెరుగుతుంది. ఇది మీరు అప్పుల కోసం చూస్తున్నారని బ్యాంకులకు సంకేతం ఇస్తుంది, ఫలితంగా మీ క్రెడిట్ స్కోరు పడిపోతుంది. భవిష్యత్తులో మీరు హోమ్ లోన్ లేదా కార్ లోన్ తీసుకోవాలనుకున్నప్పుడు ఇది తీవ్ర ఇబ్బందులకు గురి చేస్తుంది.
పరిష్కారం ఏంటి?
ఒకవేళ మీరు పూర్తి బిల్లు కట్టలేని పరిస్థితిలో ఉంటే, మినిమం డ్యూ కట్టి ఊరుకోవడం కంటే, ఆ బకాయిని EMI ప్లాన్లోకి మార్చుకోవడం ఉత్తమం. దీనిపై వడ్డీ రేట్లు మరియు ప్రాసెసింగ్ ఫీజులు ఉన్నప్పటికీ, సాధారణ రివాల్వింగ్ ఇంట్రెస్ట్ రేట్ల కంటే ఇవి చాలా తక్కువగా ఉంటాయి.