

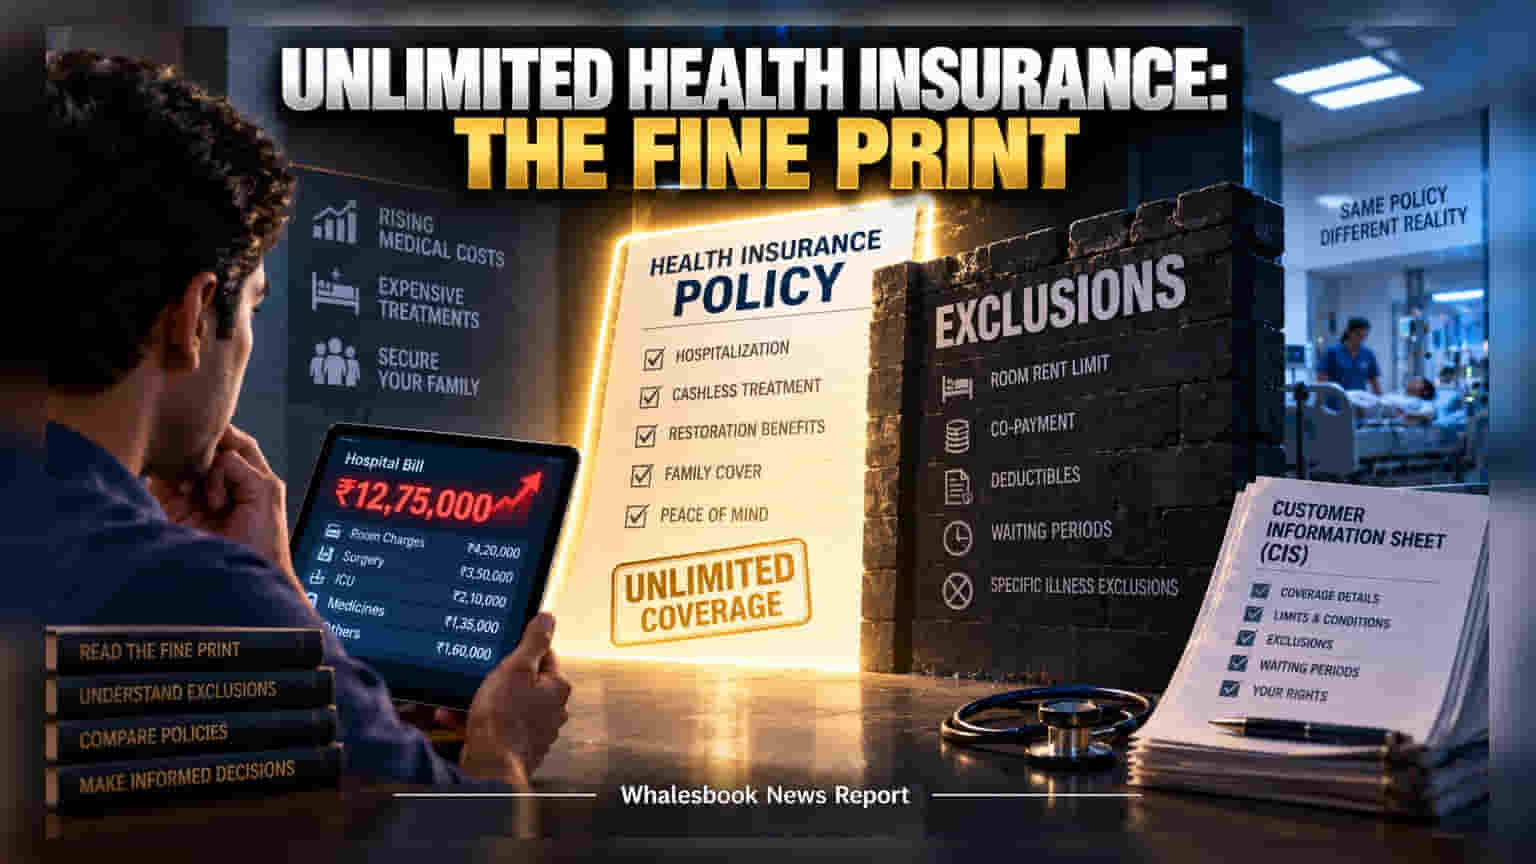
'అన్లిమిటెడ్' (Unlimited) అని మార్కెట్ చేస్తున్న హెల్త్ ఇన్సూరెన్స్ పాలసీలలో కూడా అనేక నిబంధనలు దాగి ఉంటాయి. సమ ఇన్షూర్డ్ ఎంత ఉన్నా, సబ్-లిమిట్స్, కో-పేమెంట్స్, మరియు వెయిటింగ్ పీరియడ్స్ వల్ల పాలసీదారులు సొంతంగా డబ్బులు చెల్లించాల్సి వస్తుంది. పాలసీ తీసుకునే ముందు కస్టమర్ ఇన్ఫర్మేషన్ షీట్ (CIS) తప్పక పరిశీలించండి.
ఆరోగ్య సంరక్షణ ఖర్చులు పెరుగుతున్న నేపథ్యంలో, కుటుంబాలకు భరోసానిచ్చేందుకు ఇన్సూరెన్స్ కంపెనీలు 'అన్లిమిటెడ్' హెల్త్ ప్లాన్లను ఆఫర్ చేస్తున్నాయి. అయితే, ఈ 'అన్లిమిటెడ్' అనే పదం ప్రతి వైద్య ఖర్చుకు పూర్తిగా చెల్లింపు జరుగుతుందని అర్థం కాదు. క్లెయిమ్ సమయంలో కంపెనీలు విధించే కఠినమైన ఒప్పంద నిబంధనలు వాస్తవ చెల్లింపులను గణనీయంగా తగ్గిస్తాయి.
'అన్లిమిటెడ్' అంటే అంతా ఉచితం కాదు!
సాధారణంగా ఈ ప్లాన్లు 'రీస్టోరేషన్' (Restoration) బెనిఫిట్స్ ద్వారా సమ్ ఇన్షూర్డ్ అయిపోయిన తర్వాత మళ్లీ కవరేజీని అందిస్తాయి. అయితే, పాలసీలో ప్రతి క్లెయిమ్ నిర్దిష్ట నిబంధనలకు లోబడి ఉంటుంది. ఉదాహరణకు, 'రూమ్ రెంట్ క్యాప్' అనేది చాలా ముఖ్యమైనది. పాలసీలో రోజువారీ రూమ్ అద్దెపై పరిమితి ఉండి, మీరు అంతకంటే ఖరీదైన గదిని ఎంచుకుంటే, హాస్పిటల్ బిల్లులో మిగిలిన భాగాన్ని మీరే చెల్లించుకోవాల్సి ఉంటుంది.
దాగి ఉన్న ఆర్థిక భారం
సబ్-లిమిట్స్ మాత్రమే కాకుండా, 'కో-పేమెంట్' (Co-payment) క్లాజులు కూడా పాలసీదారులపై భారాన్ని పెంచుతాయి. అంటే మెడికల్ బిల్లులో కొంత శాతాన్ని మీరే భరించాలి. అలాగే 'డిడక్టబుల్స్' (Deductibles) ద్వారా ఇన్సూరెన్స్ మొదలవ్వకముందే మీరు కొంత మొత్తం చెల్లించాల్సి ఉంటుంది. ఇక 'వెయిటింగ్ పీరియడ్' విషయానికి వస్తే, ప్రీ-ఎగ్జిస్టింగ్ వ్యాధులపై 36 నెలల వరకు కవరేజీ లేకపోవచ్చు. ఇవన్నీ పాలసీలో ఉన్నప్పటికీ, మార్కెటింగ్ ప్రకటనల్లో ఇవి కనబడవు.
కస్టమర్ ఇన్ఫర్మేషన్ షీట్ (CIS) ప్రాముఖ్యత
ఈ క్లిష్టతలను అర్థం చేసుకునేందుకు IRDAI ప్రతి పాలసీతో పాటు 'కస్టమర్ ఇన్ఫర్మేషన్ షీట్' (CIS) ఇవ్వాలని నిబంధన విధించింది. బ్రోకర్లు లేదా ఏజెంట్ల మాటల కంటే, ఈ CIS పత్రంలో ఉన్న క్లియర్ కండిషన్స్ మరియు ఎక్స్క్లూజన్స్ (Exclusions) పరిశీలించడం అత్యంత ముఖ్యం. పాలసీ తీసుకునే ముందు ఈ డాక్యుమెంట్ను పూర్తిగా చదవడం వల్ల అత్యవసర సమయంలో అనవసరమైన ఆర్థిక ఇబ్బందులను నివారించవచ్చు.