

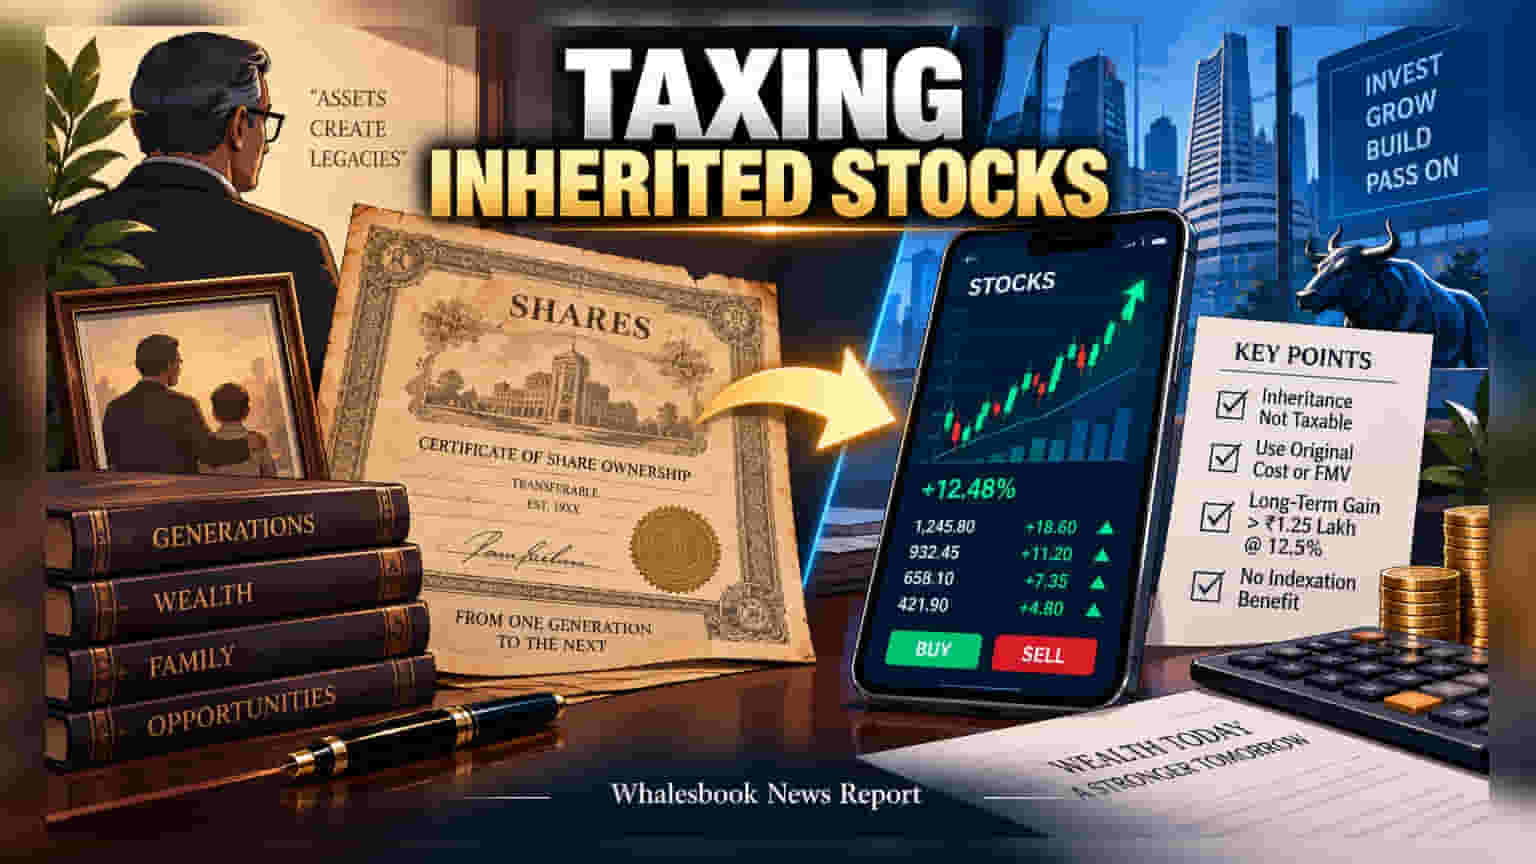
వారసత్వంగా (Inheritance) షేర్లను పొందడం పన్ను పరిధిలోకి రాదు, కానీ వాటిని విక్రయించినప్పుడు క్యాపిటల్ గెయిన్స్ టాక్స్ చెల్లించాల్సి ఉంటుంది. అసలు యజమాని కొనుగోలు ధర లేదా **జనవరి 31, 2018** నాటి వాల్యూ ఆధారంగా కాస్ట్ బేసిస్ లెక్కించాలి. ప్రస్తుతం **₹1.25 లక్షల** కంటే ఎక్కువ లాభాలపై **12.5%** పన్ను వర్తిస్తుంది.
వారసత్వంగా షేర్లు వచ్చినప్పుడు, ఆ షేర్లు మీ పేరు మీదకు మారడం అనేది ఆదాయపు పన్ను చట్టం ప్రకారం పన్ను విధించదగిన అంశం కాదు. అయితే, మీరు ఆ షేర్లను విక్రయించాలని నిర్ణయించుకున్నప్పుడు అసలు లెక్క మొదలవుతుంది. ఈ సమయంలో క్యాపిటల్ గెయిన్స్ టాక్స్ కట్టడానికి, మీరు ఆ షేర్లను అసలు యజమాని ఏ ధరకు కొన్నారో తెలుసుకోవాలి. ఇదే ఆ షేర్ల 'కాస్ట్ ఆఫ్ అక్విజిషన్'.
కాస్ట్ బేసిస్ ఎలా నిర్ణయించాలి?
వారసత్వాన్ని కొత్త కొనుగోలుగా పరిగణించరు. కాబట్టి, అసలు యజమాని ఏ ధరకు కొన్నారో, అదే ధరను మీ కొనుగోలు ధరగా పరిగణించాలి. ఒకవేళ షేర్లు ఏప్రిల్ 1, 2001 కంటే ముందు కొనుగోలు చేసి ఉంటే, ఆ తేదీ నాటి ఫెయిర్ మార్కెట్ వాల్యూ (FMV)ని కాస్ట్ బేసిస్గా తీసుకోవచ్చు.
2018 యూనియన్ బడ్జెట్ ప్రకారం, ఫిబ్రవరి 1, 2018 కంటే ముందు కొన్న షేర్లకు 'గ్రాండ్ఫాదరింగ్ రూల్' వర్తిస్తుంది. అంటే జనవరి 31, 2018 నాటి క్లోజింగ్ ధరను మీరు బేస్ ప్రైస్గా ఉపయోగించవచ్చు. డీమ్యాట్ ఖాతాకు ఎప్పుడు బదిలీ చేసినా, ఈ నిబంధన మారుదు. పాత యజమాని కొనుగోలు చేసిన డాక్యుమెంట్స్ దగ్గర ఉంచుకోవడం చాలా ముఖ్యం.
పన్ను రేట్లు మరియు హోల్డింగ్ పీరియడ్
అసలు యజమాని షేర్లు హోల్డ్ చేసిన సమయాన్ని కూడా మీ హోల్డింగ్ పీరియడ్కు కలుపుతారు. దీనివల్ల అవి లాంగ్ టర్మ్ క్యాపిటల్ అసెట్స్ కిందకు వస్తాయి. షేర్లు అమ్మినప్పుడు ₹1.25 లక్షల కంటే ఎక్కువ వచ్చే లాభాలపై 12.5% ఫ్లాట్ ట్యాక్స్ ఉంటుంది. ముఖ్యంగా గుర్తుంచుకోవాల్సిన విషయం ఏంటంటే, ఇప్పుడు పాత పద్ధతిలో ఉండే ఇండెక్సేషన్ (Indexation) బెనిఫిట్ లభించదు.
ఆదాయపు పన్ను రిటర్న్స్ దాఖలు చేసేటప్పుడు ఈక్విటీ మ్యూచువల్ ఫండ్స్ లాభాలను కలిపి లెక్కించాలి. పాత కాంట్రాక్ట్ నోట్స్ అందుబాటులో లేకపోతే, అధికారులు కొనుగోలు ధరను 'సున్నా'గా పరిగణించే అవకాశం ఉంది, ఇది మీపై అదనపు పన్ను భారాన్ని మోపుతుంది. కాబట్టి, పాత రికార్డులను జాగ్రత్తగా భద్రపరుచుకోవడం అత్యంత కీలకం.