

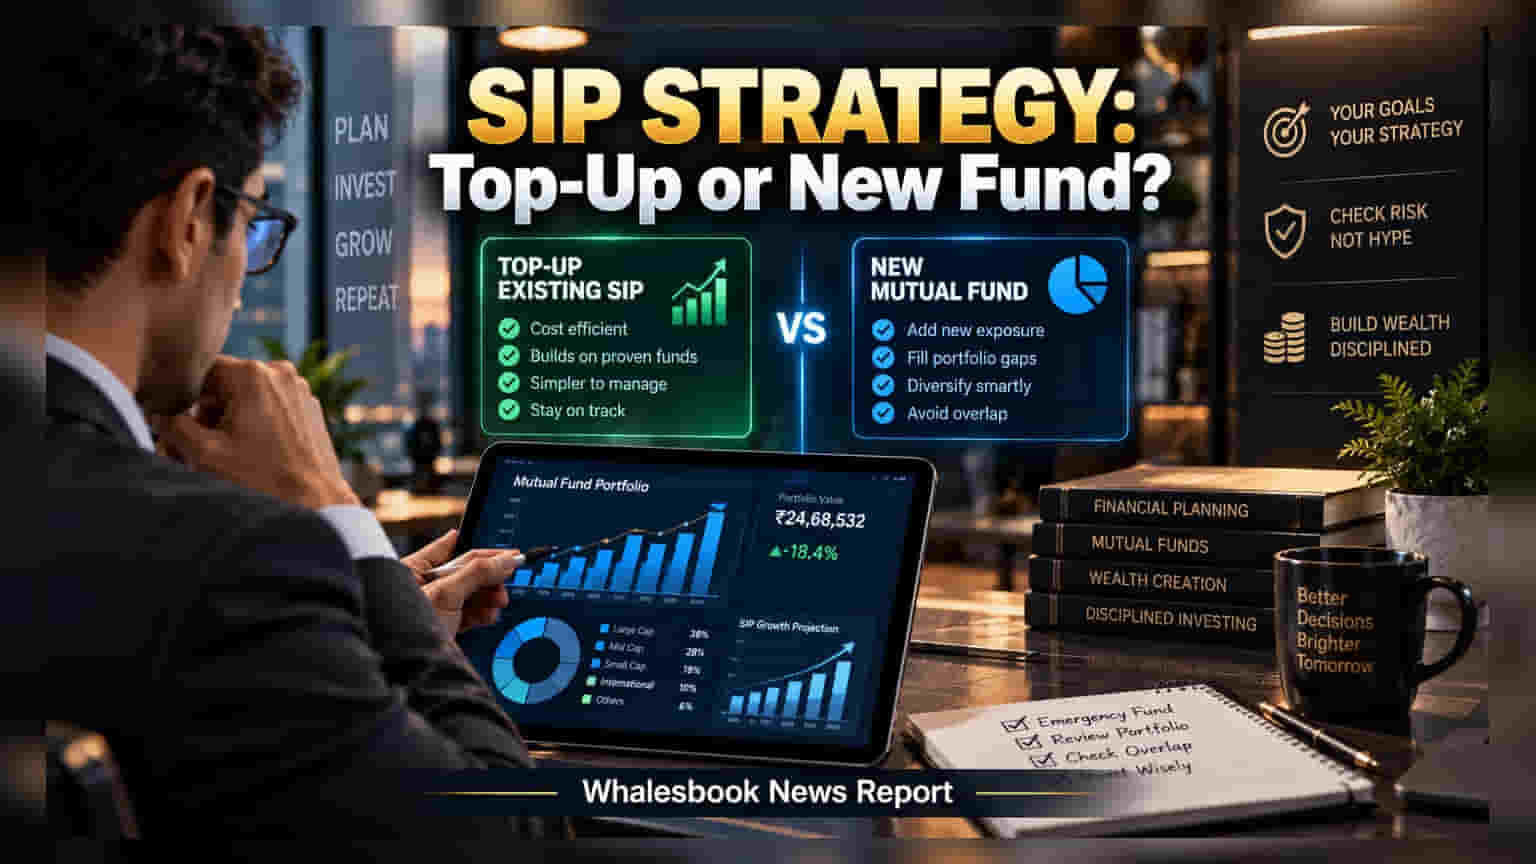
జీతంలో పెంపు (Salary Hike) వచ్చినప్పుడు అదనపు మొత్తాన్ని ఎక్కడ ఇన్వెస్ట్ చేయాలనే సందిగ్ధంలో ఉన్నారా? కొత్త మ్యూచువల్ ఫండ్ తీసుకోవడం కంటే ఉన్న SIPలనే పెంచుకోవడం వల్ల పోర్ట్ఫోలియోపై పడే ప్రభావం, మేనేజ్మెంట్ ఖర్చుల గురించి తెలుసుకోండి.
జీతం పెరగడం లేదా బోనస్ అందడం అనేది ఆర్థికంగా శుభపరిణామం. అయితే, ఆ అదనపు డబ్బును ఎలా ఇన్వెస్ట్ చేయాలన్నది చాలా మందికి చిక్కుముడి. కొత్త మ్యూచువల్ ఫండ్ స్కీమ్లో SIP మొదలుపెట్టాలా లేదా ఇప్పటికే ఉన్న ఫండ్స్లో పెట్టుబడిని పెంచాలా (Top-up) అనే విషయంలో స్పష్టత అవసరం.
ఓవర్-డైవర్సిఫికేషన్ ట్రాప్
చాలామంది ఇన్వెస్టర్లు ఎక్కువ ఫండ్స్ ఉంటే డైవర్సిఫికేషన్ బాగుంటుందని భావిస్తారు. కానీ వాస్తవానికి ఇది 'పోర్ట్ఫోలియో ఓవర్ల్యాప్'కు దారితీస్తుంది. ఉదాహరణకు, మీరు మూడు వేర్వేరు లార్జ్-క్యాప్ ఫండ్స్లో ఇన్వెస్ట్ చేస్తే, అవి దాదాపు ఒకే రకమైన కంపెనీల్లో పెట్టుబడి పెడతాయి. దీనివల్ల రిస్క్ తగ్గదు సరే కదా, మీ పోర్ట్ఫోలియోను మేనేజ్ చేయడం కష్టంగా మారుతుంది. కొత్త ఫండ్ తీసుకునే ముందు, అది నిజంగా కొత్త సెక్టార్లోకి ఎక్స్పోజర్ ఇస్తుందో లేదో సరిచూసుకోండి.
ఖర్చుల నియంత్రణ మరియు లిక్విడిటీ
మ్యూచువల్ ఫండ్స్లో Expense Ratio అనేది చాలా కీలకమైన అంశం. డైరెక్ట్ ప్లాన్స్ ఎంచుకోవడం ద్వారా మీరు డిస్ట్రిబ్యూటర్ కమిషన్లను ఆదా చేయవచ్చు. మీ ప్రస్తుత ఫండ్స్ లక్ష్యాలకు అనుగుణంగా మంచి పనితీరు కనబరుస్తుంటే, వాటికే టాప్-అప్ చేయడం ఖర్చు పరంగా తెలివైన నిర్ణయం.
అలాగే, పెరిగిన ఆదాయంతో పెట్టుబడిపైనే కాకుండా, మీ ఎమర్జెన్సీ ఫండ్ (Emergency Fund)పై కూడా దృష్టి పెట్టండి. ఒకవేళ మీ దగ్గర తగినంత నగదు నిల్వలు లేకపోతే, అదనపు ఆదాయాన్ని హై-రిస్క్ ఈక్విటీల్లో పెట్టడం కంటే లిక్విడ్ అసెట్స్లో ఉంచడం సురక్షితం.
సరైన నిర్ణయం ఎలా తీసుకోవాలి?
గత పనితీరు (Past Performance) చూసి కొత్త ఫండ్స్ వేటాడటం కంటే, మీ అసలు ఇన్వెస్ట్మెంట్ రోడ్మ్యాప్కు కట్టుబడి ఉండండి. SEBI 'రిస్కోమీటర్' (Riskometer) సహాయంతో మీ ఫండ్స్ రిస్క్ స్థాయిని అర్థం చేసుకోండి. మీ పోర్ట్ఫోలియో బ్యాలెన్స్డ్గా ఉంటే, ఉన్న SIPకి టాప్-అప్ చేయడం ఉత్తమం. ఒకవేళ స్మాల్క్యాప్ లేదా మిడ్క్యాప్ వంటి విభాగాల్లో పెట్టుబడి లేకపోతేనే కొత్త ఫండ్ వైపు చూడండి. వీలైనంత వరకు స్కీమ్ల సంఖ్యను తక్కువగా ఉంచుకుంటే, మీ ఇన్వెస్ట్మెంట్ ట్రాక్ చేయడం సులభం అవుతుంది.