

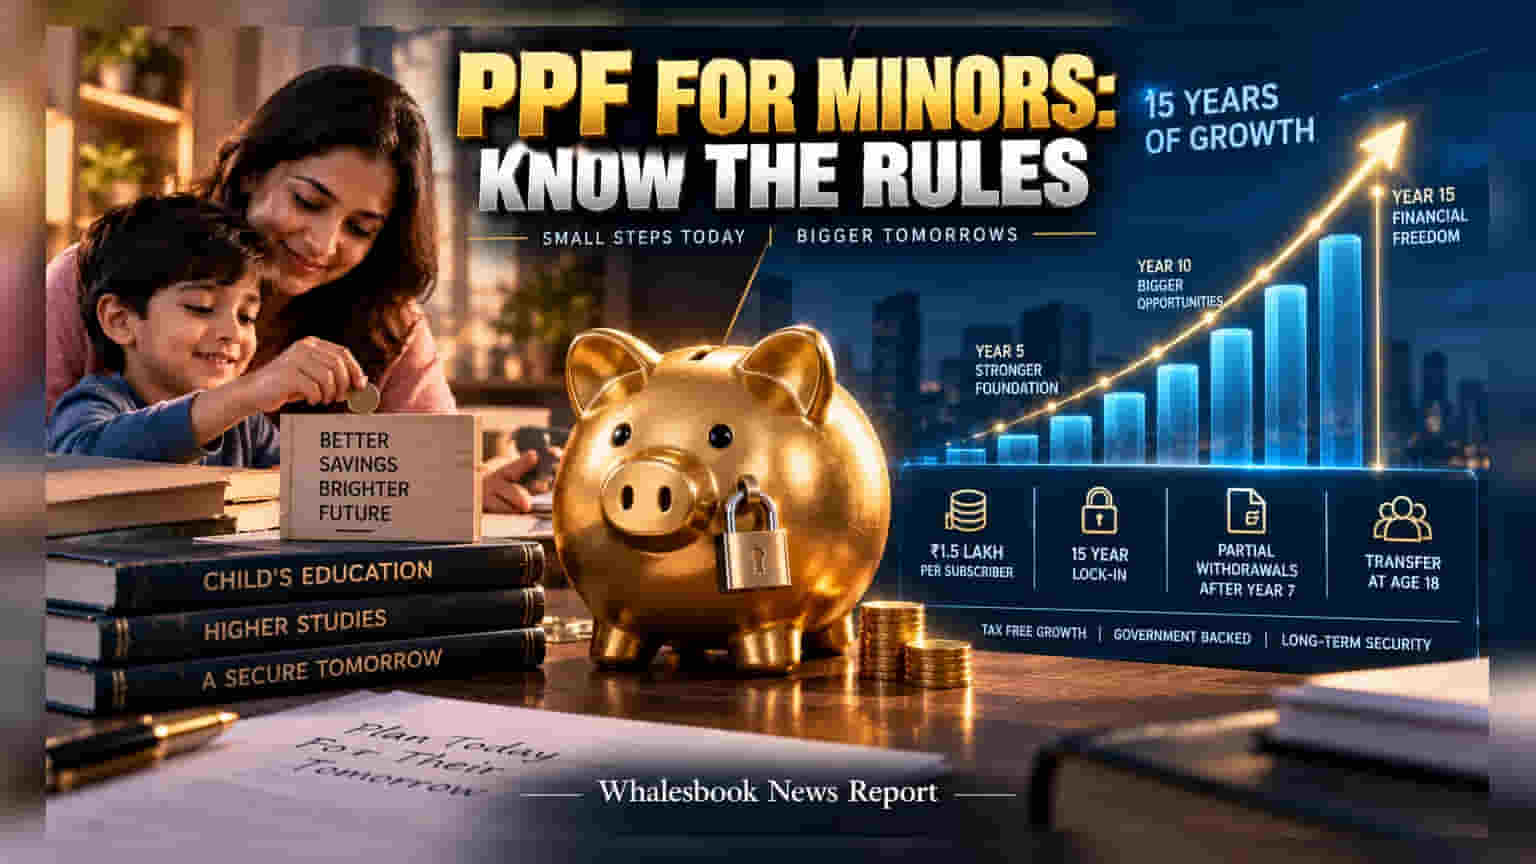
పిల్లల పేరు మీద Public Provident Fund (PPF) ఖాతా నిర్వహిస్తున్నారా? అయితే, మీ సొంత ఖాతా మరియు పిల్లల ఖాతా కలిపి ఏడాదికి గరిష్టంగా **₹1.5 లక్షల** పరిమితిని మించకూడదు. ఈ రూల్ తెలియకపోతే మీరు కట్టే అదనపు డబ్బుపై అసలు వడ్డీ రాదు.
పిల్లల భవిష్యత్తు కోసం తల్లిదండ్రులు PPF అకౌంట్స్ ఓపెన్ చేయడం మంచి నిర్ణయం. అయితే, ఇందులో ఉండే కొన్ని నిబంధనలను విస్మరిస్తే లాభం కంటే నష్టమే ఎక్కువ. ముఖ్యంగా వార్షిక పెట్టుబడి పరిమితి విషయంలో చాలా మంది పొరపాట్లు చేస్తుంటారు.
గరిష్ట పరిమితి (Annual Deposit Limit) గుర్తుంచుకోండి
చాలా మంది భావించేలా ₹1.5 లక్షల లిమిట్ అనేది ఒక్కో ఖాతాకు కాదు, ఒక్కో సబ్స్క్రైబర్కు. అంటే, మీ పేరు మీద ఉన్న PPF ఖాతా మరియు మీ మైనర్ చైల్డ్ పేరు మీద ఉన్న PPF ఖాతాలో కలిపి మొత్తం ₹1.5 లక్షలకు మించకూడదు. ఉదాహరణకు, మీరు మీ ఖాతాలో ₹1 లక్ష డిపాజిట్ చేస్తే, పిల్లల ఖాతాలో కేవలం ₹50,000 మాత్రమే జమ చేయాలి. ఒకవేళ అంతకు మించి జమ చేస్తే, ఆ అదనపు మొత్తంపై ఎలాంటి వడ్డీ రాదు, పైగా అది ఇన్వెస్ట్మెంట్గా పరిగణించబడదు.
లాక్-ఇన్ పీరియడ్ అంటే ఏంటి?
PPF అనేది దీర్ఘకాలిక పెట్టుబడి పథకం. దీని మెచ్యూరిటీ పీరియడ్ 15 ఏళ్లు. 7వ ఆర్థిక సంవత్సరం తర్వాత పాక్షిక ఉపసంహరణకు అవకాశం ఉన్నప్పటికీ, దీనికి కఠినమైన నిబంధనలు ఉంటాయి. ఇది స్కూల్ ఫీజుల వంటి చిన్న అవసరాల కోసం కాదు, కాబట్టి పెట్టుబడిని దీర్ఘకాలం పాటు లాక్ చేయడం చాలా ముఖ్యం.
18 ఏళ్లు నిండిన తర్వాత ఏం చేయాలి?
పిల్లలకు 18 ఏళ్లు నిండిన తర్వాత, ఆ ఖాతాపై తల్లిదండ్రుల నియంత్రణ పోతుంది. అప్పుడు వారు స్వయంగా కేవైసీ (KYC) డాక్యుమెంట్లను—అంటే ఆధార్ (Aadhaar), పాన్ (PAN)—బ్యాంకు లేదా పోస్టాఫీసులో సమర్పించి, ఖాతాను తమ ఆధీనంలోకి తీసుకోవాలి.
PPF ఎందుకు నమ్మదగ్గది?
ప్రభుత్వ మద్దతు ఉన్న ఈ పథకంలో EEE (Exempt-Exempt-Exempt) ట్యాక్స్ బెనిఫిట్ ఉండటం పెద్ద ప్లస్ పాయింట్. అంటే పెట్టుబడి, వడ్డీ, మెచ్యూరిటీ మొత్తం ట్యాక్స్ ఫ్రీ. అయితే, ప్రభుత్వం వడ్డీ రేట్లను ప్రతి త్రైమాసికంలో సమీక్షిస్తుంది కాబట్టి, ఎప్పటికప్పుడు అప్డేట్స్ గమనిస్తూ ఉండటం ఇన్వెస్టర్లకు మేలు.