

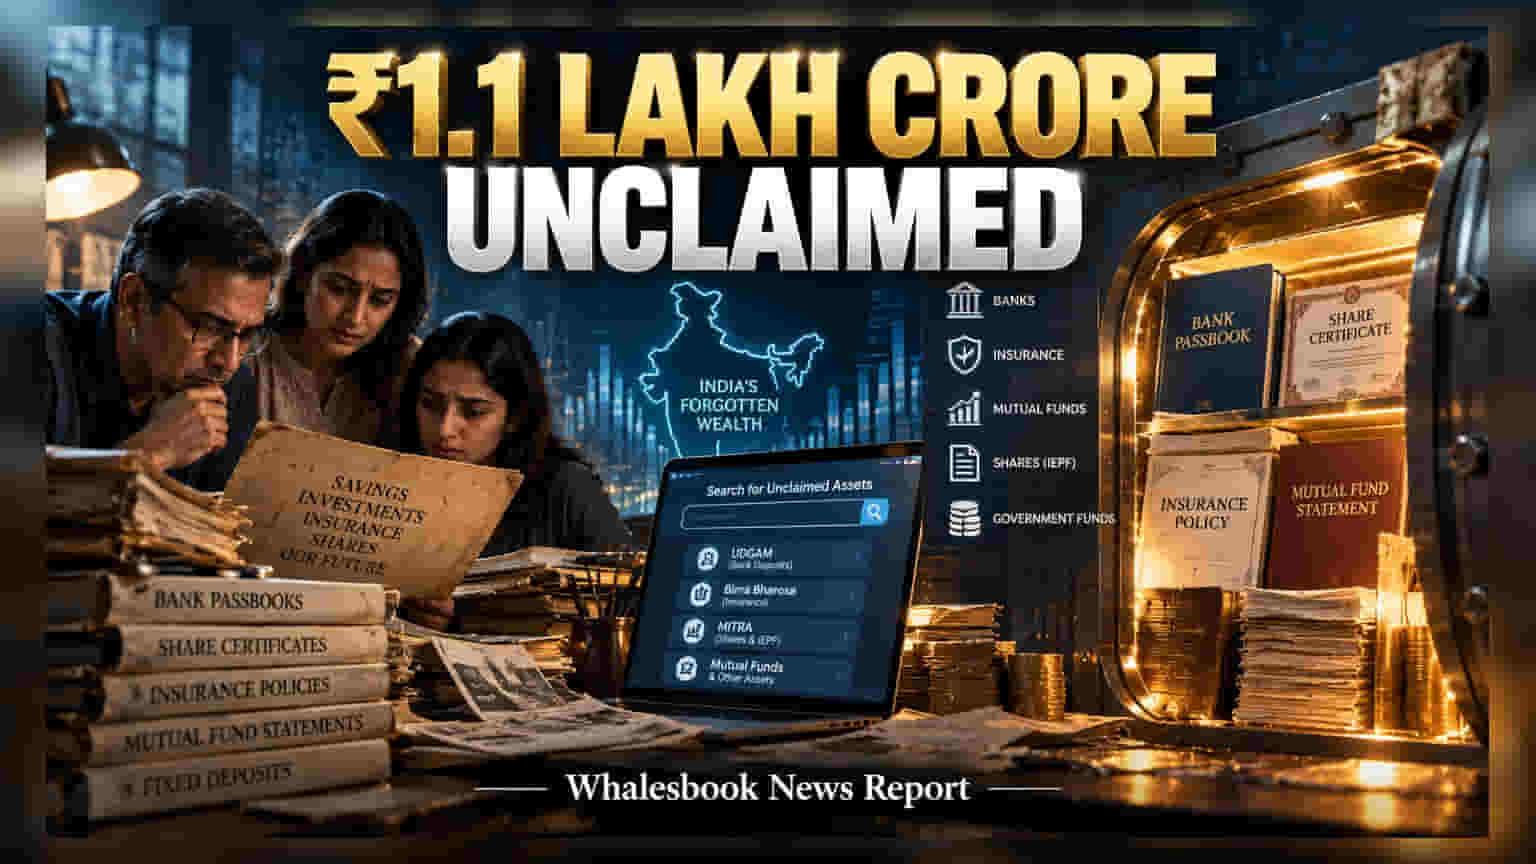
బ్యాంకులు, మ్యూచువల్ ఫండ్స్, ఇన్సూరెన్స్ రంగాల్లో క్లెయిమ్ చేయని ఆస్తుల విలువ ఏకంగా **₹1.1 లక్షల కోట్లకు** చేరింది. కొత్త డిజిటల్ పోర్టల్స్ అందుబాటులోకి వచ్చినా, డార్మెంట్ అకౌంట్ల సంఖ్య పెరుగుతూనే ఉంది. KYC, నామినేషన్ వివరాలను ఎప్పటికప్పుడు అప్డేట్ చేసుకోకపోతే మీ డబ్బు కూడా ఇలాగే చిక్కుకుపోయే ప్రమాదం ఉంది.
దేశవ్యాప్తంగా క్లెయిమ్ చేయని ఆస్తుల విలువ ₹1.1 లక్షల కోట్లను దాటడం ఆందోళన కలిగిస్తోంది. ఇందులో బ్యాంకులు, ఇన్సూరెన్స్ కంపెనీలు, మ్యూచువల్ ఫండ్స్ మరియు ఇతర ప్రభుత్వ ఫండ్స్ లో ఉన్న డబ్బు ఉంది. గమనించాల్సిన విషయం ఏంటంటే, ఈ ₹1.1 లక్షల కోట్ల లెక్కలో IEPF (Investor Education and Protection Fund) వద్ద ఉన్న షేర్ల విలువ (సుమారు ₹65,600 కోట్లు) కలపలేదు.
పెరుగుతున్న డార్మెంట్ డిపాజిట్లు
ఎక్కువగా పదేళ్లకు పైగా వాడకం లేని బ్యాంక్ ఖాతాల్లోనే ఈ నిధులు పేరుకుపోయాయి. RBI డేటా ప్రకారం, 2025 మార్చిలో ₹74,600 కోట్లుగా ఉన్న అన్క్లెయిమ్డ్ డిపాజిట్లు, 2026 ఫిబ్రవరి నాటికి ₹83,000 కోట్లకు పెరిగాయి. పాత ఖాతాలను క్లెయిమ్ చేసే వేగం కంటే, కొత్తగా డార్మెంట్ అకౌంట్లు మారే వేగం ఎక్కువగా ఉండటం వల్లే ఈ పరిస్థితి ఏర్పడింది.
క్లెయిమ్ చేయడం ఎందుకు కష్టం?
ఒక వ్యక్తికి సంబంధించిన పెట్టుబడులు వివిధ చోట్ల చెల్లాచెదురుగా ఉండటం, సరైన నామినేషన్లు లేకపోవడం మరియు పాత పేపర్ ఇన్వెస్ట్మెంట్స్ ఉండటం వల్ల కుటుంబ సభ్యులు క్లెయిమ్ చేయడం ఇబ్బందిగా మారింది. ఆధునిక డిజిటల్ ప్రమాణాలకు అనుగుణంగా KYC అప్డేట్ చేయకపోవడం కూడా ప్రధాన అవరోధంగా మారింది.
డిజిటల్ పరిష్కారాలు
ప్రభుత్వం మరియు రెగ్యులేటర్లు ఈ సమస్య పరిష్కారానికి కొత్త దారులు వెతుకుతున్నాయి. Banking Laws (Amendment) Act, 2025 ద్వారా బ్యాంక్ అకౌంట్లలో బహుళ నామినీల (Multiple Nominees) నిబంధనను తీసుకువచ్చారు. అలాగే, డిజిటల్ వేదికల ద్వారా డబ్బును గుర్తించడానికి:
- బ్యాంక్ డిపాజిట్ల కోసం UDGAM పోర్టల్
- ఇన్సూరెన్స్ కోసం IRDAI Bima Bharosa
- SEBI మద్దతుతో MITRA ప్లాట్ఫామ్
2026లో లాంచ్ చేసిన కామన్ సెర్చ్ పోర్టల్ ద్వారా అన్ని రకాల ఆస్తులను ఒకేచోట వెతకవచ్చు. అయితే, ఈ పోర్టల్స్ ద్వారా నిధులను గుర్తించవచ్చు కానీ, క్లెయిమ్ ప్రక్రియను ఆయా సంస్థల నిబంధనల ప్రకారమే పూర్తి చేయాల్సి ఉంటుంది.