

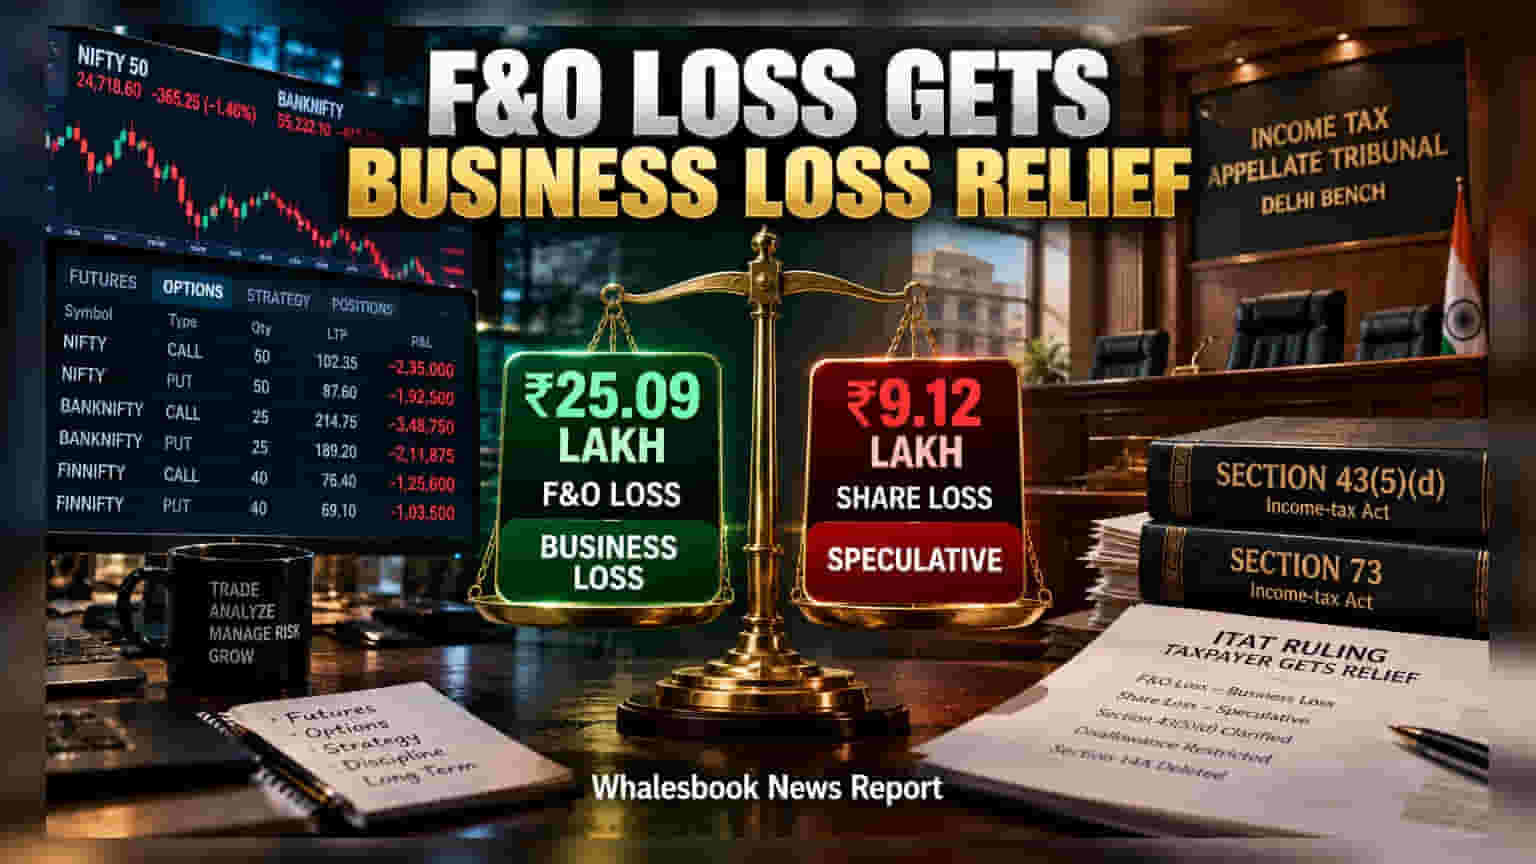
F&O ట్రేడింగ్లో వచ్చే నష్టాలను 'స్పెక్యులేటివ్ లాస్'గా కాకుండా, 'బిజినెస్ లాస్'గా పరిగణించాలని ITAT ఢిల్లీ బెంచ్ కీలక తీర్పునిచ్చింది. దీనివల్ల ట్రేడర్లు తమ ఇతర బిజినెస్ ఆదాయాలతో ఈ నష్టాలను అడ్జస్ట్ చేసుకునే అవకాశం కలిగింది.
ఆదాయపు పన్ను శాఖ (Income Tax Department) మరియు ట్రేడర్ల మధ్య నడుస్తున్న 'స్పెక్యులేటివ్ లాస్' వివాదంపై ITAT (Income Tax Appellate Tribunal) ఢిల్లీ బెంచ్ క్లారిటీ ఇచ్చింది. మథురకు చెందిన ఒక వ్యాపారి తన ట్రేడింగ్లో ₹34.21 లక్షల నష్టాన్ని చూపించగా, అందులో ₹25.09 లక్షలను బిజినెస్ లాస్గా అనుమతించాలని కోర్టు ఆదేశించింది.
తీర్పులోని ముఖ్యాంశాలు:
- స్పెక్యులేటివ్ లాస్ కాదు: ఇన్కమ్ టాక్స్ యాక్ట్లోని సెక్షన్ 43(5)(d) ప్రకారం, గుర్తింపు పొందిన స్టాక్ ఎక్స్ఛేంజీలలో జరిగే డెరివేటివ్ ట్రేడింగ్ 'స్పెక్యులేటివ్' పరిధిలోకి రాదు.
- నష్టాల సర్దుబాటు: ట్రేడర్లు తమ ఇతర వ్యాపార ఆదాయాల నుండి ఈ F&O నష్టాలను సెట్-ఆఫ్ (Set-off) చేసుకోవచ్చు.
- షేర్ ట్రేడింగ్ vs F&O: సాధారణ షేర్ల క్రయవిక్రయాల్లో వచ్చే ₹9.12 లక్షల నష్టాన్ని మాత్రం కోర్టు 'స్పెక్యులేటివ్'గానే పరిగణించింది. అంటే, మీరు చేసే ప్రతి లావాదేవీ స్వభావాన్ని బట్టి పన్ను మినహాయింపులు మారుతాయి.
అదనపు ఊరట:
కేవలం నష్టాల వర్గీకరణే కాకుండా, వ్యాపార ఖర్చుల విషయంలో కూడా ట్రేడర్లకు భారీ ఊరట లభించింది. అసెసింగ్ ఆఫీసర్ అనవసరంగా నిలిపివేసిన ₹10 లక్షల వ్యాపార ఖర్చును, కేవలం ₹1 లక్షకు పరిమితం చేస్తూ కోర్టు ఆదేశించింది. అలాగే, ఎటువంటి డివిడెండ్ ఆదాయం లేనప్పుడు సెక్షన్ 14A కింద చేసే డిసాలవెన్స్ చెల్లదని పేర్కొంటూ ₹9,910 మినహాయింపును కూడా ఇచ్చింది.
ముఖ్య గమనిక: ఈ తీర్పు ట్రేడర్లకు ఊరటనిచ్చినప్పటికీ, మీ ట్రేడింగ్ డాక్యుమెంటేషన్, లావాదేవీల రికార్డులను పక్కాగా ఉంచుకోవడం ఎంతో ముఖ్యం. ఇవి నిజమైన వ్యాపార కార్యకలాపాలని నిరూపించుకోవాల్సిన బాధ్యత ట్రేడర్లపైనే ఉంటుంది.