

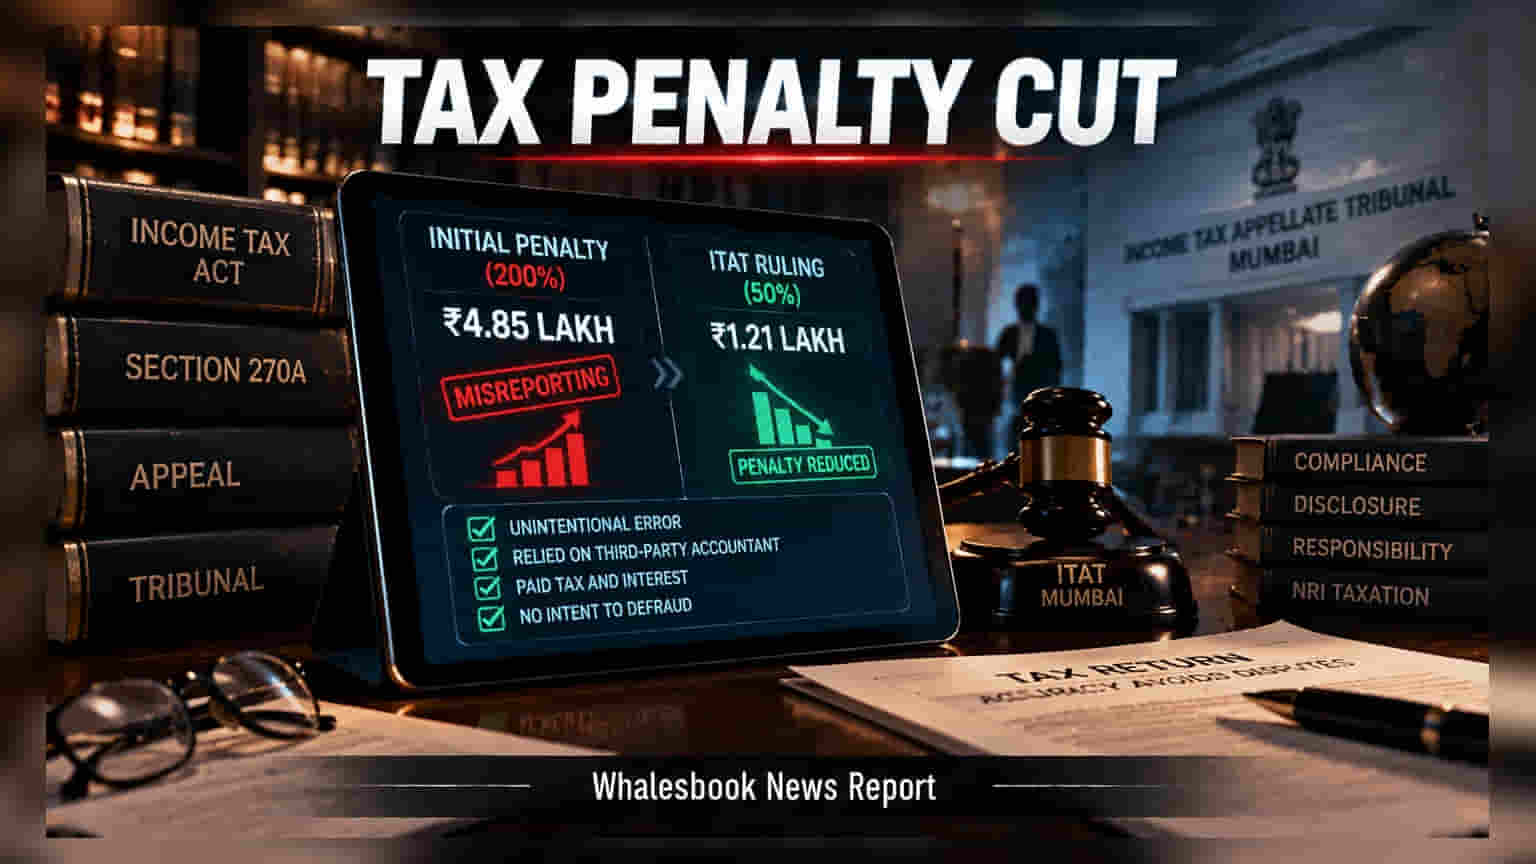
ముంబై ITAT ఒక NRI కి భారీ ఊరటనిచ్చింది. ఆదాయాన్ని వెల్లడించలేదనే కారణంతో విధించిన **200%** పెనాల్టీని **50%**కి తగ్గిస్తూ కీలక ఆదేశాలు జారీ చేసింది.
అసలు ఏం జరిగింది?
ఒక NRI తన 2020-21 అసెస్మెంట్ ఇయర్కు సంబంధించి ₹14.02 లక్షల వడ్డీ ఆదాయాన్ని డిక్లేర్ చేయడంలో విఫలమయ్యారు. దీనిని ఇన్కమ్ టాక్స్ అధికారులు 'ఉద్దేశపూర్వకంగా చేసిన తప్పు' (Deliberate Misreporting)గా పరిగణించి, సెక్షన్ 270A కింద ₹4.85 లక్షల పెనాల్టీని (200%) విధించారు.
ITAT పరిశీలన..
ఈ వ్యవహారంపై విచారణ చేపట్టిన ITAT, ఇది కావాలని చేసిన తప్పు కాదని నిర్ధారించింది. థర్డ్ పార్టీ అకౌంటెంట్పై ఆధారపడటం మరియు నోటిఫికేషన్లను గమనించకపోవడం వల్లే ఈ పొరపాటు జరిగిందని బాధితురాలు వివరించారు. అసలు విషయం తెలియగానే, ₹5.49 లక్షల టాక్స్ మరియు వడ్డీని వెంటనే చెల్లించడం ద్వారా, ప్రభుత్వానికి మోసం చేయాలనే ఉద్దేశం లేదని ఆమె నిరూపించుకున్నారు.
కీలక తీర్పు - **50%**కి తగ్గింపు
ITAT తన తీర్పులో 'అండర్-రిపోర్టింగ్' మరియు 'మిస్-రిపోర్టింగ్' మధ్య తేడాలను స్పష్టం చేసింది. ఆదాయాన్ని దాచడానికి బలమైన ఆధారాలు లేనప్పుడు 200% పెనాల్టీ విధించడం సరికాదని పేర్కొంటూ, దానిని **50%**కి అంటే ₹1.21 లక్షలకు తగ్గిస్తూ ఆర్డర్ ఇచ్చింది.
ట్యాక్స్ పేయర్లకు హెచ్చరిక
ఈ తీర్పు రిలీఫ్ ఇచ్చినప్పటికీ, ఒక ముఖ్యమైన విషయాన్ని గుర్తుంచుకోవాలి. చార్టర్డ్ అకౌంటెంట్లు లేదా థర్డ్ పార్టీల సేవలు తీసుకున్నా, ఫైనల్ రిటర్న్స్ సబ్మిట్ చేసే ముందు వాటిని క్రాస్ చెక్ చేసుకోవాల్సిన బాధ్యత కేవలం అసెస్సీ (Individual)దేనని ట్రిబ్యునల్ స్పష్టం చేసింది. ఇలాంటి అనవసర చట్టపరమైన ఇబ్బందులు లేకుండా ఉండాలంటే, ముందుగానే జాగ్రత్త పడటమే ఉత్తమమని నిపుణులు సూచిస్తున్నారు.