

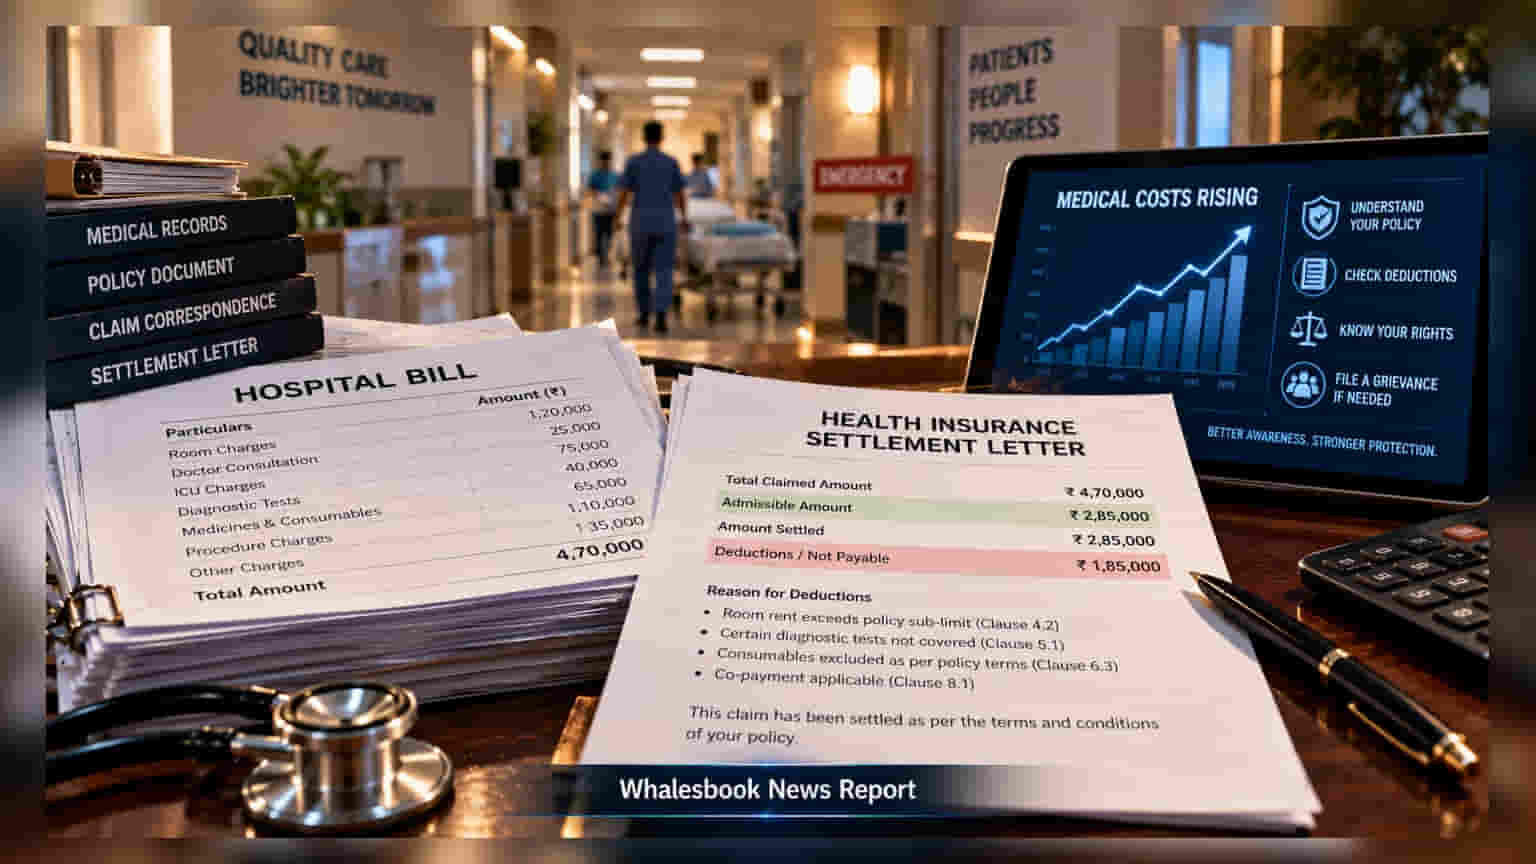
హెల్త్ ఇన్సూరెన్స్ క్లెయిమ్ చేసినప్పుడు అనుకున్న దానికంటే తక్కువ డబ్బులు వస్తున్నాయా? దీనికి ప్రధాన కారణం పాలసీలోని సబ్-లిమిట్స్ మరియు కవరేజ్ క్యాప్స్. మీ సెటిల్మెంట్ లెటర్ను ఎలా విశ్లేషించాలో మరియు ఇన్సూరెన్స్ కంపెనీ నిర్ణయంతో విభేదిస్తే IRDAI నిబంధనల ప్రకారం ఎలా కంప్లైంట్ చేయాలో ఈ వివరాలు చూడండి.
హాస్పిటల్ బిల్లుకు, ఇన్సూరెన్స్ కంపెనీ చెల్లించిన అమౌంట్కు మధ్య ఉన్న తేడా చాలా మంది పాలసీదారులను ఇబ్బంది పెడుతుంది. క్లెయిమ్ చేసిన దానికంటే తక్కువ పేమెంట్ వచ్చినప్పుడు, 'సెటిల్మెంట్ లెటర్' అనేది అత్యంత కీలకమైన పత్రం. ఇది మొత్తం క్లెయిమ్ అమౌంట్లో, కంపెనీ ఎంత ఆమోదించింది మరియు మీ పాలసీ నిబంధనల ప్రకారం వేటిని మినహాయించిందో (Exclusions) స్పష్టంగా వివరిస్తుంది.\n\n### అడ్మిసిబుల్ అమౌంట్ (Admissible Amount) అంటే ఏమిటి?\n\nఈ లెటర్లో అడ్మిసిబుల్ అమౌంట్ అత్యంత ముఖ్యమైన ఫిగర్. రూమ్ రెంట్ సబ్-లిమిట్స్, కో-పేమెంట్ క్లాజులు లేదా స్పెసిఫిక్ కవరేజ్ క్యాప్స్ వంటి కండిషన్స్ అప్లై చేశాక, కంపెనీ భరించే బిల్లు ఇదే. మీ హాస్పిటల్ ఇన్వాయిస్ను, సెటిల్మెంట్ లెటర్లోని డిడక్షన్లతో పోల్చి చూస్తే, కంపెనీ నిబంధనలను సరిగ్గా అప్లై చేసిందో లేదో మీకు అర్థమవుతుంది.\n\n### రాతపూర్వక వివరణ తప్పనిసరి\n\nఏదైనా డిడక్షన్ లేదా క్లెయిమ్ తిరస్కరణకు ఇన్సూరెన్స్ కంపెనీ స్పష్టమైన కారణం చూపాలి. ఒకవేళ క్లెయిమ్ పాక్షికంగా సెటిల్ అయితే, దానికి కారణమైన మీ పాలసీ క్లాజులను వారు తప్పనిసరిగా పేర్కొనాలి. హాస్పిటల్ స్టాఫ్ లేదా థర్డ్-పార్టీ అడ్మినిస్ట్రేటర్లు చెప్పే మాటలను నమ్మకుండా, ఇన్సూరెన్స్ కంపెనీ నుండి రాతపూర్వక వివరణను (Written Clarity) డిమాండ్ చేయడం మీ హక్కు.\n\n### IRDAI గైడ్లైన్స్ మరియు ఫిర్యాదులు\n\nIRDAI నిబంధనల ప్రకారం, అవసరమైన అన్ని పత్రాలు అందిన 30 రోజుల్లోపు ఇన్సూరెన్స్ కంపెనీ క్లెయిమ్ను పరిష్కరించాలి లేదా తిరస్కరించాలి. ఒకవేళ విచారణ (Investigation) అవసరమైతే ఈ గడువు 45 రోజులకు పెరగవచ్చు. నిర్ణీత సమయంలో పరిష్కారం దొరకకపోతే, మీరు ఆ కంపెనీలోని గ్రీవెన్స్ రిడ్రసల్ ఆఫీసర్కు ఫిర్యాదు చేయాలి.\n\n15 రోజుల్లోపు సరైన సమాధానం రాకపోతే, Bima Bharosa ప్లాట్ఫామ్ ద్వారా ఫిర్యాదును నమోదు చేయవచ్చు. మీ దగ్గర ఉన్న సెటిల్మెంట్ లెటర్, మెడికల్ రికార్డులు మరియు పాలసీ కాపీలను ఆధారాలుగా ఉంచుకోవడం వల్ల రెగ్యులేటరీ రివ్యూ ప్రక్రియలో మీకు సులభంగా న్యాయం జరిగే అవకాశం ఉంటుంది.