

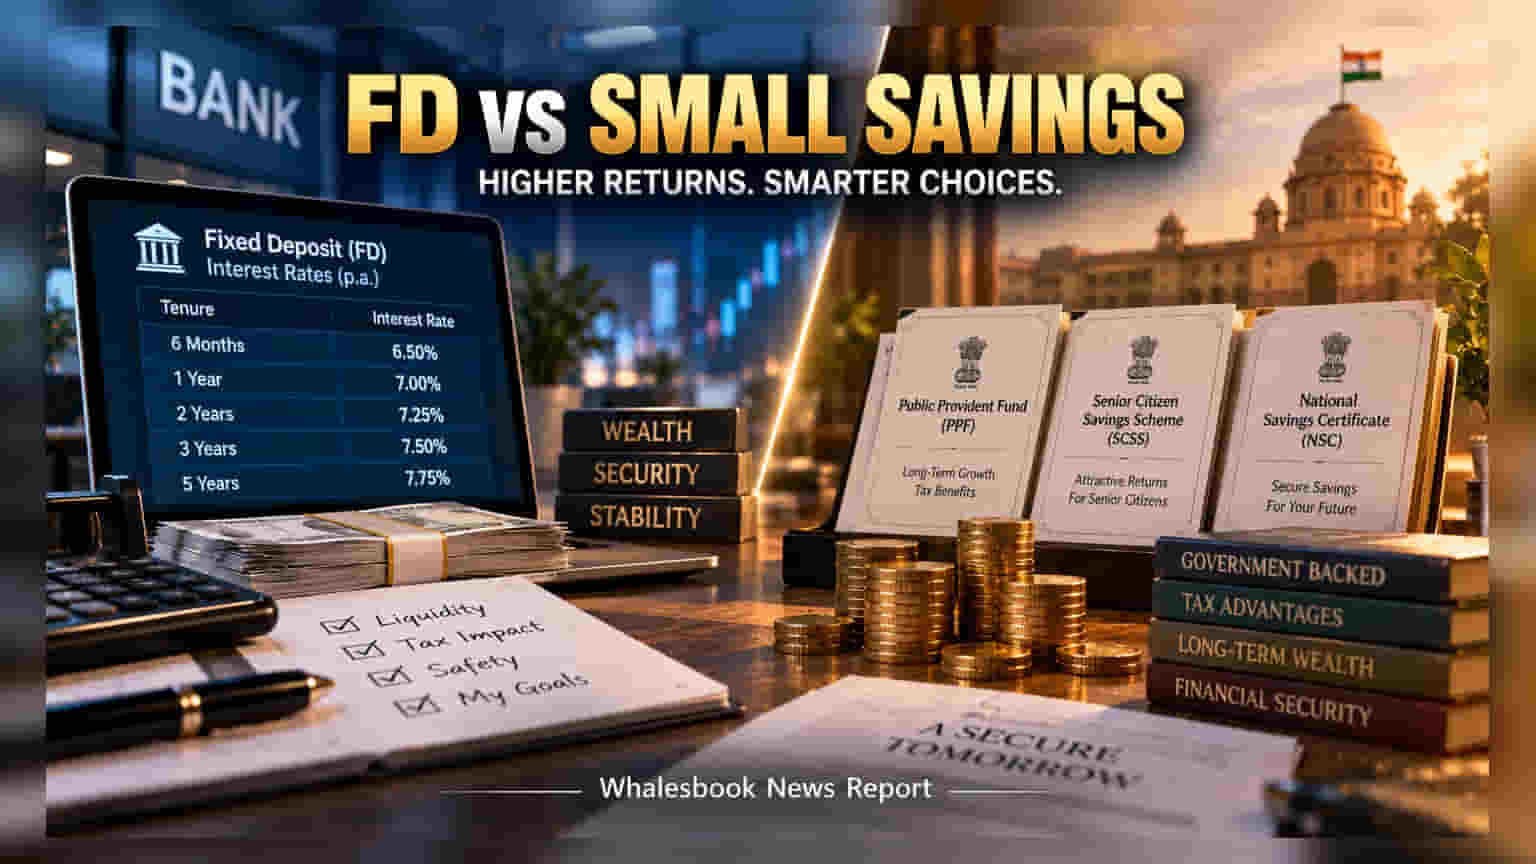
బ్యాంక్ ఫిక్స్డ్ డిపాజిట్లు మరియు ప్రభుత్వ పొదుపు పథకాల మధ్య ఎంపిక చేసేటప్పుడు కేవలం వడ్డీ రేట్లను మాత్రమే చూడకూడదు. పన్నులు, లిక్విడిటీ మరియు డిపాజిట్ పరిమితులను పరిగణనలోకి తీసుకోవడం చాలా ముఖ్యం.
చాలామంది ఇన్వెస్టర్లు ఫిక్స్డ్ ఇన్కమ్ ఆప్షన్లను ఎంచుకునేటప్పుడు కేవలం అత్యధిక వార్షిక వడ్డీ రేటును మాత్రమే చూస్తారు. అయితే, కాగితం మీద కనిపించే ఈ నంబర్లు మీ అసలైన ఆర్థిక అవసరాలకు సరిపోకపోవచ్చు. బ్యాంక్ ఎఫ్డీలు (FDs) లేదా పబ్లిక్ ప్రావిడెంట్ ఫండ్ (PPF), సీనియర్ సిటిజన్ సేవింగ్స్ స్కీమ్ (SCSS) వంటి ప్రభుత్వ పథకాలను ఎంచుకునే ముందు లిక్విడిటీ, పన్నులు మరియు పెట్టుబడి పరిమితులపై స్పష్టత ఉండాలి.
పెట్టుబడి పరిమితులు మరియు ఫ్లెక్సిబిలిటీ
ముందుగా మీరు ఎంత మొత్తాన్ని పెట్టుబడి పెట్టాలనుకుంటున్నారో చూడాలి. ప్రభుత్వ పథకాలకు కొన్ని డిపాజిట్ పరిమితులు ఉంటాయి. ఉదాహరణకు, PPFలో వార్షిక పెట్టుబడి పరిమితి ₹1.5 లక్షలు మాత్రమే, అదే SCSSలో గరిష్టంగా ₹30 లక్షలు వరకు పెట్టుబడి పెట్టవచ్చు. ఒకేసారి పెద్ద మొత్తాన్ని ఇన్వెస్ట్ చేయాలనుకునే వారికి ఈ పరిమితులు ఇబ్బందికరంగా మారవచ్చు. దీనికి భిన్నంగా, బ్యాంక్ ఎఫ్డీలలో ఇలాంటి పరిమితులు ఉండవు, కాబట్టి పెద్ద మొత్తాన్ని ఇన్వెస్ట్ చేయడానికి ఇవి సౌకర్యవంతంగా ఉంటాయి.
లిక్విడిటీ మరియు నగదు లభ్యత
లిక్విడిటీ అంటే మీకు అవసరమైనప్పుడు డబ్బును ఎంత వేగంగా వెనక్కి తీసుకోవచ్చు అనేది. ప్రభుత్వ పథకాలకు లాక్-ఇన్ పీరియడ్ ఎక్కువగా ఉంటుంది. ఉదాహరణకు, PPFలో 15 ఏళ్ల కాలపరిమితి ఉంటుంది, దీనివల్ల అత్యవసర సమయాల్లో డబ్బు తీసుకోవడం కష్టం. బ్యాంక్ ఎఫ్డీలలో కూడా ఫిక్స్డ్ టెన్యూర్ ఉంటుంది, కానీ చాలా బ్యాంకులు 'ప్రీమెచ్యూర్ విత్డ్రాయల్' ఆప్షన్ ఇస్తాయి (కొద్దిగా పెనాల్టీ ఉంటుంది). మీకు తక్కువ కాలంలో డబ్బు అవసరమయ్యే అవకాశం ఉంటే, ప్రభుత్వ పథకాల లాక్-ఇన్ పీరియడ్ను జాగ్రత్తగా పరిశీలించుకోవాలి.
పన్నుల ప్రభావం (Tax Impact)
పెట్టుబడిపై వచ్చే అసలైన ఆదాయం పన్ను కట్టిన తర్వాతే తెలుస్తుంది. బ్యాంక్ ఎఫ్డీలపై వచ్చే వడ్డీపై మీ ఆదాయపు పన్ను స్లాబ్ ప్రకారం పన్ను చెల్లించాల్సి ఉంటుంది, అంటే చేతికి వచ్చే ఆదాయం తగ్గుతుంది. మరోవైపు, PPF లాంటి పథకాల్లో వడ్డీపై పన్ను ఉండదు. అయితే, నేషనల్ సేవింగ్స్ సర్టిఫికేట్ (NSC) లేదా SCSS వంటి ఇతర పథకాలపై వచ్చే వడ్డీకి పన్ను వర్తిస్తుంది. కాబట్టి, పోస్ట్-టాక్స్ రిటర్న్స్ లెక్కించడం చాలా అవసరం.
భద్రత మరియు వడ్డీ రేట్ల రిస్క్
బ్యాంక్ డిపాజిట్లకు DICGC ద్వారా ఒక్కో బ్యాంక్లో ఒక్కో ఖాతాదారుడికి ₹5 లక్షల వరకు ఇన్సూరెన్స్ రక్షణ ఉంటుంది. పెట్టుబడిని వేర్వేరు బ్యాంకుల్లో ఉంచడం ద్వారా ఈ రిస్క్ తగ్గించుకోవచ్చు. ప్రభుత్వ చిన్న పొదుపు పథకాల విషయానికి వస్తే, వడ్డీ రేట్లను ప్రతి త్రైమాసికానికి (Quarterly) సవరిస్తారు. అంటే, మీరు ఈరోజు చూస్తున్న ఆకర్షణీయమైన వడ్డీ రేటు మొత్తం కాలపరిమితి వరకు ఉంటుందని గ్యారెంటీ లేదు. మీ లక్ష్యం దీర్ఘకాలిక సంపద సృష్టా లేదా క్రమం తప్పకుండా ఆదాయం పొందడమా అనే దానిపై ఆధారపడి పెట్టుబడిని ఎంచుకోండి.