

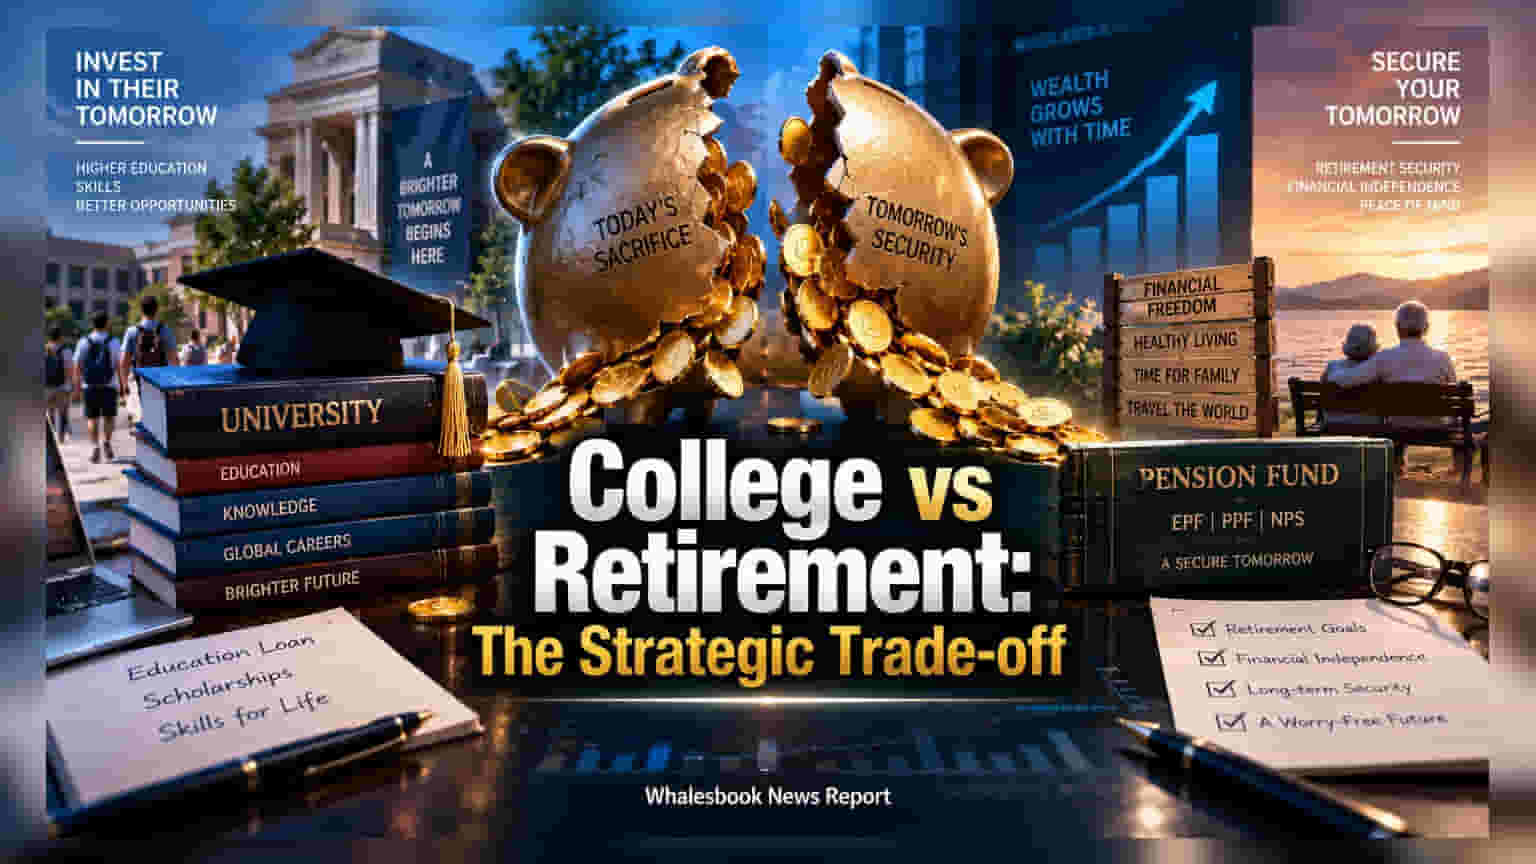
పిల్లల ఉన్నత విద్య కోసం తల్లిదండ్రులు తమ రిటైర్మెంట్ పొదుపును వాడేయడం భవిష్యత్తులో ఆర్థిక ఇబ్బందులకు దారితీస్తుంది. EPF లేదా PPF లాంటి నిధులను విత్డ్రా చేయడం కంటే, ఎడ్యుకేషన్ లోన్స్ తీసుకోవడం ద్వారా పన్ను మినహాయింపులు పొందడమే కాకుండా, మీ లాంగ్ టర్మ్ ఇన్వెస్ట్మెంట్లను కాపాడుకోవచ్చు.
ఎంతో కష్టపడి కూడబెట్టుకున్న రిటైర్మెంట్ కార్పస్ను పిల్లల చదువు కోసం ఖర్చు చేయడం చాలా మంది భారతీయ తల్లిదండ్రులు చేసే పొరపాటు. ముఖ్యంగా 50 ఏళ్ల వయసులో Employees' Provident Fund (EPF) లేదా Public Provident Fund (PPF) వంటి దీర్ఘకాలిక పెట్టుబడులను వెనక్కి తీసుకోవడం వల్ల కాంపౌండింగ్ (Compounding) ప్రయోజనం ఆగిపోతుంది. రిటైర్మెంట్ సమయానికి ఆ మొత్తాన్ని మళ్లీ భర్తీ చేయడం అసాధ్యం కావడంతో, ఆ తర్వాత ఆర్థిక ఇబ్బందులు తప్పవు.
ఎడ్యుకేషన్ లోన్: ఒక వ్యూహాత్మక ఆయుధం
చదువు కోసం అప్పు తీసుకోవడం అంటే భారం కాదు, అది మీ ఆస్తులను రక్షించుకునే ఒక టూల్. పెద్ద మొత్తాన్ని ఒకేసారి కట్టే బదులు, ఎడ్యుకేషన్ లోన్ తీసుకోవడం ద్వారా ఆ భారాన్ని చిన్న చిన్న EMIలుగా మార్చుకోవచ్చు. దీనివల్ల మీ ప్రధాన పెట్టుబడులు అలాగే ఉండి, అవి మరింతగా పెరిగే అవకాశం ఉంటుంది. పైగా, విద్యార్థి చదువు పూర్తయ్యాక సొంతంగా సంపాదించడం మొదలుపెట్టాక, ఆ లోన్ బాధ్యతను వారు పంచుకోవచ్చు.
ఆదాయపు పన్ను చట్టం - సెక్షన్ 80E ప్రయోజనాలు
Income Tax Act లోని సెక్షన్ 80E ప్రకారం, విద్యా రుణంపై చెల్లించే వడ్డీకి పన్ను మినహాయింపు లభిస్తుంది. ఇది మీ లోన్ ఖర్చును కొంతమేర తగ్గిస్తుంది. అయితే, కేవలం పన్ను ఆదా కోసమే కాకుండా, మీ రిటైర్మెంట్ నిధులు కరిగిపోకుండా చూసుకోవడమే ప్రధాన లక్ష్యంగా పెట్టుకోవాలి. లోన్ తీసుకునే ముందు స్కాలర్షిప్లు, మీ దగ్గరున్న నగదు నిల్వలను లెక్కించి, ఎంత లోన్ అవసరమో ప్లాన్ చేసుకోవాలి.
బ్లెండెడ్ ప్లాన్ ఉత్తమం
అన్నీ లోన్లే తీసుకోవాలని లేదా అన్నీ పొదుపు నుంచే తీయాలని రూల్ లేదు. కాస్త సొంత డబ్బులు, కొంత ఎడ్యుకేషన్ లోన్ కలిపి ఒక 'బ్లెండెడ్ స్ట్రాటజీ'ని అనుసరించడం అన్నింటికంటే తెలివైన పని. ముందుగా మీ రిటైర్మెంట్ గోల్స్ను సెట్ చేసుకుని, ఆ తర్వాతే పిల్లల చదువు కోసం నిధుల సమీకరణ చేయండి. స్వల్పకాలిక అవసరాల కోసం మీ సుదీర్ఘ ఆర్థిక భద్రతను మాత్రం పణంగా పెట్టకండి.