

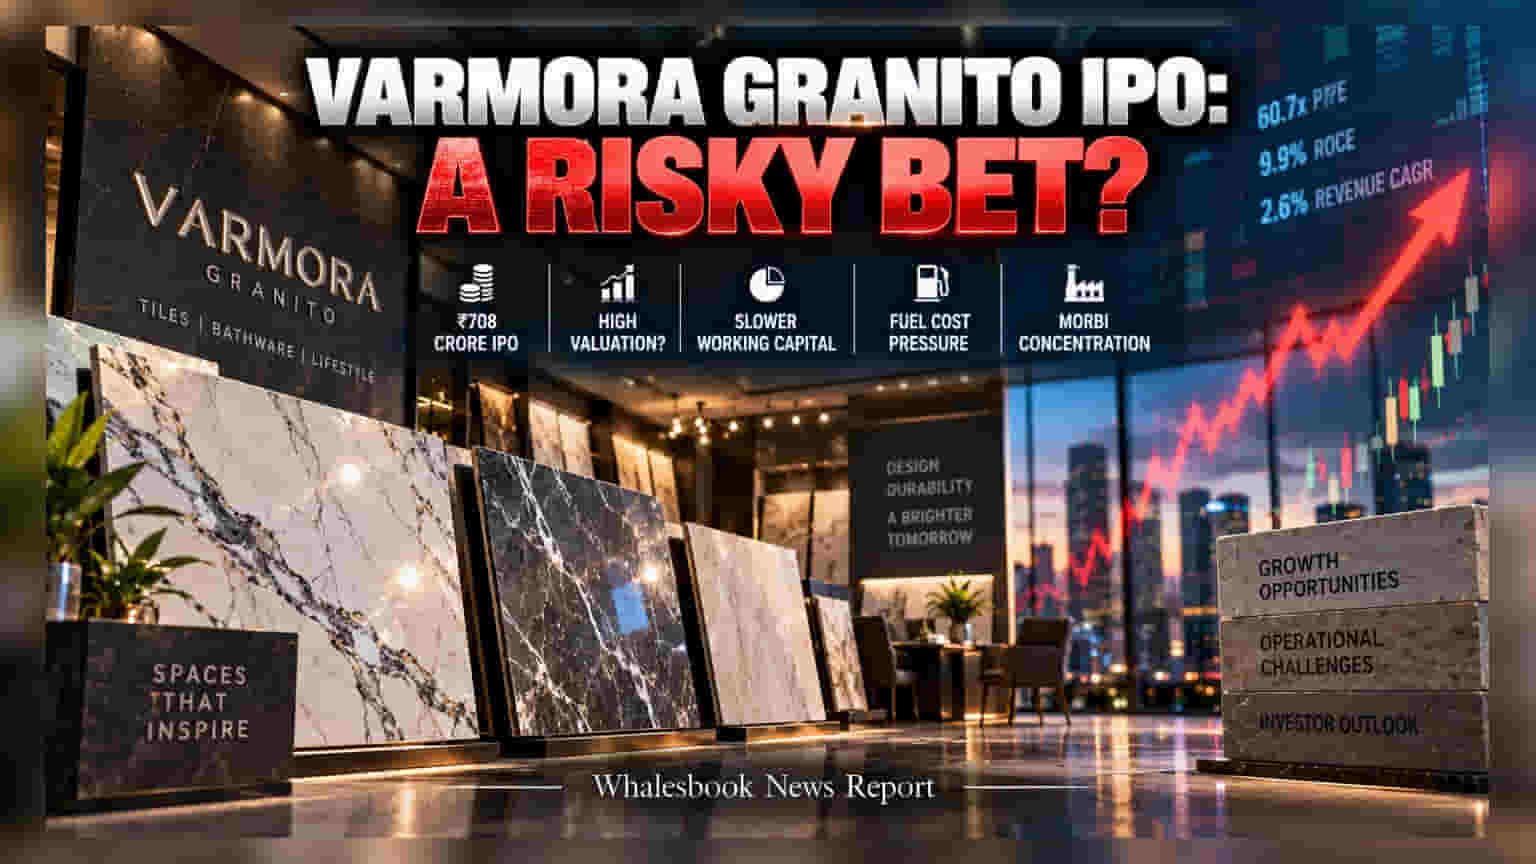
టైల్స్ తయారీ సంస్థ Varmora Granito రూ. 708 కోట్ల ఐపీవోతో మార్కెట్లోకి వస్తోంది. ఇందులో రూ. 320 కోట్ల ఫ్రెష్ ఇష్యూ ద్వారా వచ్చే నిధులను అప్పులు తీర్చడానికి ఉపయోగిస్తున్నారు. అయితే, 60.7x P/E వాల్యుయేషన్ మరియు తక్కువ ROCE వంటి అంశాలు ఇన్వెస్టర్లలో ఆందోళన కలిగిస్తున్నాయి.
Varmora Granito తన ఐపీవో ద్వారా మార్కెట్ నుండి రూ. 708 కోట్లు సమీకరించడానికి సిద్ధమవుతోంది. ఇందులో రూ. 320 కోట్ల ఫ్రెష్ ఇష్యూ మరియు రూ. 388 కోట్ల ఆఫర్ ఫర్ సేల్ (OFS) ఉన్నాయి. ప్రధానంగా అప్పుల భారాన్ని తగ్గించుకోవడమే లక్ష్యంగా ఈ నిధులను వినియోగించనున్నారు.
పనితీరులో సవాళ్లు
కంపెనీకి 12 తయారీ ప్లాంట్లు, 3,000 పైగా రిటైల్ టచ్పాయింట్లు ఉన్నప్పటికీ, ఇన్వెస్టర్లు ఆశిస్తున్న స్థాయిలో లాభాలు కనిపించడం లేదు. కంపెనీ రిటర్న్ ఆన్ క్యాపిటల్ ఎంప్లాయ్డ్ (ROCE) కేవలం 9.9% మాత్రమే ఉండటం పెద్ద మైనస్ పాయింట్.
రంగంలో పోటీ - ఇతర సంస్థలతో పోలిక
టైల్స్ పరిశ్రమలో అగ్రగామి సంస్థలైన Kajaria Ceramics, Somany Ceramics తో పోలిస్తే Varmora పనితీరు వెనుకబడి ఉంది. ప్రధానంగా వర్కింగ్ క్యాపిటల్ సైకిల్ పరంగా చూస్తే, ఈ సంస్థకు 96 రోజులు పడుతోంది. అదే Kajaria 64 రోజులు, Somany 42 రోజుల్లో ఈ ప్రక్రియను పూర్తి చేస్తున్నాయి. అంటే Varmora సంస్థ నగదు నిల్వలు ఎక్కువ కాలం ఇండస్ట్రీ ఇన్వెంటరీలోనే చిక్కుకుపోతున్నాయి.
వాల్యుయేషన్ మరియు రిస్క్
సంస్థ కోరుతున్న 60.7x P/E వాల్యుయేషన్ చాలా ఎక్కువగా ఉందని మార్కెట్ నిపుణులు భావిస్తున్నారు. అంతేకాకుండా, 2023-26 మధ్య రెవెన్యూ వృద్ధి కేవలం 2.6% CAGR గా నమోదు కావడం ఇన్వెస్టర్లకు నిరాశ కలిగించే అంశం. గుజరాత్లోని మోర్బి క్లస్టర్పై పూర్తిగా ఆధారపడటం వల్ల, ఇంధన ధరల (ముఖ్యంగా గ్యాస్) హెచ్చుతగ్గులు నేరుగా కంపెనీ లాభాలపై 21% ప్రభావం చూపే అవకాశం ఉంది.