

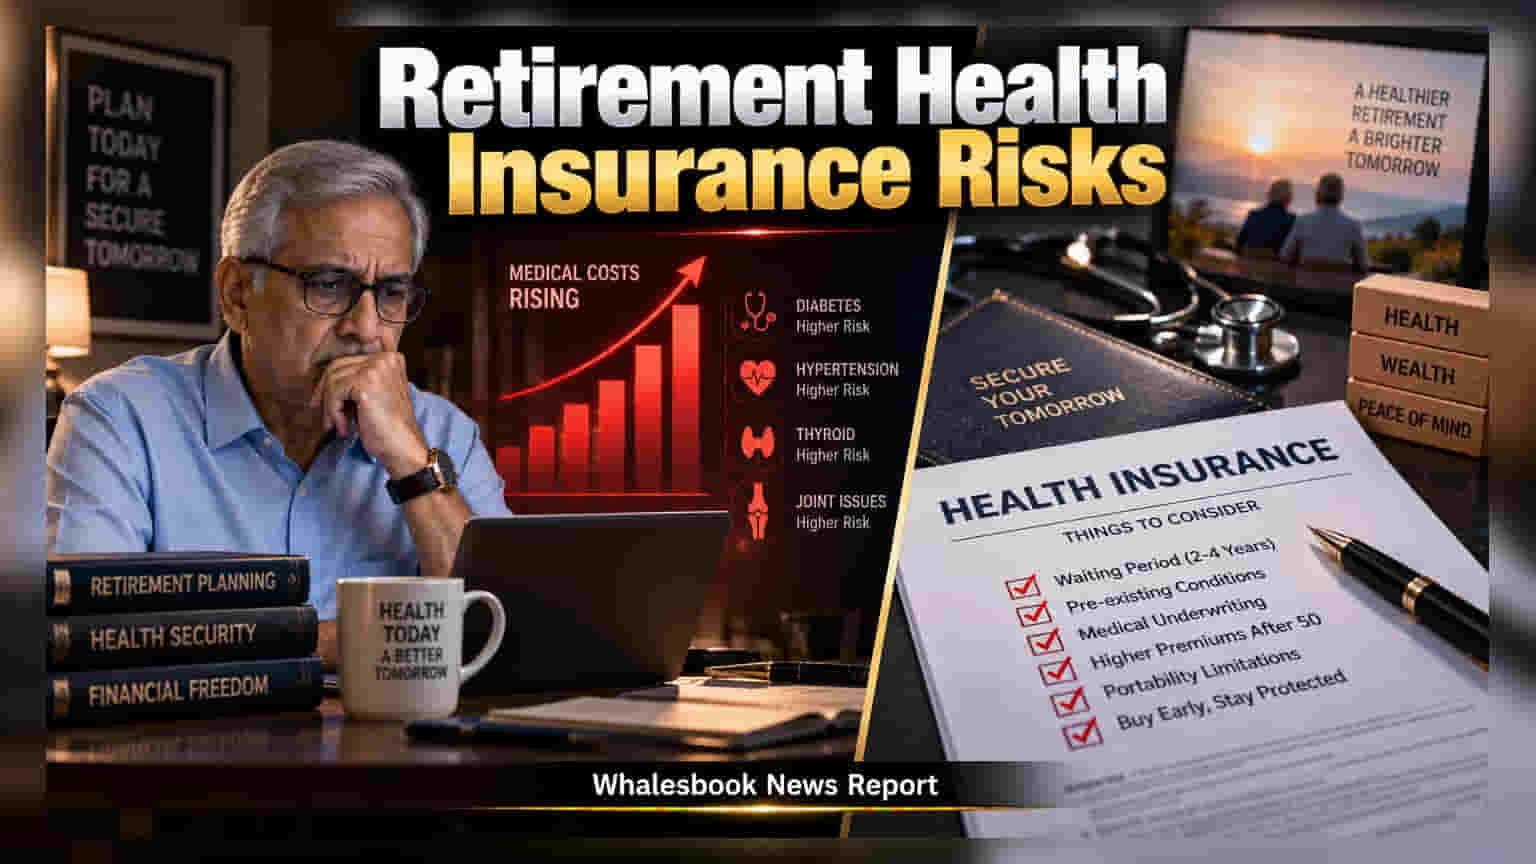
చాలామంది ఉద్యోగులు కంపెనీ ఇచ్చే హెల్త్ ఇన్సూరెన్స్ పైనే పూర్తి నమ్మకంతో ఉంటారు. కానీ రిటైర్మెంట్ అవ్వగానే అది ఆగిపోతుందనే విషయాన్ని మర్చిపోతున్నారు. తర్వాత కొత్తగా పాలసీ తీసుకుంటే ప్రీమియం భారం పెరగడంతో పాటు, అనారోగ్య సమస్యల కోసం **2-4 ఏళ్ల** వెయిటింగ్ పీరియడ్ ఎదుర్కోవాల్సి వస్తుంది.
భారతదేశంలో చాలామంది ప్రొఫెషనల్స్ తమ ఉద్యోగ కాలంలో 'గ్రూప్ మెడిక్లెయిమ్' (Group Mediclaim) ను ఒక గొప్ప రక్షణ కవచంగా భావిస్తారు. కానీ, ఇది మీ ఉద్యోగం ఉన్నంత వరకే పరిమితం. రిటైర్మెంట్ డేట్ రాగానే ఈ ఇన్సూరెన్స్ రక్షణ అంతా కనుమరుగవుతుంది. ఆ సమయంలో కొత్తగా పాలసీ తీసుకోవడం ఆర్థికంగా పెద్ద తప్పుగా మారుతుంది.
వెయిటింగ్ పీరియడ్ ట్రాప్
రిటైర్మెంట్ తర్వాత ఇన్సూరెన్స్ కోసం చూస్తే, అప్పటికే ఉన్న డయాబెటిస్, హైపర్ టెన్షన్ వంటి సమస్యలకు ఇన్సూరెన్స్ కంపెనీలు 2 నుండి 4 ఏళ్ల వెయిటింగ్ పీరియడ్ విధిస్తాయి. మీరు ఉద్యోగంలో ఉన్నప్పుడే సొంత పాలసీ తీసుకుంటే, ఆ వెయిటింగ్ పీరియడ్ మీ ఉద్యోగ కాలంలోనే పూర్తవుతుంది. లేదంటే, వృద్ధాప్యంలో అత్యవసర చికిత్స అవసరమైనప్పుడు ఇన్సూరెన్స్ క్లెయిమ్ రాక ఇబ్బందులు పడాల్సి వస్తుంది.
మెడికల్ హిస్టరీ మరియు అండర్ రైటింగ్
ఆఫీస్ ఇన్సూరెన్స్లో మెడికల్ చెకప్ ఉండదు, కానీ రిటైల్ ప్లాన్స్లో 'మెడికల్ అండర్ రైటింగ్' కచ్చితంగా ఉంటుంది. ఒకవేళ మీరు రిటైర్ అయిన తర్వాత తీవ్రమైన అనారోగ్య సమస్యలతో అప్లై చేస్తే, కంపెనీలు పాలసీని రిజెక్ట్ చేయవచ్చు లేదా అధిక ప్రీమియం వసూలు చేయవచ్చు. కాబట్టి, ఆరోగ్యంగా ఉన్నప్పుడే పాలసీ తీసుకోవడం తెలివైన పని.
స్మార్ట్ స్ట్రాటజీ
ఉద్యోగంలో ఉన్నప్పుడే ఒక బేస్ రిటైల్ పాలసీ తీసుకోవడం ద్వారా మీరు సురక్షితంగా ఉండవచ్చు. దీనికి తోడు 'టాప్-అప్' లేదా 'సూపర్ టాప్-అప్' ప్లాన్స్ని కలిపి తీసుకోవడం వల్ల తక్కువ ప్రీమియంతో ఎక్కువ కవరేజ్ పొందే అవకాశం ఉంటుంది. IRDAI సూచించిన 'పోర్టబిలిటీ' (Portability) ఆప్షన్ ఉన్నప్పటికీ, అన్ని సందర్భాల్లోనూ అది వర్తించదు. కాబట్టి, ముందస్తు ప్రణాళికే మీ రిటైర్మెంట్ జీవితానికి భరోసానిస్తుంది.