

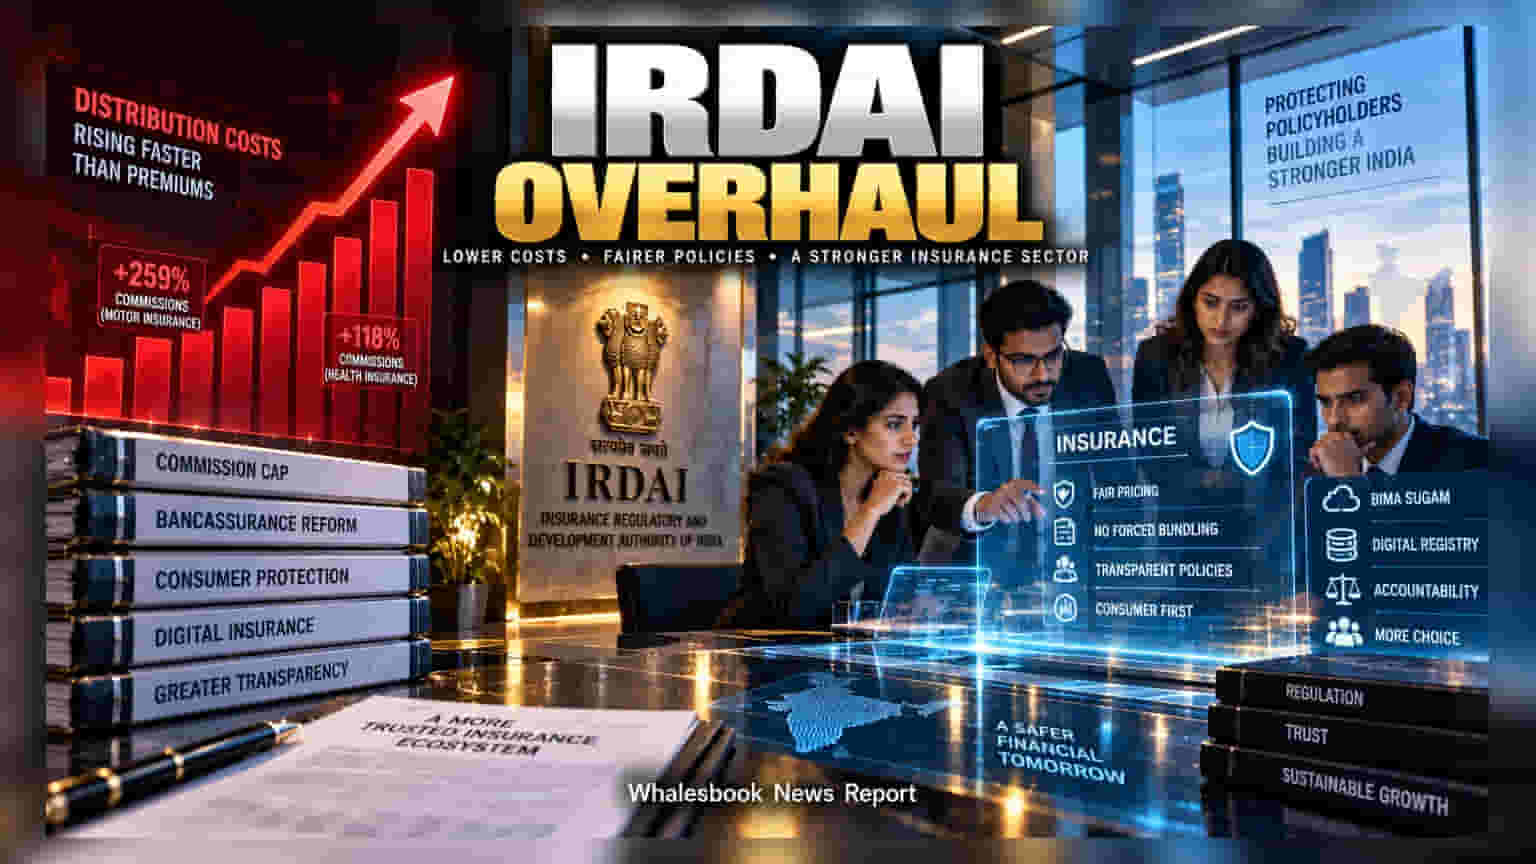
ఇన్సూరెన్స్ అమ్మకాలలో జరుగుతున్న అక్రమాలకు చెక్ పెట్టేందుకు IRDAI సిద్ధమైంది. ప్రీమియం వృద్ధి కంటే కమిషన్ల పెరుగుదల ఎక్కువగా ఉండటంతో, ఇకపై కమిషన్లపై గరిష్ట పరిమితులు (Caps) విధించడంతో పాటు, లోన్లతో ఇన్సూరెన్స్ ప్యాకేజీలను తప్పనిసరి చేయడాన్ని నిషేధించేందుకు రంగం సిద్ధం చేసింది.
ఇన్సూరెన్స్ రంగంలో విప్లవాత్మక మార్పులకు IRDAI శ్రీకారం చుట్టింది. ఇన్సూరెన్స్ పాలసీల అమ్మకాల్లో ప్రస్తుతం ఉన్న లోపాలను సరిదిద్దేందుకు, డిస్ట్రిబ్యూషన్ ఖర్చులను నియంత్రించేందుకు కన్సల్టేషన్ పేపర్ను విడుదల చేసింది. అక్టోబర్ 25, 2026 వరకు దీనిపై సలహాలు, సూచనలను స్వీకరించనుంది.
ఎందుకు ఈ నిర్ణయం?
గత కొన్ని ఏళ్లుగా ఇన్సూరెన్స్ వ్యాపారం కంటే, మధ్యవర్తులకు ఇచ్చే కమిషన్లు భారీగా పెరిగాయి. డేటా ప్రకారం, 2023-25 ఆర్థిక సంవత్సరాల మధ్య మోటార్ ఇన్సూరెన్స్ ప్రీమియంలు 34% పెరిగితే, డిస్ట్రిబ్యూటర్లకు ఇచ్చిన కమిషన్లు ఏకంగా 259% పెరిగాయి. హెల్త్ ఇన్సూరెన్స్లో ప్రీమియంలు 53% పెరిగితే, కమిషన్లు 118% పెరిగాయి. దీన్ని అరికట్టేందుకు, ఇన్సెంటివ్లు, రివార్డులు, బోనస్లతో సహా అన్నింటినీ కలిపి ఒకే కమిషన్ పరిమితిని అమలు చేయాలని IRDAI యోచిస్తోంది.
బ్యాంకులపై ప్రభావం
ప్రైవేట్ లైఫ్ ఇన్సూరెన్స్ ప్రీమియంలలో బ్యాంకుల వాటా సుమారు 45% ఉంది. అయితే, ఇకపై బ్యాంకులు లోన్ ఇచ్చేటప్పుడు ఇన్సూరెన్స్ తీసుకోవడాన్ని తప్పనిసరి చేయకూడదు. అంతేకాకుండా, బ్యాంక్ ఉద్యోగులకు లభించే నాన్-మానిటరీ ఇన్సెంటివ్లు (ఉదాహరణకు ఫ్రీ ట్రిప్పులు, కాంటెస్ట్ రివార్డులు) నిలిపివేయడం వల్ల బ్యాంకుల 'ఫీ-ఆధారిత ఆదాయం' (Fee Income)పై ఒత్తిడి పడే అవకాశం ఉంది. ఇన్సూరెన్స్ కంపెనీలకు మాత్రం, డిస్ట్రిబ్యూషన్ ఖర్చులు తగ్గడం వల్ల దీర్ఘకాలంలో లాభదాయకత మెరుగుపడవచ్చు.
కొత్త అకౌంటబిలిటీ నిబంధనలు
తప్పుడు సమాచారంతో పాలసీలను విక్రయించే ఏజెంట్లపై కఠిన చర్యలు తీసుకునేలా 'క్లాబ్యాక్' (Clawback) నిబంధనను తీసుకువస్తున్నారు. పాలసీలో మోసం జరిగినట్లు తేలితే, కమిషన్ను తిరిగి వసూలు చేస్తారు. డిజిటల్ పద్ధతిలో నేరుగా పాలసీలు కొనుగోలు చేసేలా 'బీమా సుగమ్' (Bima Sugam) ప్లాట్ఫారమ్ను మరింత బలోపేతం చేయాలని రెగ్యులేటర్ భావిస్తోంది.