

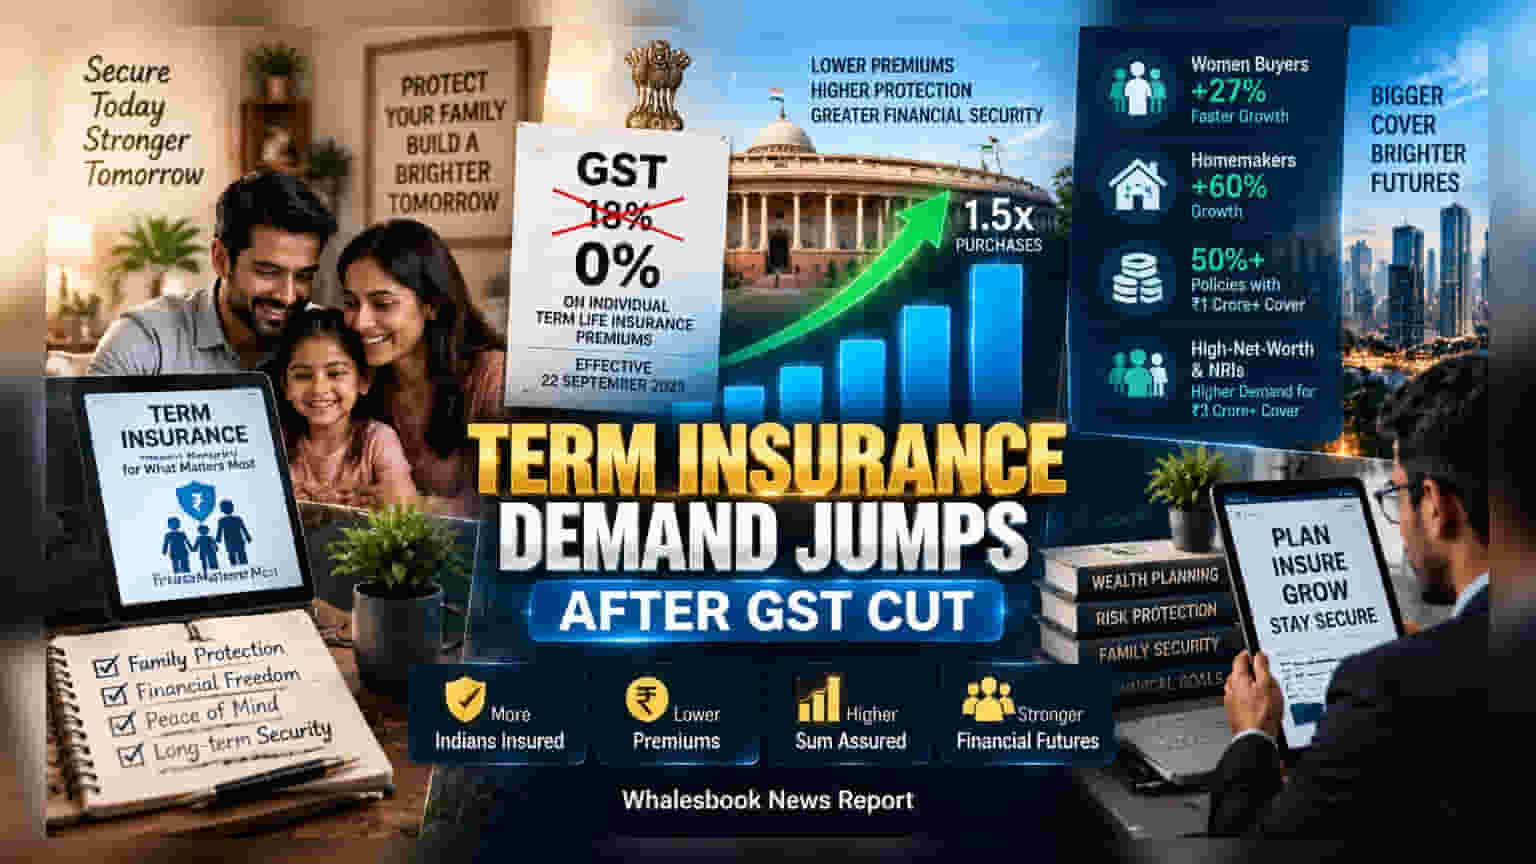
ఇండివిడ్యువల్ టర్మ్ లైఫ్ ఇన్సూరెన్స్పై **18% GST** ఎత్తివేసిన తర్వాత మార్కెట్ జోరందుకుంది. గత ఏడాది కాలంలో పాలసీల కొనుగోలు ఏకంగా **1.5 రెట్లు** పెరిగాయి. అయితే, ఇన్వెస్టర్లు గమనించాల్సిన కీలక మార్పులు మరియు మార్జిన్లపై ప్రభావంపై పూర్తి విశ్లేషణ.
భారత ప్రభుత్వం ఇండివిడ్యువల్ టర్మ్ లైఫ్ ఇన్సూరెన్స్ ప్రీమియంలపై ఉన్న 18% GSTని తొలగించి ఏడాది పూర్తయింది. ఈ నిర్ణయం ఇన్సూరెన్స్ రంగంలో కస్టమర్ల కొనుగోలు తీరును పూర్తిగా మార్చేసింది. సెప్టెంబర్ 22, 2025 నుంచి అమలులోకి వచ్చిన ఈ మినహాయింపు వల్ల, టర్మ్ ఇన్సూరెన్స్ కొనుగోళ్లు అంతకుముందు కంటే 1.5 రెట్లు పెరిగాయని గణాంకాలు చెబుతున్నాయి.
ఈ టాక్స్ తగ్గింపు వల్ల ప్రీమియంల ధర తగ్గడం, సామాన్యులకు భీమా మరింత అందుబాటులోకి రావడానికి సహాయపడింది. ఇప్పుడు అమ్ముడవుతున్న పాలసీల్లో సగానికి పైగా ₹1 కోటి లేదా అంతకంటే ఎక్కువ సమ్ అష్యూర్డ్ (Sum Assured) ఉన్నవే కావడం విశేషం.
మహిళలు, హోమ్ మేకర్ల జోరు
ఈ మార్పు వల్ల మహిళా కస్టమర్ల సంఖ్య పురుషులతో పోలిస్తే 27% వేగంగా పెరిగింది. ఇక హోమ్ మేకర్ల సెగ్మెంట్లో ఈ వృద్ధి ఏకంగా **60%**గా నమోదైంది. అలాగే హై-నెట్ వర్త్ వ్యక్తులు, NRIలు ₹3 కోట్లు మరియు అంతకంటే ఎక్కువ విలువైన కవర్లను తీసుకోవడానికి ఆసక్తి చూపుతున్నారు.
ఇన్వెస్టర్లు గమనించాల్సిన రిస్క్ (The Investor Angle)
డిమాండ్ పెరగడం కంపెనీలకు సానుకూలమైనా, ఇన్వెస్టర్లు ఒక ముఖ్యమైన విషయాన్ని గమనించాలి. టర్మ్ ఇన్సూరెన్స్పై GST లేకపోవడంతో, కంపెనీలు ఇకపై 'ఇన్పుట్ టాక్స్ క్రెడిట్' (Input Tax Credit) క్లెయిమ్ చేసుకోలేవు. అంటే మార్కెటింగ్, ఆపరేషన్స్ ఖర్చులపై కట్టే పన్నును కంపెనీలు సొంతంగా భరించాల్సి ఉంటుంది. ఇది కంపెనీల ఆపరేటింగ్ మార్జిన్లపై కొంత ఒత్తిడి పెంచే అవకాశం ఉంది.
గ్రూప్ vs ఇండివిడ్యువల్ పాలసీలు
గుర్తుంచుకోవాల్సిన మరో ముఖ్యమైన విషయం ఏమిటంటే, ఈ టాక్స్ మినహాయింపు కేవలం ఇండివిడ్యువల్ పాలసీలకు మాత్రమే వర్తిస్తుంది. కంపెనీలు తమ ఉద్యోగులకు ఇచ్చే 'గ్రూప్ టర్మ్ ఇన్సూరెన్స్' (Group Term Insurance) పై ఇప్పటికీ 18% GST అమలులో ఉంది. కాబట్టి, ఇండివిడ్యువల్ సెగ్మెంట్ లో కనిపిస్తున్న వృద్ధి గ్రూప్ ఇన్సూరెన్స్ విభాగంలో లేదు. భవిష్యత్తులో కంపెనీలు మార్జిన్లను ఎలా కాపాడుకుంటాయి మరియు ఈ డిమాండ్ కొనసాగుతుందా లేదా అన్నది చూడాలి.