

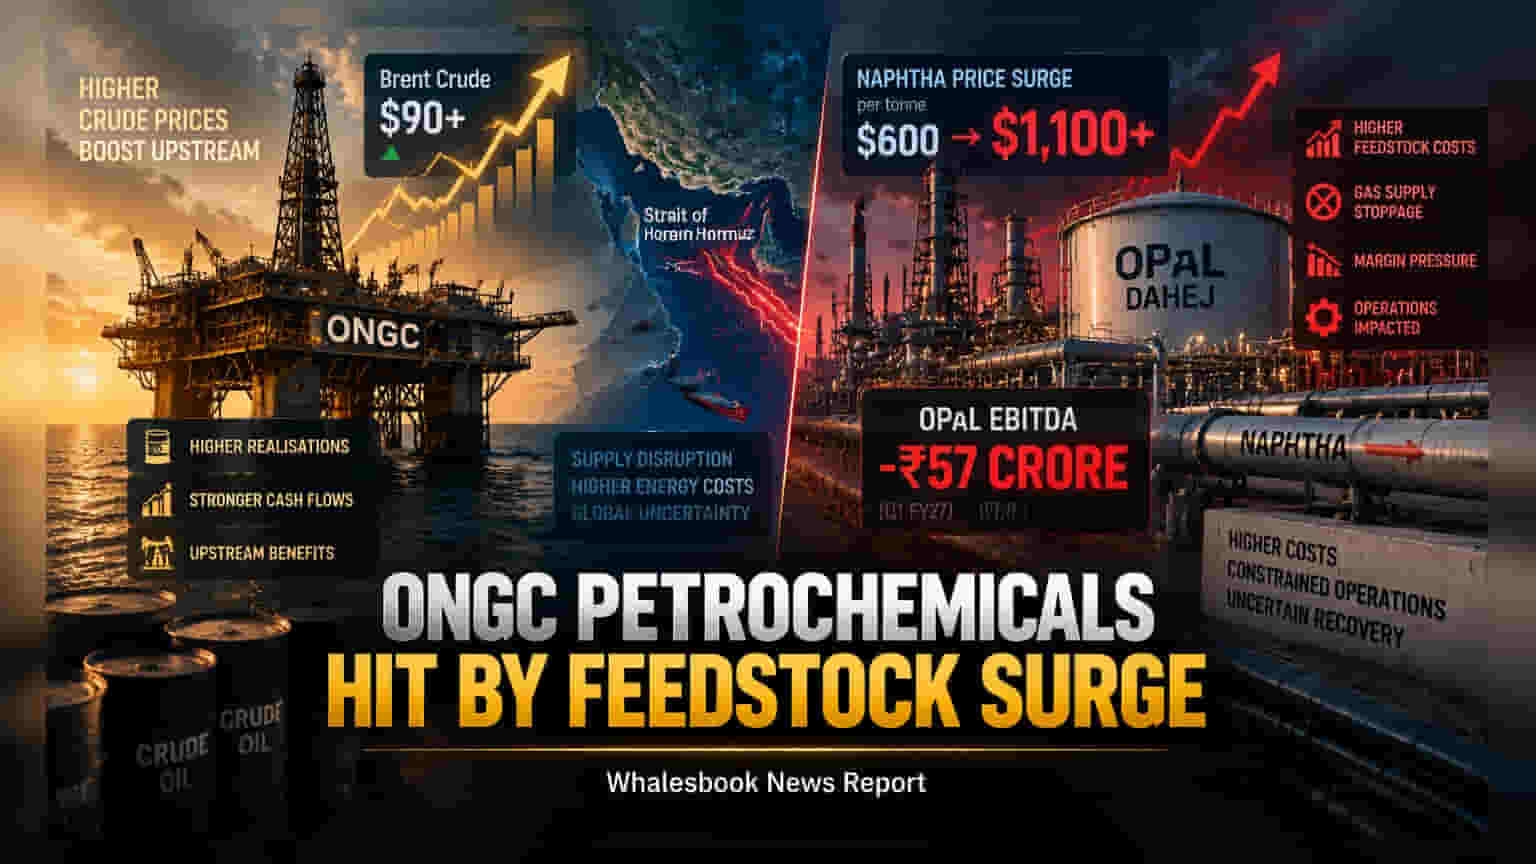
ONGC అనుబంధ సంస్థ OPaL తీవ్ర ఆర్థిక సంక్షోభంలో చిక్కుకుంది. అంతర్జాతీయ మార్కెట్లో నాఫ్తా ధరలు టన్నుకు **$1,100** దాటడం, దాహేజ్ ప్లాంట్కు గ్యాస్ సరఫరా నిలిచిపోవడంతో జూన్ క్వార్టర్లో కంపెనీ **₹57 కోట్ల** నెగటివ్ ఆపరేటింగ్ ప్రాఫిట్ నమోదు చేసింది.
ఎందుకు ఈ ఇబ్బందులు?
ప్లాస్టిక్ మరియు రసాయనాల తయారీకి కీలకమైన నాఫ్తా ధరలు కేవలం $600 స్థాయి నుంచి ఏకంగా $1,100 మార్కును దాటేశాయి. ఈ ముడి సరుకు ధరల భారం నేరుగా కంపెనీ మార్జిన్లపై పడింది. దీనికి తోడు, దాహేజ్ ప్లాంట్కు అందాల్సిన గ్యాస్ సరఫరా ఆగిపోవడం OPaLను మరింత ఇబ్బందుల్లోకి నెట్టింది. ఎప్పుడు ప్లాంట్ మళ్లీ పూర్తి స్థాయిలో పనిచేస్తుందో క్లారిటీ లేకపోవడంతో ఆపరేషన్లపై అనిశ్చితి కొనసాగుతోంది.
ఆర్థిక ఫలితాలు - అసలు పరిస్థితి ఏంటి?
గత ఆర్థిక సంవత్సరం (FY26) లో ₹1,207 కోట్ల ఆపరేటింగ్ ప్రాఫిట్ సాధించిన OPaL, ఈ జూన్ క్వార్టర్లో ₹57 కోట్ల నెగటివ్ EBITDAను నమోదు చేసింది. మేనేజ్మెంట్ పెట్టుకున్న ₹2,000 కోట్ల వార్షిక ఆపరేటింగ్ ప్రాఫిట్ లక్ష్యం ఇప్పుడు కష్టతరంగా మారింది.
పోటీ సంస్థల కంటే ఎందుకు బలహీనంగా ఉంది?
Reliance Industries మరియు Indian Oil Corporation వంటి దిగ్గజ సంస్థలతో పోలిస్తే, OPaL కు ఉన్న రక్షణ చాలా తక్కువ. Reliance దగ్గర ఎథేన్-ఆధారిత తయారీ సౌకర్యం ఉండగా, Indian Oil కు సొంత రిఫైనరీలు ఉన్నాయి. కానీ, OPaL మార్కెట్ ధరలపైనే ఆధారపడాల్సి రావడం ప్రధాన ప్రతికూలత.
భవిష్యత్తు ప్రణాళికలు (Future Outlook)
ప్రస్తుతం OPaL తన వ్యాపార నమూనాను SEZ నుంచి DTA కి మార్చుకునే పనిలో ఉంది. దీర్ఘకాలిక పరిష్కారంగా జపాన్కు చెందిన Mitsui భాగస్వామ్యంతో తక్కువ ధరకే ఎథేన్ను దిగుమతి చేసుకునే ప్రయత్నాలు మొదలుపెట్టింది. అయితే, ఈ ప్రాజెక్ట్ పూర్తవడానికి FY29-30 వరకు సమయం పట్టే అవకాశం ఉంది, కాబట్టి పెట్టుబడిదారులు రాబోయే కాలంలో గ్యాస్ సరఫరా మరియు నాఫ్తా ధరల కదలికలపై నిశితంగా దృష్టి పెట్టాలి.