

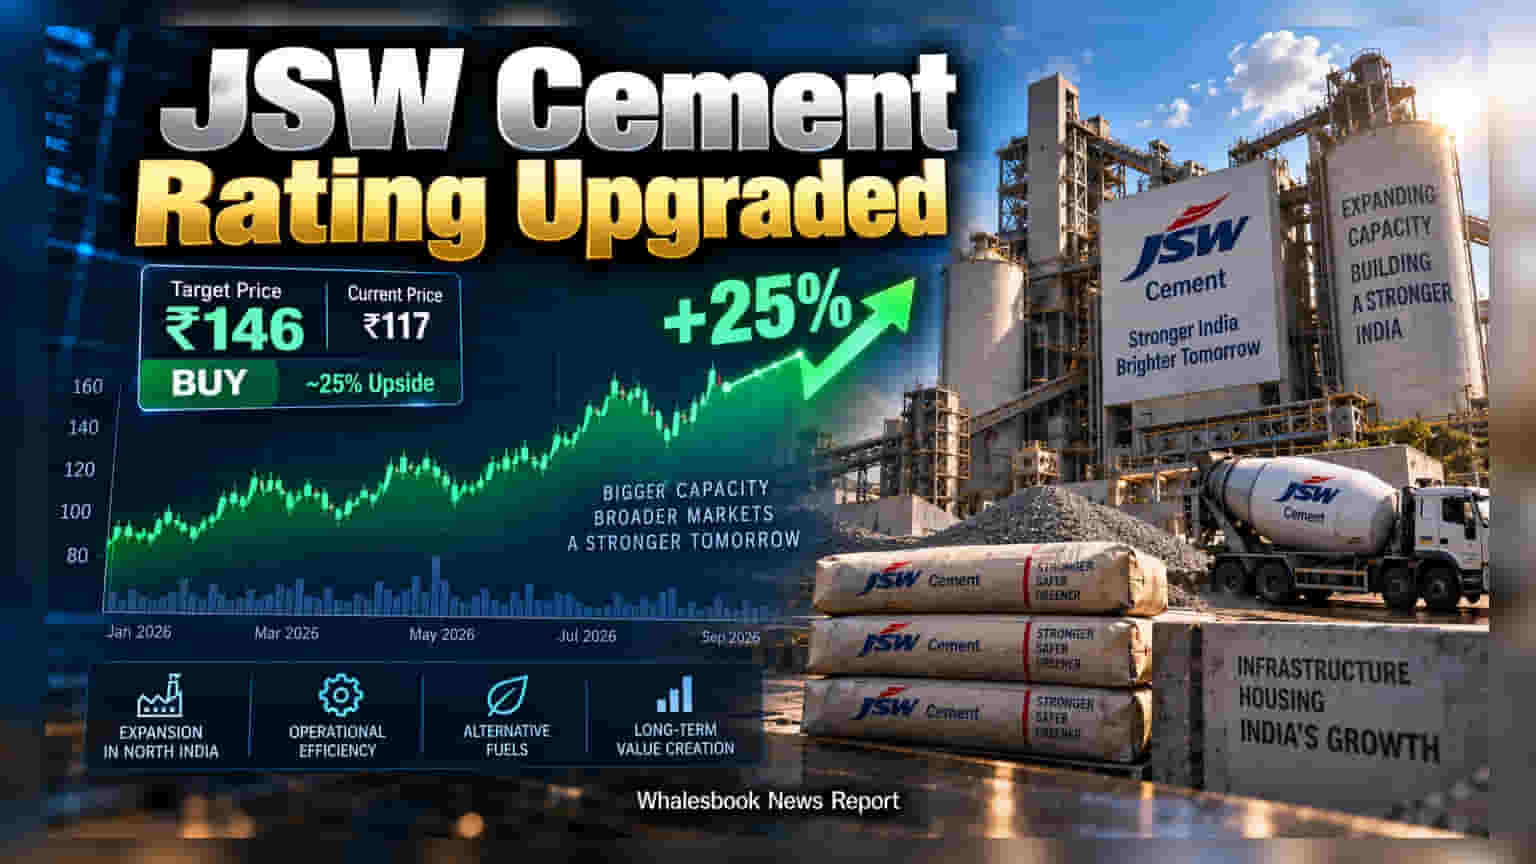
JSW Cement పై Motilal Oswal బుల్లిష్గా మారింది. కంపెనీ నార్త్ ఇండియా విస్తరణ నేపథ్యంలో, ఈ స్టాక్ ధర **25%** పెరిగే అవకాశం ఉందని, టార్గెట్ ప్రైస్ **₹146** గా నిర్ణయించింది. అయితే, సిమెంట్ రంగంలో ఉన్న ముడి పదార్థాల ధరల భారాన్ని ఇన్వెస్టర్లు గమనించాలి.
ఎందుకు ఈ పాజిటివ్ అంచనా?
Motilal Oswal Financial Services, JSW Cement స్టాక్ పై తన వ్యూహాన్ని మారుస్తూ 'Buy' రేటింగ్ని ఇచ్చింది. ప్రస్తుతం ₹117 వద్ద ట్రేడ్ అవుతున్న ఈ షేరు, భవిష్యత్తులో ₹146 కి చేరుతుందని బ్రోకరేజ్ అంచనా వేస్తోంది. కేవలం రీజనల్ ప్లేయర్గా మాత్రమే కాకుండా, ఉత్తర భారత మార్కెట్లోకి అడుగుపెడుతూ పూర్తిస్థాయి సిమెంట్ తయారీ సంస్థగా మారడమే ఈ కంపెనీకి కలిసివచ్చే అంశం.
వాల్యుయేషన్ లెక్కలు
ఈ టార్గెట్ ధరను నిర్ణయించడానికి 2028 ఆర్థిక సంవత్సరానికి సంబంధించిన EV/Ebitda రేషియోను 14 రెట్లుగా అంచనా వేశారు. ప్రస్తుతం ఈ స్టాక్ 12 రెట్ల వద్ద ట్రేడ్ అవుతోంది, అంటే ఇది తన ప్రారంభ స్థాయి కంటే తక్కువ (Discount) ధరలో లభిస్తోందని విశ్లేషకుల అభిప్రాయం.
గమనించాల్సిన రిస్కులు
అంతా బాగున్నప్పటికీ, సిమెంట్ రంగం ప్రస్తుతం కొన్ని సవాళ్లను ఎదుర్కొంటోంది. ముఖ్యంగా ఎనర్జీ, బొగ్గు ధరలు పెరగడం వల్ల కంపెనీల లాభాల మార్జిన్లపై ప్రభావం పడుతోంది. అలాగే, మార్కెట్లో UltraTech Cement, Ambuja Cements, మరియు ACC వంటి దిగ్గజాల నుంచి పోటీ గట్టిగా ఉంది. సిమెంట్ ధరలను పెంచే శక్తి (Pricing Power) ప్రస్తుతం కంపెనీలకు అంత సులువుగా దక్కడం లేదు.
కంపెనీ వ్యూహం
ఈ ఇబ్బందులను అధిగమించడానికి JSW Cement ఆపరేషనల్ సామర్థ్యాన్ని పెంచుకోవడంపై దృష్టి పెట్టింది. లాజిస్టిక్స్ నెట్వర్క్ మెరుగుపరచడం, సోలార్ వంటి ప్రత్యామ్నాయ ఇంధన వనరుల వాడకాన్ని పెంచడం ద్వారా ఖర్చులను తగ్గించుకోవాలని ప్లాన్ చేస్తోంది. రాబోయే కాలంలో కంపెనీ ఈ విస్తరణను ఎలా నిర్వహిస్తుంది, మరియు రుణ భారాన్ని ఎలా తగ్గిస్తుంది అనే అంశాలే ఈ స్టాక్ భవిష్యత్తును నిర్ణయించనున్నాయి.