

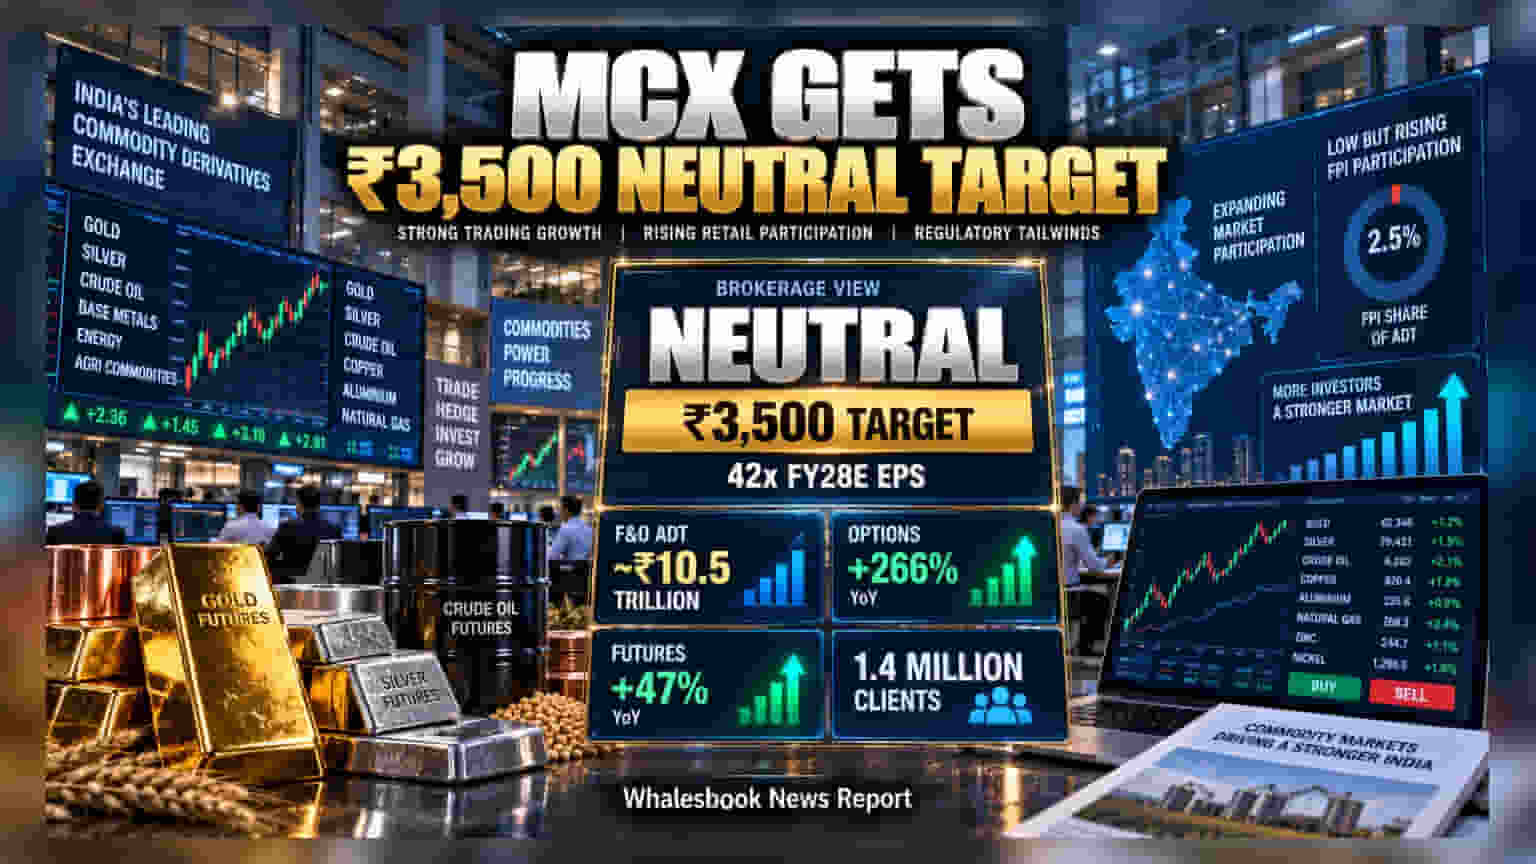
MCX (Multi Commodity Exchange of India) స్టాక్ పై మోతీలాల్ ఓస్వాల్ 'న్యూట్రల్' రేటింగ్ను కొనసాగించింది. కంపెనీ Q1 FY27లో **266%** ఆప్షన్స్ టర్నోవర్ పెంచుకున్నా, ప్రస్తుత వాల్యుయేషన్లు ఎక్కువగానే ఉన్నాయని బ్రోకరేజ్ పేర్కొంది.
ఆపరేషనల్ వృద్ధి బాగున్నా.. తగ్గిన ఉత్సాహం
MCX క్వార్టర్ 1 (FY27) లో అదిరిపోయే పెర్ఫార్మెన్స్ కనబరిచింది. ఆప్షన్స్ నాషనల్ యావరేజ్ డైలీ టర్నోవర్ 266% పెరగగా, ఫ్యూచర్స్ టర్నోవర్ 47% వృద్ధిని నమోదు చేసింది. అంతేకాకుండా, యాక్టివ్ క్లయింట్ల సంఖ్య 95% పెరిగి 1.4 మిలియన్లకు చేరింది.
కంపెనీ నికర లాభం (Net Profit) గతేడాది ఇదే సమయంతో పోలిస్తే 103% పెరిగి ₹413.44 కోట్లకు చేరింది. అయితే, గత క్వార్టర్ (Q4 FY26) తో పోలిస్తే ఇది 22% క్షీణతను చూపడం ఇన్వెస్టర్లను ఆలోచనలో పడేసింది.
వాల్యుయేషన్ ఎందుకు అడ్డంకి?
మోతీలాల్ ఓస్వాల్ నిపుణుల అభిప్రాయం ప్రకారం, ప్రస్తుత మార్కెట్ ధర FY28 అంచనా ఆదాయానికి 42 రెట్లు (42x) ఎక్కువగా ఉంది. అంటే కంపెనీ సాధించబోయే గ్రోత్ ని మార్కెట్ ఇప్పటికే డిస్కౌంట్ చేసేసింది. దీనివల్ల షేర్ ధరలో వెంటనే పెద్దగా పెరిగే అవకాశం (Immediate Upside) తక్కువగా ఉందని బ్రోకరేజ్ విశ్లేషించింది.
SEBI నిర్ణయాల కోసం వేచిచూపు
భవిష్యత్తులో MCX కదలికలు SEBI తీసుకునే నిర్ణయాలపై ఆధారపడి ఉన్నాయి. ముఖ్యంగా కో-లొకేషన్ సేవలు మరియు ఫారిన్ పోర్ట్ఫోలియో ఇన్వెస్టర్లకు (FPIs) కమోడిటీ మార్కెట్లో మరిన్ని అవకాశాలు కల్పిస్తే లిక్విడిటీ పెరుగుతుంది. ప్రస్తుతం FPIల భాగస్వామ్యం కేవలం 2.5% మాత్రమే ఉండటం గమనార్హం. రాబోయే రోజుల్లో ట్రేడింగ్ వాల్యూమ్స్ ఇదే జోరును కొనసాగిస్తాయా లేదా అనేది చూడాల్సి ఉంది.