

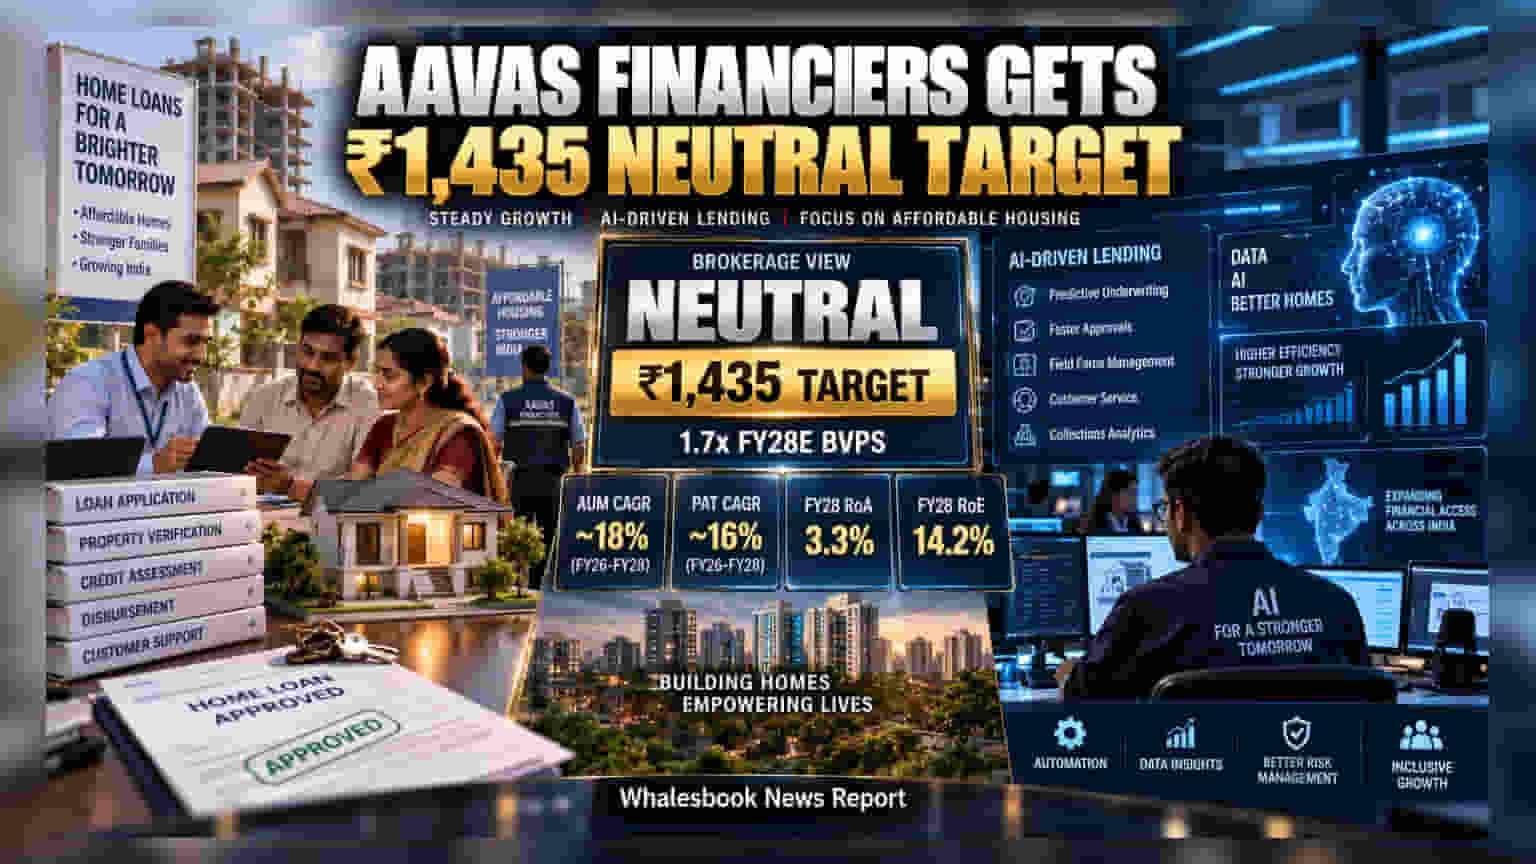
Aavas Financiers యొక్క టెక్నాలజీ మరియు AI వ్యూహాలను పరిశీలించిన Motilal Oswal, ఈ స్టాక్పై 'న్యూట్రల్' (Neutral) రేటింగ్ను కొనసాగిస్తూ **₹1,435** టార్గెట్ ప్రైస్ను ఫిక్స్ చేసింది. FY28 వరకు కంపెనీ మంచి వృద్ధిని నమోదు చేయవచ్చని అంచనా వేస్తున్నప్పటికీ, ప్రస్తుతం ఉన్న వ్యాల్యుయేషన్ కారణంగా రేటింగ్లో ఎలాంటి మార్పు చేయలేదు.
టెక్నాలజీపై భారీ కసరత్తు
హౌసింగ్ ఫైనాన్స్ రంగంలో ఉన్న Aavas Financiers, తన కార్యకలాపాలను డిజిటలైజ్ చేయడంలో భాగంగా ఆర్టిఫిషియల్ ఇంటెలిజెన్స్ (AI) మరియు డేటా టూల్స్ను విస్తృతంగా ఉపయోగిస్తోంది. ముఖ్యంగా లోన్ ఒరిజినేషన్, అండర్రైటింగ్ మరియు కస్టమర్ సర్వీస్లను పేపర్-రహితంగా మార్చడంపై కంపెనీ దృష్టి సారించింది. ఈ మార్పుల వల్ల లోన్ అప్లికేషన్ ప్రాసెసింగ్ వేగం పెరగడమే కాకుండా, నిర్ణయాల్లో మరింత స్పష్టత వస్తుందని బ్రోకరేజ్ అంచనా వేస్తోంది.
ఆర్థిక వృద్ధి అంచనాలు
కంపెనీ రాబోయే సంవత్సరాల్లో మెరుగైన ప్రదర్శన కనబరిచే అవకాశం ఉందని Motilal Oswal విశ్లేషించింది:
- FY26 నుంచి FY28 మధ్య కాలంలో కంపెనీ ఆస్తుల నిర్వహణ (AUM) 18% చొప్పున వృద్ధి చెందే అవకాశం ఉంది.
- పన్ను తర్వాత లాభం (PAT) సుమారు 16% CAGR వృద్ధిని సాధించవచ్చు.
- FY28 నాటికి రిటర్న్ ఆన్ అసెట్స్ (ROA) 3.3% గా మరియు రిటర్న్ ఆన్ ఈక్విటీ (ROE) 14.2% గా నమోదయ్యే అవకాశం ఉంది.
న్యూట్రల్ రేటింగ్ ఎందుకు?
వ్యాపార విస్తరణ మరియు సాంకేతిక పెట్టుబడులు ఆశాజనకంగా ఉన్నప్పటికీ, ప్రస్తుత షేర్ ధర ఇప్పటికే కంపెనీ వృద్ధిని ప్రతిబింబిస్తోందని బ్రోకరేజ్ భావిస్తోంది. FY28 అంచనా బుక్ వాల్యూపై 1.7 రెట్ల వ్యాల్యుయేషన్ వద్ద స్టాక్ ఉండటంతో, తక్కువ కాలంలో భారీ పెరుగుదలకు అవకాశం తక్కువగా ఉందని పేర్కొంది. పెట్టుబడిదారులు కంపెనీ సాధించే ఆపరేషనల్ ఎఫిషియన్సీని మరియు క్రెడిట్ క్వాలిటీని క్షుణ్ణంగా గమనించాల్సి ఉంటుంది.