

ప్రముఖ గ్లోబల్ బ్రోకరేజ్ సంస్థ UBS, HDFC Bank షేర్లపై సానుకూల ధోరణిని వ్యక్తం చేసింది. లోన్ గ్రోత్ మరియు మార్జిన్లు మెరుగుపడతాయని అంచనా వేస్తూ 'Buy' రేటింగ్ను జారీ చేసింది. అయితే, ఈ ఏడాది షేర్ ధర **25%** పడిపోవడంతో, అక్టోబర్ **17, 2026**న రానున్న క్వార్టర్లీ ఫలితాలు ఇన్వెస్టర్లకు కీలకం కానున్నాయి.
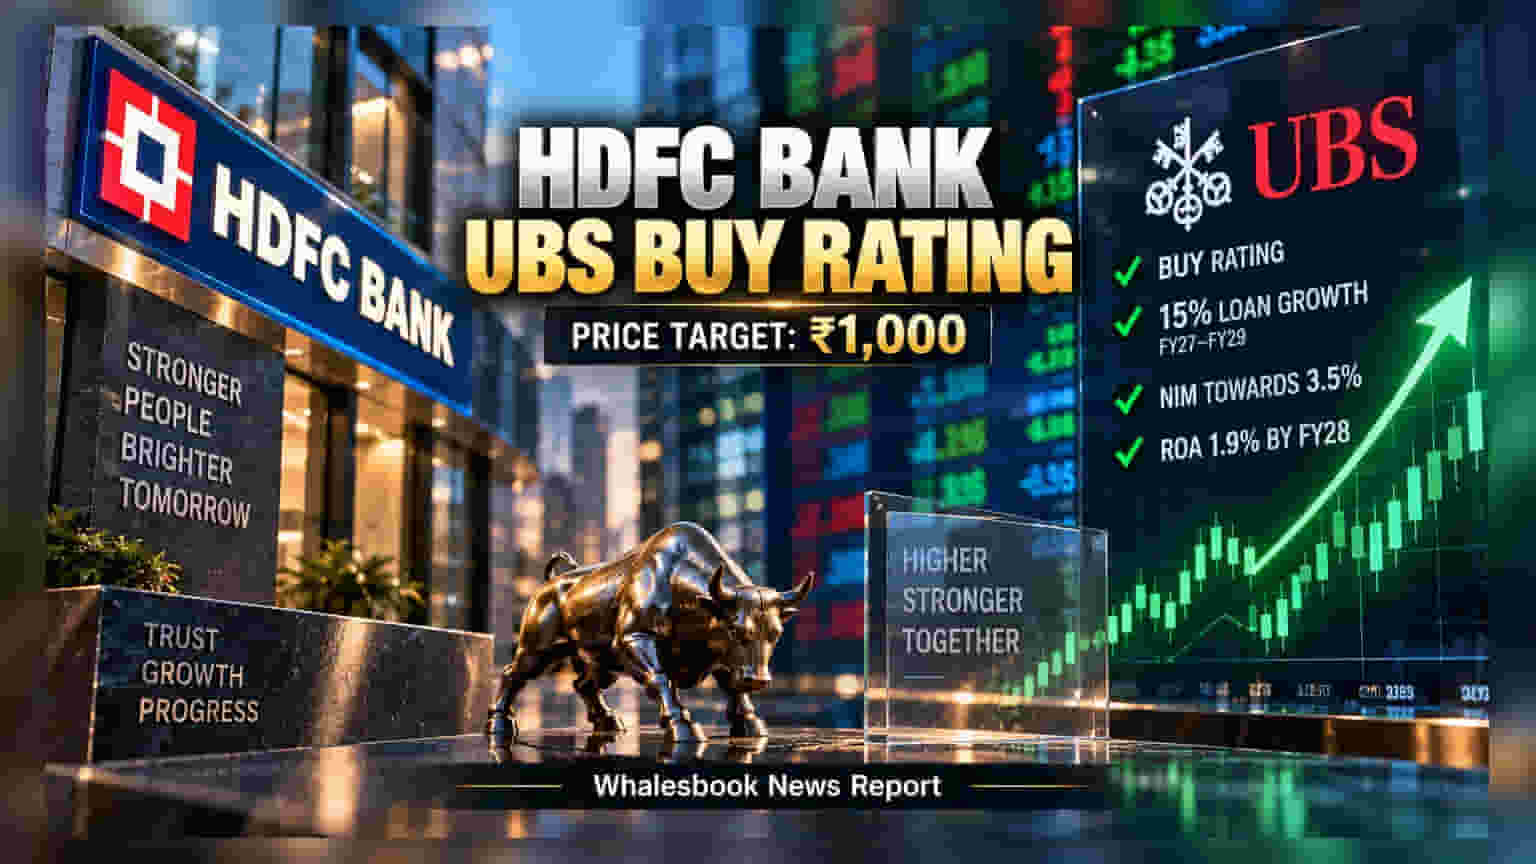
ప్రముఖ గ్లోబల్ బ్రోకరేజ్ సంస్థ UBS తాజాగా HDFC Bankపై తన కవరేజీని ప్రారంభించింది. ఈ బ్యాంక్ మేనేజ్మెంట్ సవాళ్లను అధిగమించి, విస్తరణపై దృష్టి సారిస్తున్న తరుణంలో, షేర్లకు 'Buy' రేటింగ్ ఇవ్వడమే కాకుండా, టార్గెట్ ప్రైస్ను ₹1,000గా నిర్ణయించింది. బ్యాంక్ వృద్ధిపై నమ్మకంతో దీనిని తన 'APAC Key Call' లిస్టులో కూడా చేర్చింది.
ఆర్థిక వృద్ధి అంచనాలు
UBS రిపోర్టు ప్రకారం, 2027 నుండి 2029 ఆర్థిక సంవత్సరాల మధ్య బ్యాంక్ లోన్ గ్రోత్ ఏటా 15% వరకు నమోదయ్యే అవకాశం ఉంది. అలాగే, నెట్ ఇంట్రెస్ట్ మార్జిన్లు (NIMs) 3.5% కి పెరిగే అవకాశం ఉందని, 2028 నాటికి రిటర్న్ ఆన్ అసెట్స్ (ROA) 1.9% చేరుకోవచ్చని అంచనా వేసింది.
వ్యాల్యుయేషన్ మరియు మార్కెట్ పరిస్థితి
ప్రస్తుత మార్కెట్ ధర వద్ద షేర్ విలువ ఆకర్షణీయంగానే ఉందని, 2028 నాటి అంచనా బుక్ వాల్యూ ప్రకారం ఇది 1.4 రెట్లు మాత్రమే ట్రేడ్ అవుతోందని నిపుణులు విశ్లేషిస్తున్నారు.
అయితే, ఇన్వెస్టర్ల సెంటిమెంట్ మాత్రం కాస్త ఆందోళనకరంగా ఉంది. ఈ ఏడాది కాలంలో షేర్ ఇప్పటికే 25% మేర నష్టపోయింది. ప్రస్తుతం మార్కెట్లో 69% ఆర్డర్లు అమ్మకాల వైపు (Sell Side) ఉండటం గమనార్హం. ఇన్వెస్టర్లు అక్టోబర్ 17, 2026న వెలువడనున్న క్వార్టర్లీ రిజల్ట్స్ కోసం వేచి చూస్తున్నారు. ఈ ఫలితాల్లో బ్యాంక్ తన మార్జిన్లను కాపాడుకుంటూ, వ్యయ నియంత్రణను ఎలా అమలు చేస్తుందో చూడటం అత్యంత కీలకం.