

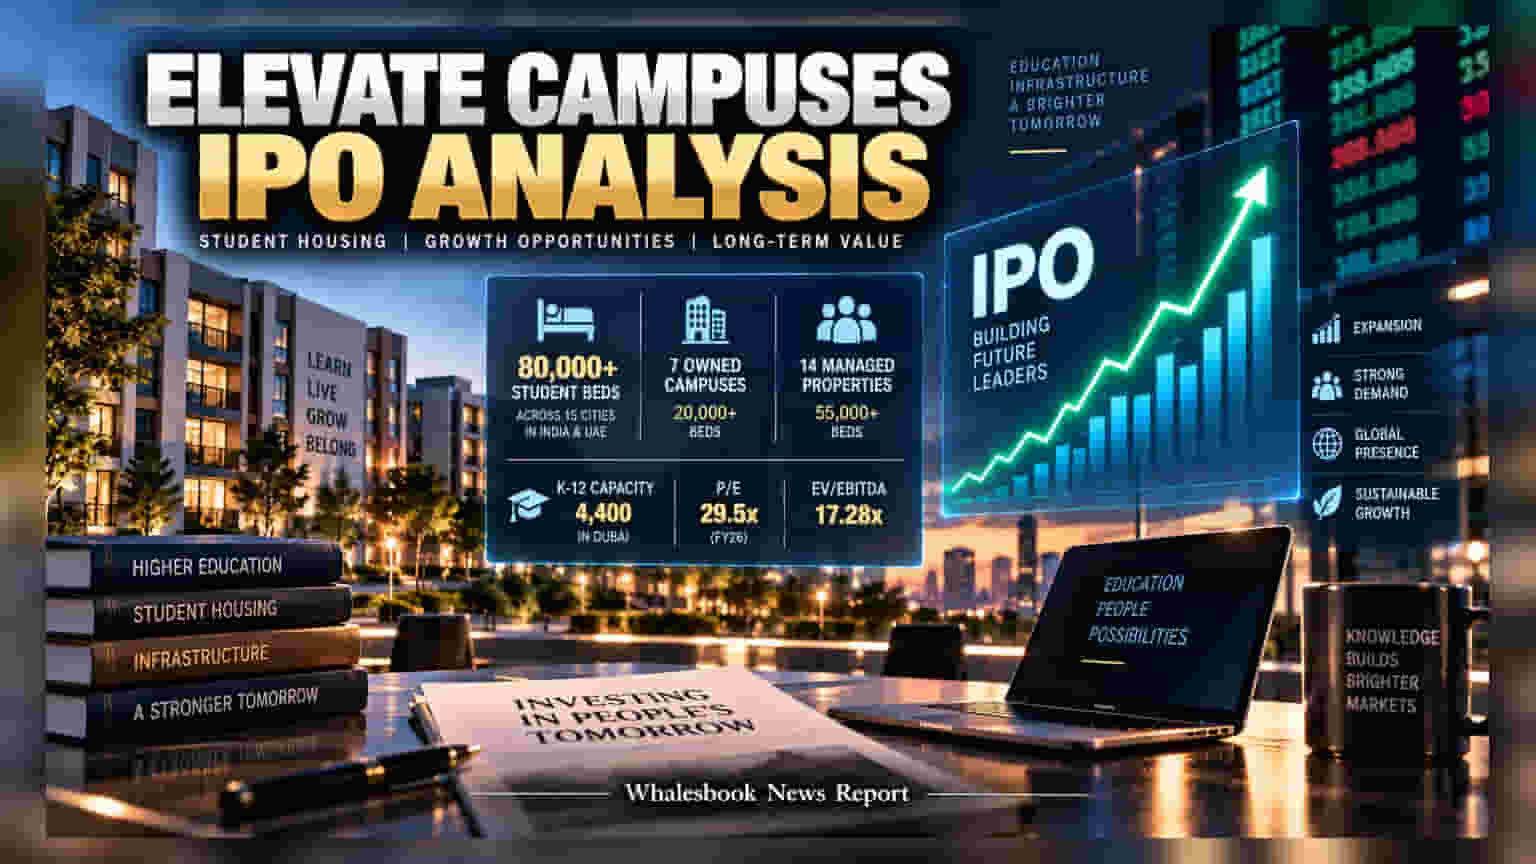
Elevate Campuses Limited ఐపీఓ సబ్స్క్రిప్షన్ కోసం సిద్ధమైంది. మార్కెట్ వాల్యుయేషన్ **₹6,100 కోట్లు**గా ఉన్న ఈ ఇష్యూపై, ప్రముఖ బ్రోకరేజ్ సంస్థ Anand Rathi దీర్ఘకాలిక పెట్టుబడికి మొగ్గు చూపుతోంది.
బిజినెస్ మోడల్ ఎలా ఉంది?
Elevate Campuses తన వ్యాపారాన్ని కేవలం ఓన్డ్ (Owned) మాత్రమే కాకుండా, మేనేజ్డ్ (Managed) పద్ధతిలో కూడా విస్తరిస్తోంది. మార్చి 2026 నాటికి, భారత్ మరియు UAEలో కలిపి 80,000 కంటే ఎక్కువ బెడ్ల సామర్థ్యాన్ని ఈ సంస్థ కలిగి ఉంది. దీనిలో 7 సొంత క్యాంపస్లు ఉండగా, 14 మేనేజ్డ్ ప్రాపర్టీలు ఉన్నాయి. దుబాయ్లో 4,400 కే-12 విద్యార్థుల సామర్థ్యం కూడా ఉంది.
వాల్యుయేషన్ మరియు బ్రోకరేజ్ విశ్లేషణ
ఈ ఐపీఓ 29.5 P/E రేషియో వద్ద వస్తోంది. అలాగే, ఎంటర్ప్రైజ్ వాల్యూ టు EBITDA రేషియో 17.28గా ఉంది. ఈ లెక్కలు చూస్తుంటే, కంపెనీ విలువ ఇప్పటికే ఫుల్లీ ప్రైస్డ్ (Fully Priced) అని, అంటే భవిష్యత్తు వృద్ధిని ముందే అంచనా వేసి ధర నిర్ణయించారని అర్థమవుతోంది. అందుకే, తక్షణ లాభాల కంటే లాంగ్ టర్మ్ ఇన్వెస్టర్లకు మాత్రమే ఇది అనుకూలంగా ఉండొచ్చని Anand Rathi విశ్లేషకులు చెబుతున్నారు.
రిస్క్ ఫ్యాక్టర్స్ మరియు గమనించాల్సినవి
- ఖర్చులు: సొంత క్యాంపస్ల మెయింటెనెన్స్కు భారీగా నిధులు అవసరం. ఒకవేళ ఆక్యుపెన్సీ రేటు తగ్గితే నగదు ప్రవాహాలపై ప్రభావం చూపే అవకాశం ఉంది.
- సీజనాలిటీ: విద్యారంగం సీజనల్ వ్యాపారం కాబట్టి, సెలవుల సమయంలో ఆక్యుపెన్సీ హెచ్చుతగ్గులకు లోనయ్యే ప్రమాదం ఉంది.
- విదేశీ మార్కెట్లు: UAE కార్యకలాపాల వల్ల కరెన్సీ హెచ్చుతగ్గులు మరియు స్థానిక నియంత్రణల ప్రభావం ఉండే అవకాశం ఉంది.