

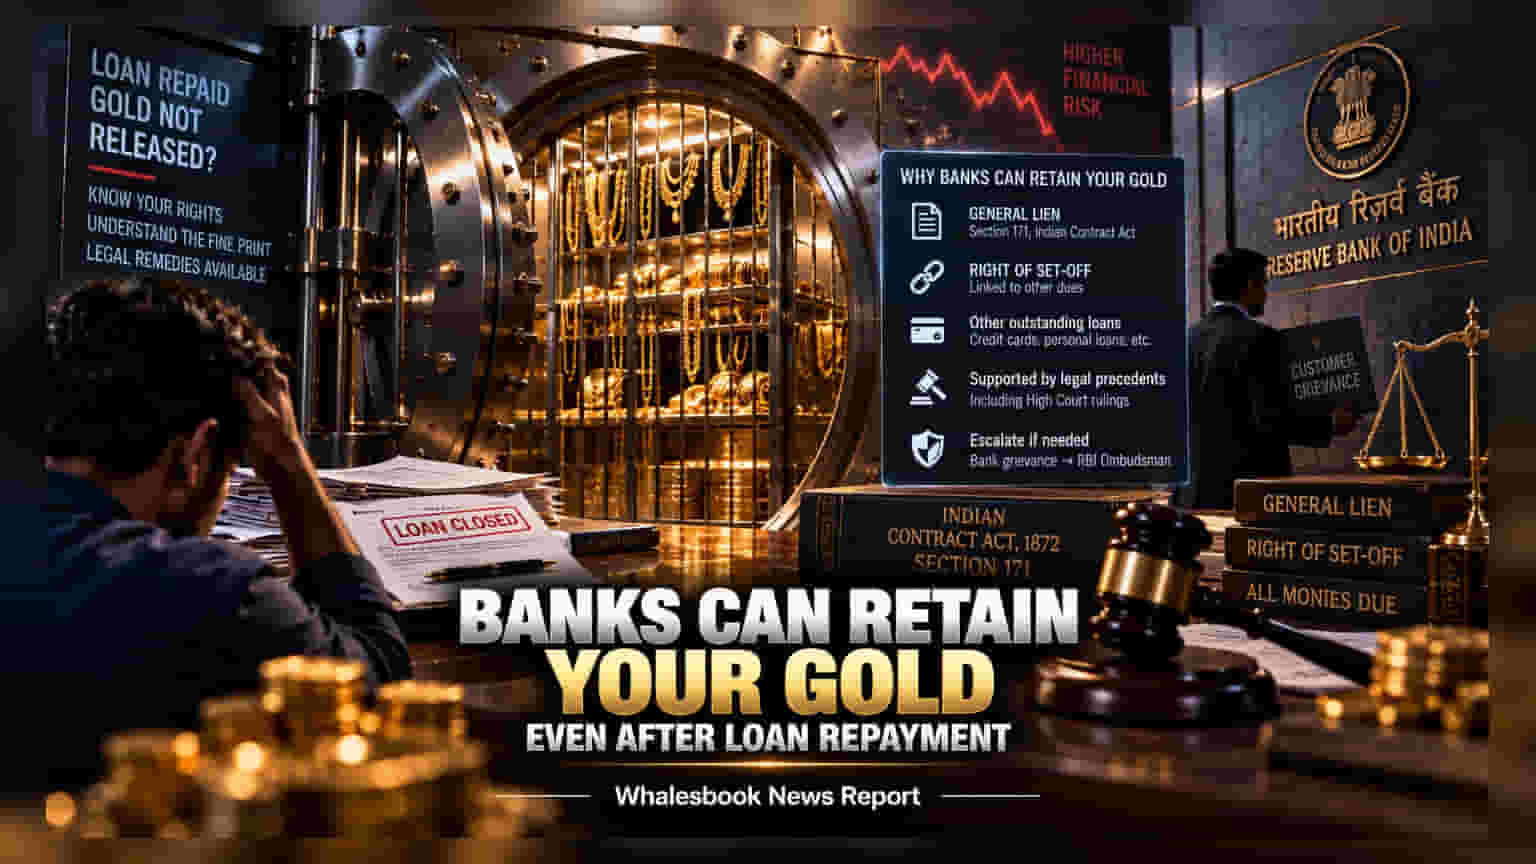
గోల్డ్ లోన్ మొత్తాన్ని చెల్లించినంత మాత్రాన బ్యాంకులు మీ బంగారాన్ని వెంటనే వెనక్కి ఇవ్వకపోవచ్చు. బ్యాంకులు తమ 'General Lien' హక్కును ఉపయోగించి, మీ ఇతర అప్పుల కోసం ఆ బంగారాన్ని నిలిపి ఉంచే అవకాశం ఉంది. లోన్ అగ్రిమెంట్లలో ఉండే 'Right of Set-off' క్లాజుల గురించి ప్రతి ఒక్కరూ తెలుసుకోవాలి.
గోల్డ్ లోన్ పూర్తి చేయగానే బ్యాంకులు తాకట్టు పెట్టిన బంగారాన్ని వెనక్కి ఇచ్చేస్తాయని చాలామంది భావిస్తారు. కానీ, బ్యాంకింగ్ నిబంధనల ప్రకారం ఇది ఎల్లప్పుడూ జరగదు. మీరు లోన్ తీసుకునేటప్పుడు సంతకం చేసిన అగ్రిమెంట్లో ఉన్న కొన్ని నిబంధనల వల్ల, లోన్ తీర్చినప్పటికీ మీ బంగారాన్ని బ్యాంకులు తమ వద్దే ఉంచుకునే అధికారం కలిగి ఉంటాయి.
బ్యాంకర్స్ లీన్ (Banker's Lien) అంటే ఏమిటి?
భారతీయ కాంట్రాక్ట్ చట్టం, 1872లోని సెక్షన్ 171 ప్రకారం, బ్యాంకులకు 'General Lien' అనే హక్కు ఉంటుంది. దీని ద్వారా, ఒక కస్టమర్కు బ్యాంకులో ఇతర బకాయిలు ఏవైనా ఉంటే, వాటిని చెల్లించే వరకు తాకట్టు పెట్టిన ఆస్తులను బ్యాంకులు తమ వద్దే ఉంచుకోవచ్చు. మీరు వేరే ఏవైనా పర్సనల్ లోన్లు తీసుకున్నా లేదా వేరొకరి లోన్కు గ్యారంటర్గా ఉన్నా, ఆ బాధ్యతల కోసం బ్యాంక్ మీ బంగారాన్ని సెక్యూరిటీగా చూపిస్తుంది.
'Right of Set-off' క్లాజ్ డేంజర్!
లోన్ అప్లికేషన్ ఫారమ్లలో ఉండే 'Right of Set-off' లేదా 'All monies due' అనే క్లాజులు అత్యంత కీలకమైనవి. వీటిని అంగీకరించడం అంటే, మీ అన్ని అకౌంట్లను బ్యాంక్ ఒకదానితో ఒకటి లింక్ చేయడానికి మీరు పర్మిషన్ ఇచ్చినట్లే. ఒకవేళ మీ క్రెడిట్ కార్డ్ బిల్లులు లేదా ఇతర లోన్లు పెండింగ్లో ఉంటే, ఆ మొత్తం చెల్లించే వరకు బ్యాంక్ బంగారాన్ని తిరిగి ఇచ్చేందుకు నిరాకరించవచ్చు. ఆంధ్రప్రదేశ్ హైకోర్టు ఇచ్చిన కొన్ని తీర్పులు కూడా బ్యాంకులకు ఈ హక్కు ఉన్నట్లు స్పష్టం చేశాయి.
ఇన్వెస్టర్లు తీసుకోవాల్సిన జాగ్రత్తలు
- అగ్రిమెంట్ జాగ్రత్తగా చదవండి: లోన్ తీసుకునే ముందే ఫారమ్లో ఉన్న నిబంధనలను, ముఖ్యంగా 'General Lien' మరియు 'Set-off' క్లాజులను పరిశీలించండి.
- లిఖితపూర్వక వివరణ కోరండి: ఒకవేళ బ్యాంక్ మీ బంగారాన్ని ఇవ్వకపోతే, దానికి గల స్పష్టమైన కారణాన్ని, ఏ అప్పుకు సంబంధించి అలా చేస్తున్నారో లిఖితపూర్వకంగా అడగండి.
- గ్రీవెన్స్ రిడ్రెసల్: బ్యాంక్ సమాధానం సంతృప్తికరంగా లేకపోతే, వారి అంతర్గత గ్రీవెన్స్ సెల్ (Grievance Redressal Mechanism)లో కంప్లైంట్ చేయండి. 30 రోజుల్లో పరిష్కారం రాకపోతే, Reserve Bank of India (RBI) ఇంటిగ్రేటెడ్ అంబుడ్స్మన్ (Integrated Ombudsman Scheme)ను సంప్రదించవచ్చు.
ఎల్లప్పుడూ లోన్ క్లోజర్ స్టేట్మెంట్లు, పేమెంట్ రసీదులను జాగ్రత్తగా భద్రపరుచుకోవడం భవిష్యత్తులో మీకు రక్షణగా ఉంటుంది.