

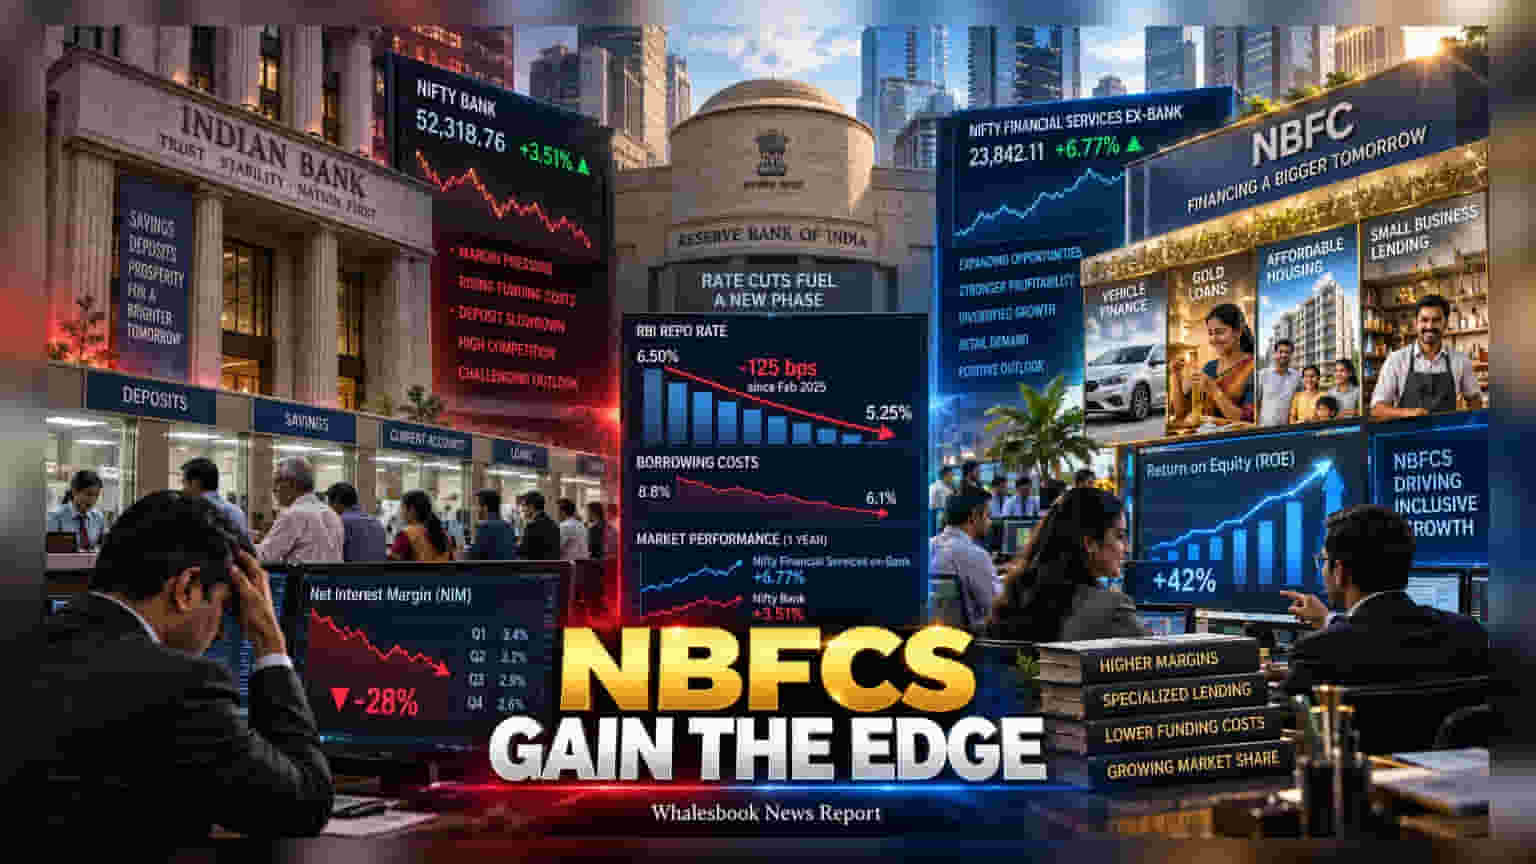
ప్రస్తుత మార్కెట్ పరిస్థితుల్లో ఇన్వెస్టర్లు బ్యాంకుల కంటే NBFCలకే ఎక్కువ ప్రాధాన్యత ఇస్తున్నారు. రేట్ల తగ్గింపు మరియు నిచ్ లెండింగ్ స్ట్రాటజీలు వీరికి కలిసి వస్తున్నాయి. ఫిబ్రవరి 2025 నుంచి రిపో రేటు **125 బేసిస్ పాయింట్ల** మేర తగ్గడం, బ్యాంకులపై డిపాజిట్ గ్రోత్ ఒత్తిడి పెరగడం ప్రధాన కారణాలు.
మార్కెట్ ట్రెండ్ మారింది!
భారత ఫైనాన్షియల్ సెక్టార్లో ఇన్వెస్టర్ల ధోరణిలో స్పష్టమైన మార్పు కనిపిస్తోంది. గడిచిన ఏడాదిలో Nifty Financial Services ex-Bank index ఏకంగా 6.77% పెరగగా, Nifty Bank index కేవలం 3.51% వృద్ధితో సరిపెట్టుకుంది. వడ్డీ రేట్ల చక్రం (Interest rate cycle) మారుతున్న కొద్దీ, బ్యాంకులు మరియు NBFCల వ్యాపార నమూనాలు ఎలా స్పందిస్తున్నాయో ఇది స్పష్టం చేస్తోంది.
వడ్డీ రేట్ల ఎఫెక్ట్
రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) ఫిబ్రవరి 2025 నుంచి రిపో రేటును 125 బేసిస్ పాయింట్లు తగ్గించింది. బ్యాంకుల లోన్ పోర్ట్ఫోలియో చాలా వరకు ఫ్లోటింగ్ రేట్లకు లింక్ అయి ఉండటంతో, రేట్లు తగ్గగానే బ్యాంకుల ఆదాయం వెంటనే పడిపోతోంది. కానీ, వారి ఖర్చు (డిపాజిట్లపై వడ్డీ) మాత్రం వెంటనే తగ్గదు, ఎందుకంటే ఆ డిపాజిట్లు ఫిక్స్డ్ టెన్యుర్లో లాక్ అయి ఉంటాయి. దీనివల్ల బ్యాంకుల మార్జిన్లు తాత్కాలికంగా తగ్గుతున్నాయి. అదే సమయంలో NBFCలు తమ పాత లోన్ల ద్వారా ఎక్కువ వడ్డీని పొందుతూనే, కొత్తగా తక్కువ వడ్డీకే అప్పులు తీసుకుంటూ మార్జిన్లను కాపాడుకోగలుగుతున్నాయి.
తగ్గుతున్న బ్యాంక్ డిపాజిట్లు
ఎకనామిక్ సర్వే 2025-26 ప్రకారం, గృహ పొదుపుల్లో బ్యాంక్ డిపాజిట్ల వాటా 2012లో 57.9% ఉండగా, 2025 నాటికి అది **35.2%**కి పడిపోయింది. చౌకైన డిపాజిట్లు దొరక్కపోవడంతో బ్యాంకులు ఇప్పుడు ఖరీదైన బాండ్లు, సర్టిఫికెట్లపై ఆధారపడాల్సి వస్తోంది.
NBFCల స్పెషాలిటీ ఏంటి?
బ్యాంకులు పెద్ద పెద్ద ఇండస్ట్రియల్ లోన్లపై దృష్టి పెడితే, NBFCలు మాత్రం గోల్డ్ లోన్లు, సెకండ్ హ్యాండ్ వెహికల్ ఫైనాన్సింగ్, మరియు అఫోర్డబుల్ హౌసింగ్ వంటి నిచ్ సెగ్మెంట్లలో తమ పట్టును చాటుకుంటున్నాయి. ఇక్కడ పోటీ తక్కువగా ఉండటం, లోకల్ మార్కెట్పై పట్టు ఉండటం NBFCలకు కలిసొచ్చే అంశం.
ఇన్వెస్టర్లు గమనించాల్సింది ఏంటి?
NBFCల విషయంలో క్రెడిట్ కాస్ట్, ఫండింగ్ లభ్యత కీలకం. బ్యాంకుల విషయానికి వస్తే, డిపాజిట్లను ఆకర్షించే సామర్థ్యం మరియు ఆస్తి నాణ్యత (Asset Quality) పై ఇన్వెస్టర్లు ఓ కన్నేసి ఉంచాలి.