

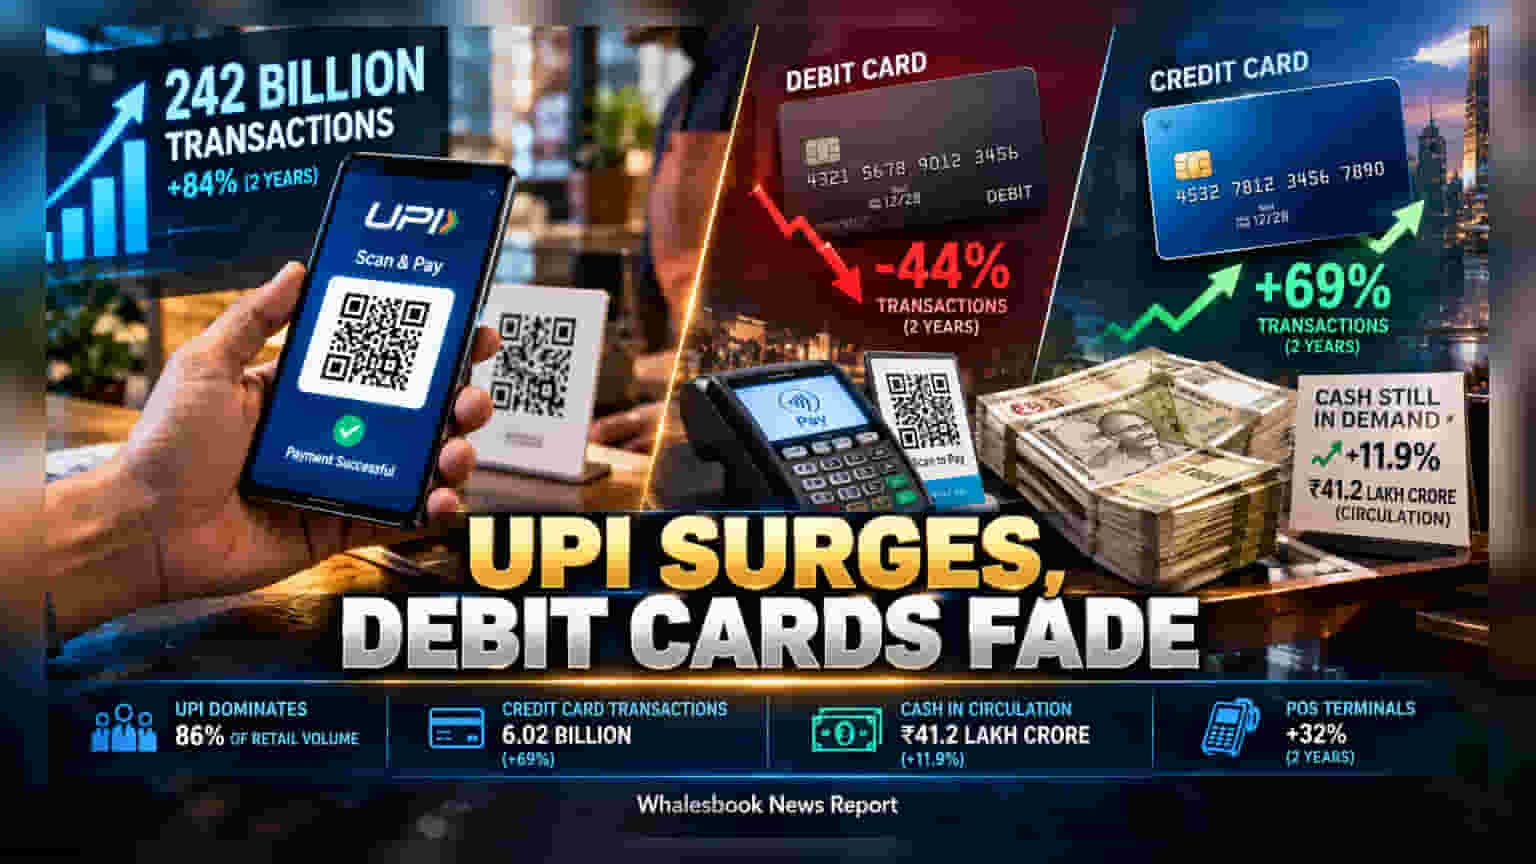
FY26లో UPI లావాదేవీలు ఏకంగా 242 బిలియన్లకు చేరుకున్నాయి. రిటైల్ చెల్లింపుల్లో 86% వాటాతో UPI అగ్రస్థానంలో ఉండగా, డెబిట్ కార్డుల వినియోగం మాత్రం 44% పడిపోవడం గమనార్హం.
భారతీయ వినియోగదారుల పేమెంట్ అలవాట్లు పూర్తిగా మారిపోతున్నాయి. డిజిటల్ లావాదేవీలు, ఫిజికల్ మనీ వినియోగం మధ్య ఒక స్పష్టమైన విభజన కనిపిస్తోంది. చిన్న చిన్న రోజువారీ ఖర్చుల కోసం UPIని వాడటం అలవాటు కాగా, షాపింగ్ కోసం డెబిట్ కార్డుల వాడకాన్ని ప్రజలు దాదాపు మానేస్తున్నారు.
UPI హవా.. రికార్డ్ స్థాయికి
గత రెండేళ్లతో పోలిస్తే UPI లావాదేవీలు 84% పెరిగి 242 బిలియన్లకు చేరాయి. ప్రస్తుతం రిటైల్ చెల్లింపుల్లో 86% వాటా UPIదే. ఒక్కో లావాదేవీ సగటు విలువ ₹1,300కి తగ్గడం అంటే, ప్రజలు ప్రతి చిన్న అవసరానికి UPIనే నమ్ముకుంటున్నారని అర్థం. దేశవ్యాప్తంగా UPI క్యూఆర్ (QR) కోడ్ల సంఖ్య 761 మిలియన్లకు రెట్టింపు కావడం ఈ దూకుడును స్పష్టం చేస్తోంది.
డెబిట్ కార్డుల పతనం.. క్రెడిట్ కార్డుల జోరు
డెబిట్ కార్డులు సుమారు 1 బిలియన్ చలామణిలో ఉన్నప్పటికీ, వాటి ద్వారా జరిగే పేమెంట్స్ 44% పడిపోయి కేవలం 1.28 బిలియన్లకు పరిమితమయ్యాయి. అంటే, కార్డులు ఉన్నా వాటిని కేవలం ఏటీఎంల నుండి డబ్బులు తీసుకోవడానికే వాడుతున్నారు తప్ప, షాపింగ్ కోసం కాదు.
మరోవైపు, క్రెడిట్ కార్డుల వినియోగం 69% పెరిగి 6.02 బిలియన్ల లావాదేవీలను నమోదు చేసింది. క్రెడిట్ కార్డుల ద్వారా జరిగే లావాదేవీలు పెరగడం బ్యాంకుల లాభదాయకతపై సానుకూల ప్రభావం చూపుతుందని నిపుణులు అంచనా వేస్తున్నారు.
మారుతున్న నగదు సమీకరణం
డిజిటల్ పేమెంట్స్ పెరిగినా, నగదు (Cash) డిమాండ్ మాత్రం తగ్గలేదు. మార్చి 2026 నాటికి చలామణిలో ఉన్న నోట్ల విలువ 11.9% పెరిగి ₹41.2 లక్షల కోట్లకు చేరుకుంది. దీనిని రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) ఒక ఆసక్తికరమైన పారడాక్స్గా అభివర్ణించింది. డిజిటల్ చెల్లింపులతో పాటు నగదును కూడా ఒక భద్రతా సాధనంగా ప్రజలు చూస్తున్నారు.