

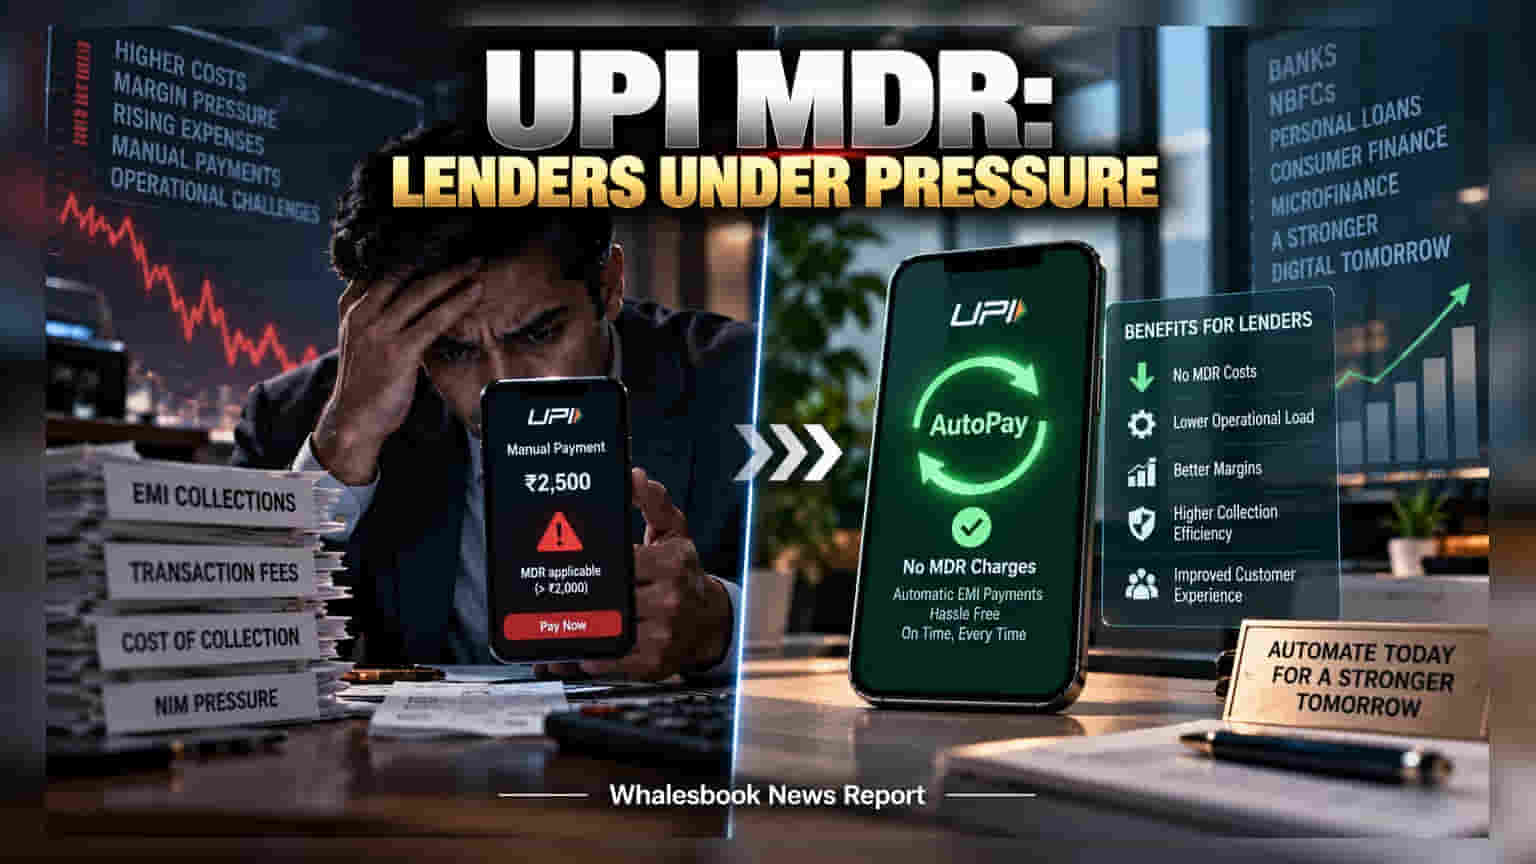
UPI ద్వారా **₹2,000** కంటే ఎక్కువ లోన్ ఈఎంఐలు చెల్లించేటప్పుడు బ్యాంకులు, ఎన్బీఎఫ్సీలకు అదనపు భారం పడుతోంది. ఈ ట్రాన్సాక్షన్ ఫీజులను వినియోగదారులపై వేసే అవకాశం లేకపోవడంతో, బ్యాంకులు 'UPI AutoPay' వైపు కస్టమర్లను మళ్లించే పనిలో పడ్డాయి.
ఎందుకు ఈ మార్పు?
ఇప్పటివరకు డిజిటల్ పేమెంట్స్ సులభంగానే ఉన్నా, ఇప్పుడు బ్యాంకులు, ఎన్బీఎఫ్సీలు (NBFCs) ఒక కొత్త సవాలును ఎదుర్కొంటున్నాయి. లోన్ ఈఎంఐలు లేదా ఇతర పేమెంట్స్ ను మ్యాన్యువల్ UPI ద్వారా ₹2,000 దాటి చెల్లిస్తే, లెండర్ సంస్థలు మెర్చంట్ డిస్కౌంట్ రేట్ (MDR) రుసుమును చెల్లించాల్సి వస్తోంది. నిబంధనల ప్రకారం ఈ భారాన్ని కస్టమర్లపై వేయడం కుదరదు, దాంతో ఈ ఖర్చంతా బ్యాంకుల నెట్ ప్రాఫిట్ మార్జిన్స్ (Net Interest Margins) పైనే పడుతోంది.
ప్రాఫిట్స్ పై ప్రభావం
పర్సనల్ లోన్లు, కన్స్యూమర్ డ్యూరబుల్స్ ఇచ్చే సంస్థలకు చిన్న మొత్తంలో పడే ఈ ఫీజులు కూడా, లావాదేవీలు ఎక్కువ ఉన్నప్పుడు పెద్ద మొత్తంలో ప్రాఫిట్స్ ను హరిస్తున్నాయి. ఈ ఖర్చును తగ్గించుకోవడానికి బ్యాంకులు ఇప్పుడు వేగంగా 'UPI AutoPay' (రికరెంట్ మ్యాండేట్స్) వైపు అడుగులు వేస్తున్నాయి. నేషనల్ పేమెంట్స్ కార్పొరేషన్ ఆఫ్ ఇండియా (NPCI) నిబంధనల ప్రకారం, ఈ ఆటోమేటెడ్ ట్రాన్సాక్షన్లకు ఎటువంటి MDR ఛార్జీలు ఉండవు.
ఇన్వెస్టర్లు ఏం గమనించాలి?
ఇన్వెస్టర్ల కోణంలో చూస్తే, ఒక బ్యాంక్ లేదా ఎన్బీఎఫ్సీ ఎంత వేగంగా తమ కస్టమర్లను మ్యాన్యువల్ పేమెంట్స్ నుంచి 'ఆటోమేటెడ్ మ్యాండేట్స్' కి మార్చగలదన్నదే కీలకం. ఏ సంస్థ అయితే ఈ 'Cost of Collection'ని సమర్థవంతంగా తగ్గించుకుంటుందో, వారి ప్రాఫిట్ మార్జిన్స్ భవిష్యత్తులో స్థిరంగా ఉంటాయి. ప్రస్తుతం బ్యాంకింగ్ రంగంలో జరుగుతున్న ఈ మార్పు కేవలం సాంకేతిక మార్పు మాత్రమే కాదు, ఇది తమ లాభాలను కాపాడుకోవడానికి బ్యాంకులు ఎంచుకున్న ఒక డిఫెన్సివ్ స్ట్రాటజీ.