

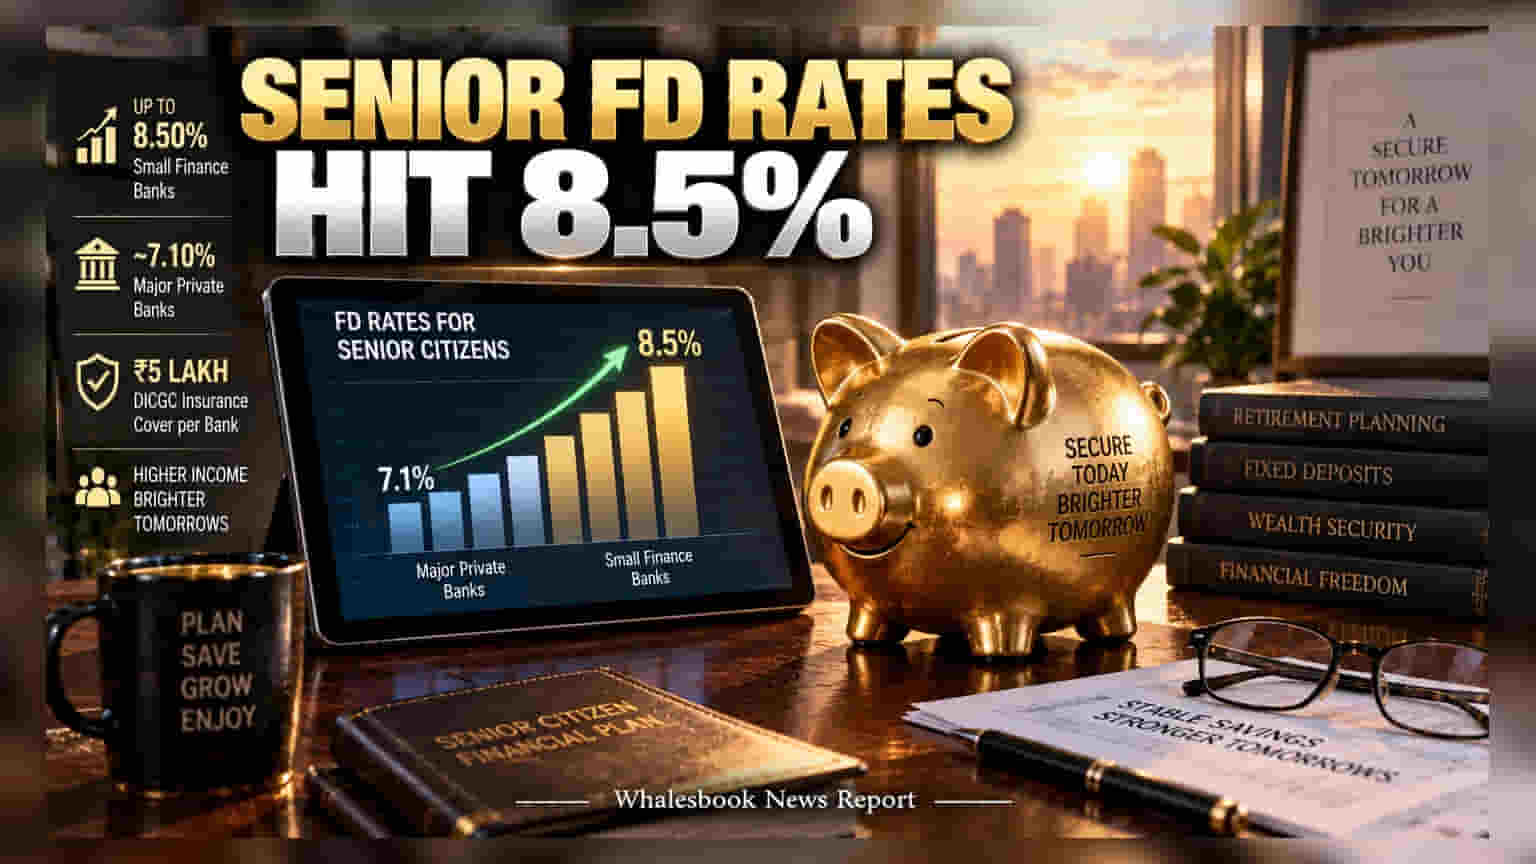
ప్రస్తుతం Equitas, ESAF మరియు Suryoday వంటి Small Finance Banks సీనియర్ సిటిజన్లకు **8.50%** వరకు వడ్డీని ఆఫర్ చేస్తున్నాయి. ఇది పెద్ద బ్యాంకులతో పోలిస్తే ఎక్కువే అయినప్పటికీ, పెట్టుబడి పెట్టే ముందు DICGC ఇన్సూరెన్స్ పరిమితులు మరియు లిక్విడిటీ విషయాలను పరిగణనలోకి తీసుకోవాలి.
ప్రస్తుతం రిటైర్డ్ వ్యక్తులు అధిక ఆదాయం కోసం చూస్తున్నప్పుడు, ఫిక్స్డ్ డిపాజిట్ (FD) మార్కెట్లో పెద్ద తేడాలు కనిపిస్తున్నాయి. మెయిన్స్ట్రీమ్ ప్రైవేట్ బ్యాంకులైన HDFC Bank, ICICI Bank వంటివి సీనియర్ సిటిజన్లకు సుమారు 7.10% వడ్డీని ఇస్తుంటే, Small Finance Banks (SFBs) మాత్రం 8.50% వరకు ఆఫర్ చేస్తున్నాయి.\n\n### వడ్డీ రేట్లు ఎందుకు ఎక్కువగా ఉన్నాయి?\n\nSFBs వ్యాపార నమూనా భిన్నంగా ఉంటుంది. ఇవి వృద్ధి దశలో ఉన్నాయి కాబట్టి, చిన్న వ్యాపారాలకు రుణాలు ఇవ్వడానికి నిరంతరం నిధుల అవసరం ఉంటుంది. అందుకే ఎక్కువ డిపాజిట్లను ఆకర్షించడానికి ఇవి ఆకర్షణీయమైన వడ్డీ రేట్లను అందిస్తాయి.\n\n### భద్రత మరియు DICGC పరిమితి\n\nఎక్కువ వడ్డీ చూసి ఆశపడటం సహజమే, కానీ పెట్టుబడి భద్రత కూడా ముఖ్యం. భారతదేశంలో Deposit Insurance and Credit Guarantee Corporation (DICGC) ప్రకారం, ఒక బ్యాంకులో ఒక డిపాజిటర్ కు ₹5 లక్షల వరకు మాత్రమే ఇన్సూరెన్స్ రక్షణ ఉంటుంది. ఇందులో అసలు మరియు వడ్డీ రెండూ కలిసి ఉంటాయి. కాబట్టి, మీ మొత్తం రిటైర్మెంట్ ఫండ్ను ఒకే చిన్న బ్యాంకులో ఉంచడం కంటే, ఇన్సూరెన్స్ పరిమితికి లోబడి పెట్టుబడులను విభజించుకోవడం సురక్షితం.\n\n### లిక్విడిటీ మరియు పెనాల్టీలు\n\nకేవలం వడ్డీ రేటును మాత్రమే కాకుండా, నిబంధనలను కూడా గమనించాలి. అత్యవసర సమయంలో డబ్బులు తీసుకోవాల్సి వస్తే, నిర్ణీత గడువుకు ముందే డ్రా చేయడం వల్ల పెనాల్టీలు పడే అవకాశం ఉంది. దీనివల్ల మీకు వచ్చే వడ్డీ తగ్గుతుంది. కాబట్టి, మీ అవసరాలకు అనుగుణంగా టెన్యూర్ (Tenure) ఎంచుకోవడం చాలా ముఖ్యం.\n\n### ఇన్వెస్టర్లకు సూచనలు\n\nఏదైనా బ్యాంకులో FD చేసే ముందు, ఆ బ్యాంకు యొక్క Capital Adequacy Ratio (CAR) మరియు Non-Performing Assets (NPA) స్థాయిలను తనిఖీ చేయడం మంచిది. రిస్క్ తగ్గించుకోవడానికి మీ పెట్టుబడులను పలు బ్యాంకులకు విస్తరించడం (Diversification) ఉత్తమమైన మార్గం.