

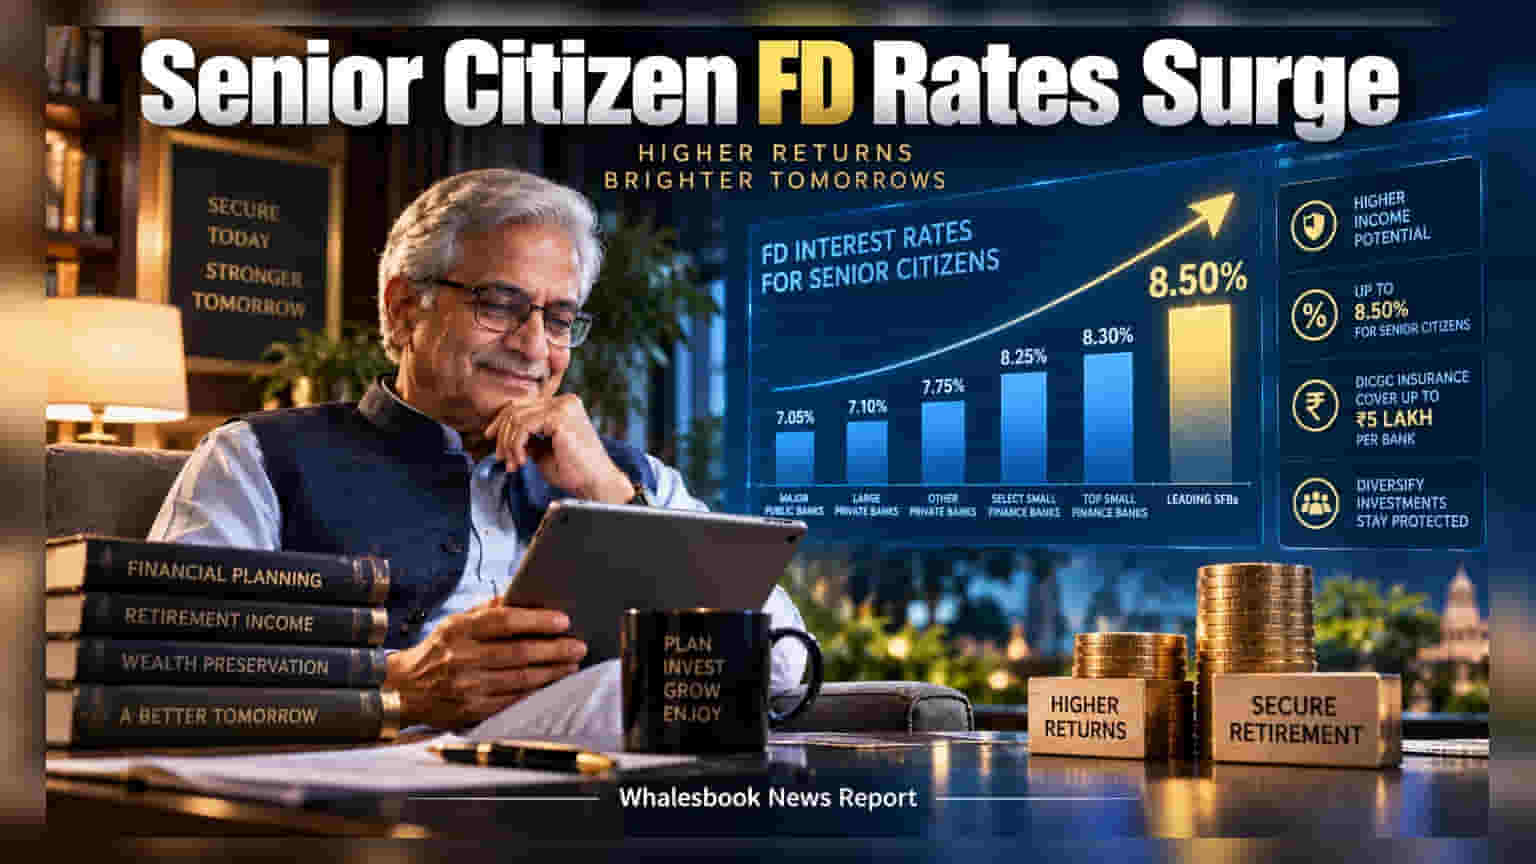
సెప్టెంబర్ 2026 నాటికి, పలు Small Finance Banks (SFBs) సీనియర్ సిటిజన్ల ఫిక్స్డ్ డిపాజిట్లపై **8.50%** వరకు వడ్డీని అందిస్తున్నాయి. పెద్ద బ్యాంకులు ఆఫర్ చేస్తున్న **7.05%-7.10%** తో పోలిస్తే ఇది చాలా ఎక్కువ. అయితే, అధిక వడ్డీ ఆశించేటప్పుడు రిస్క్ మేనేజ్మెంట్ తప్పనిసరి. DICGC నిబంధనల ప్రకారం, బ్యాంక్ ఖాతాలో **₹5 లక్షల** భీమా పరిమితిని గుర్తుంచుకోవడం చాలా ముఖ్యం.
2026 సెప్టెంబర్లో, రిటైర్డ్ వ్యక్తులు తమ ఫిక్స్డ్ డిపాజిట్లపై అధిక ఆదాయం కోసం Small Finance Banks వైపు మొగ్గు చూపుతున్నారు. సాధారణ కమర్షియల్ బ్యాంకులు 7.05% నుండి 7.10% వడ్డీని ఇస్తుంటే, కొన్ని ప్రత్యేక స్మాల్ ఫైనాన్స్ బ్యాంకులు మాత్రం 8.50% వరకు వడ్డీ రేట్లను ఆఫర్ చేస్తున్నాయి. బ్యాంక్ బ్రాండ్ కంటే, రాబడికే ప్రాధాన్యత ఇచ్చేవారికి ఇది మంచి అవకాశం.
ఏ బ్యాంకులు ఎంత వడ్డీ ఇస్తున్నాయి?
ప్రస్తుతం Equitas Small Finance Bank, ESAF Small Finance Bank మరియు Suryoday Small Finance Bank వంటి సంస్థలు 8.50% తో అగ్రస్థానంలో ఉన్నాయి. వీటితో పాటు Jana Small Finance Bank మరియు Ujjivan Small Finance Bank 8.30% వడ్డీని, అలాగే Shivalik, Utkarsh Small Finance Banks 8.25% వడ్డీని అందిస్తున్నాయి. అదే సమయంలో IndusInd Bank మరియు YES Bank వంటి పెద్ద ప్రైవేట్ బ్యాంకులు 7.75% వడ్డీని మాత్రమే ఇస్తున్నాయి.
రిస్క్ మేనేజ్మెంట్ - మీరు తెలుసుకోవలసినది
చిన్న బ్యాంకులు మైక్రో-లోన్ల కోసం నిధులను సేకరించడానికి అధిక వడ్డీని ఆఫర్ చేస్తాయి. అయితే, పెద్ద బ్యాంకులతో పోలిస్తే వీటిలో రిస్క్ ప్రొఫైల్ భిన్నంగా ఉంటుంది. ఇక్కడ గుర్తుంచుకోవాల్సిన ముఖ్యమైన విషయం DICGC (Deposit Insurance and Credit Guarantee Corporation) భీమా. ఒక డిపాజిటర్ ఖాతాలో అసలు మరియు వడ్డీ కలిపి గరిష్టంగా ₹5 లక్షల వరకు మాత్రమే భీమా రక్షణ ఉంటుంది.
ఇన్వెస్టర్లకు సూచనలు:
- డైవర్సిఫికేషన్: మీ మొత్తాన్ని ఒకే బ్యాంక్లో ఉంచకుండా, వివిధ బ్యాంకుల్లో విభజించి డిపాజిట్ చేయడం వల్ల ₹5 లక్షల పరిమితి దాటకుండా జాగ్రత్త పడవచ్చు.
- ప్రీమెచ్యూర్ విత్డ్రాయల్: ఎఫ్డీని గడువుకు ముందే ఉపసంహరించుకుంటే పెనాల్టీలు పడే అవకాశం ఉంది. కాబట్టి, మీ ఆర్థిక అవసరాలకు అనుగుణంగా టెన్యూర్ (Tenure) ఎంచుకోవడం ఉత్తమం.