

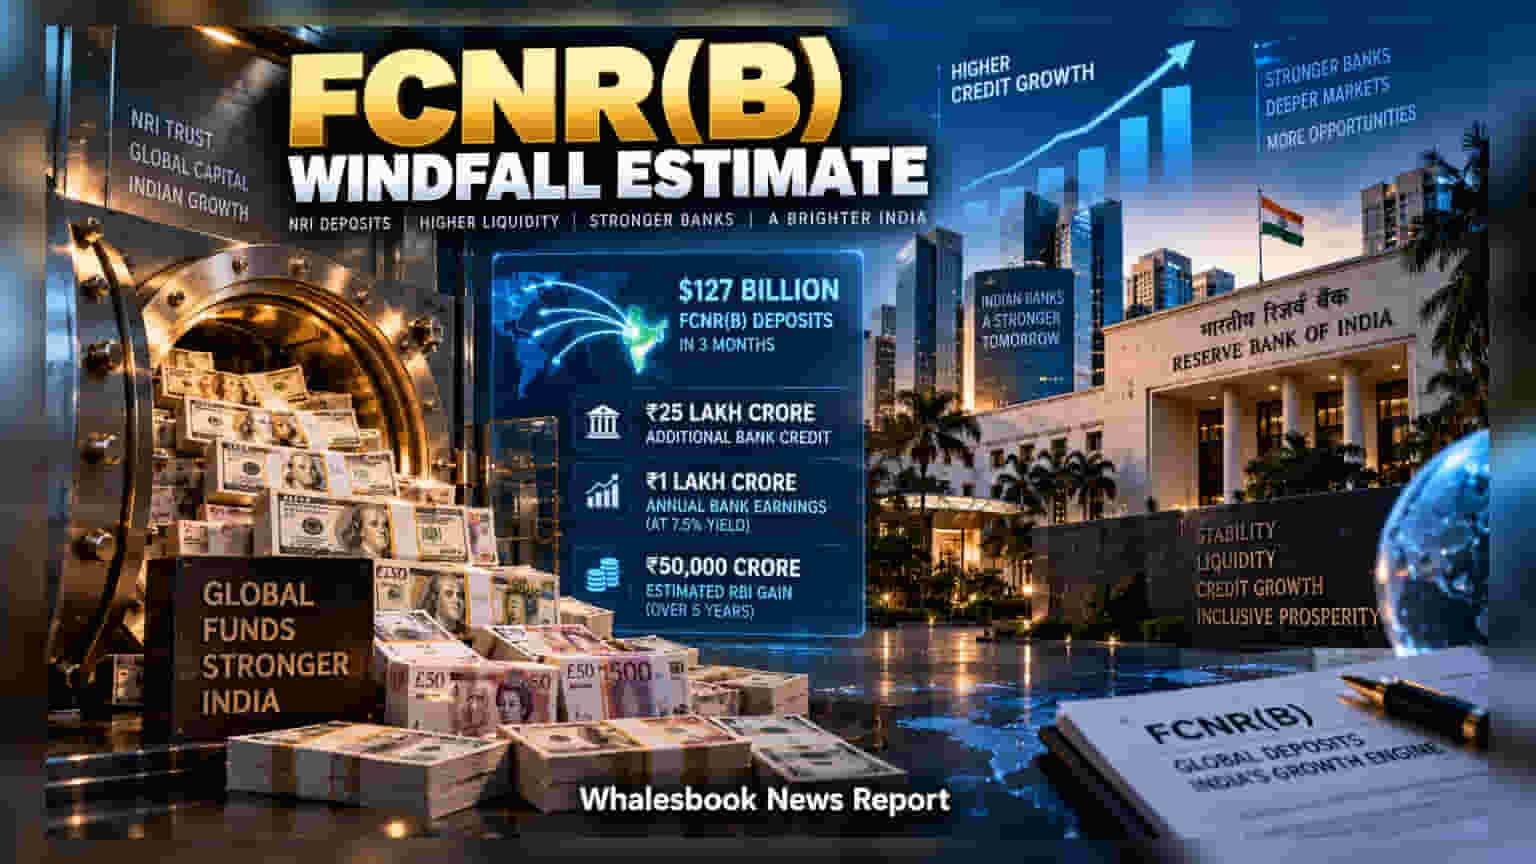
SBI Research తాజా నివేదిక ప్రకారం, ఇటీవలి కాలంలో వచ్చిన $127 బిలియన్ల FCNR(B) డిపాజిట్ల వల్ల బ్యాంకింగ్ రంగం మరియు RBIకి కలిపి సుమారు ₹5.5 లక్షల కోట్ల లాభాలు వచ్చే అవకాశం ఉంది. ఈ నిధుల ద్వారా మార్కెట్లోకి ₹25 లక్షల కోట్ల అదనపు క్రెడిట్ (రుణాలు) అందుబాటులోకి రానుంది.
బ్యాంకింగ్ రంగానికి భారీ ఊతం
ఎన్నారైల (NRIs) నుంచి సేకరించిన ఈ భారీ నిధులు బ్యాంకుల వద్దకు కొత్త లిక్విడిటీని తెచ్చాయి. ఈ మూలధనాన్ని 7.5% సగటు వడ్డీ రేటుతో రుణాల రూపంలో అందిస్తే, ఏడాదికి ₹1 లక్ష కోట్లు నికర వడ్డీ ఆదాయం వచ్చే అవకాశం ఉందని నివేదిక పేర్కొంది. ఇలా ఐదేళ్ల కాలంలో బ్యాంకింగ్ రంగానికి ₹5 లక్షల కోట్ల లాభం చేకూరుతుందని అంచనా.
RBIకి సైతం లాభాలు
సెంట్రల్ బ్యాంక్ (RBI) ఈ నిధులలోని సుమారు $100 బిలియన్లను విదేశీ ఆస్తుల్లో పెట్టుబడిగా పెడితే, ఏడాదికి 4% రిటర్న్స్ ఆశించవచ్చు. హెడ్జింగ్ ఖర్చులను మినహాయిస్తే, ఐదేళ్ల కాలంలో RBIకి దాదాపు ₹50,000 కోట్ల నికర లాభం దక్కవచ్చని SBI Research విశ్లేషించింది.
కరెన్సీ రిస్క్ భయం వద్దు
కరెన్సీ విలువలో హెచ్చుతగ్గుల వల్ల నష్టం వస్తుందనే ఆందోళనలను నివేదిక కొట్టిపారేసింది. RBI యొక్క స్వ్యాప్ మెకానిజం (Swap Mechanism) ద్వారా ఎక్స్ఛేంజ్ రేట్లను ముందే లాక్ చేయడం వల్ల బ్యాంకులు ఎటువంటి నష్టాలను ఎదుర్కోవాల్సిన అవసరం ఉండదని స్పష్టం చేసింది.
ఇన్వెస్టర్లు గమనించాల్సింది ఏంటి?
ఈ అంచనాలు అన్నీ బ్యాంకులు ఈ నిధులను ఎంత సమర్థవంతంగా రుణాలుగా మారుస్తాయి అనే దానిపై ఆధారపడి ఉంటాయి. భవిష్యత్తులో క్రెడిట్ ఆఫ్-టేక్ డేటా, గ్లోబల్ మార్కెట్ పరిస్థితులు మరియు వడ్డీ రేట్లలో వచ్చే మార్పులు ఈ గణాంకాలను ప్రభావితం చేసే అవకాశం ఉంది.