

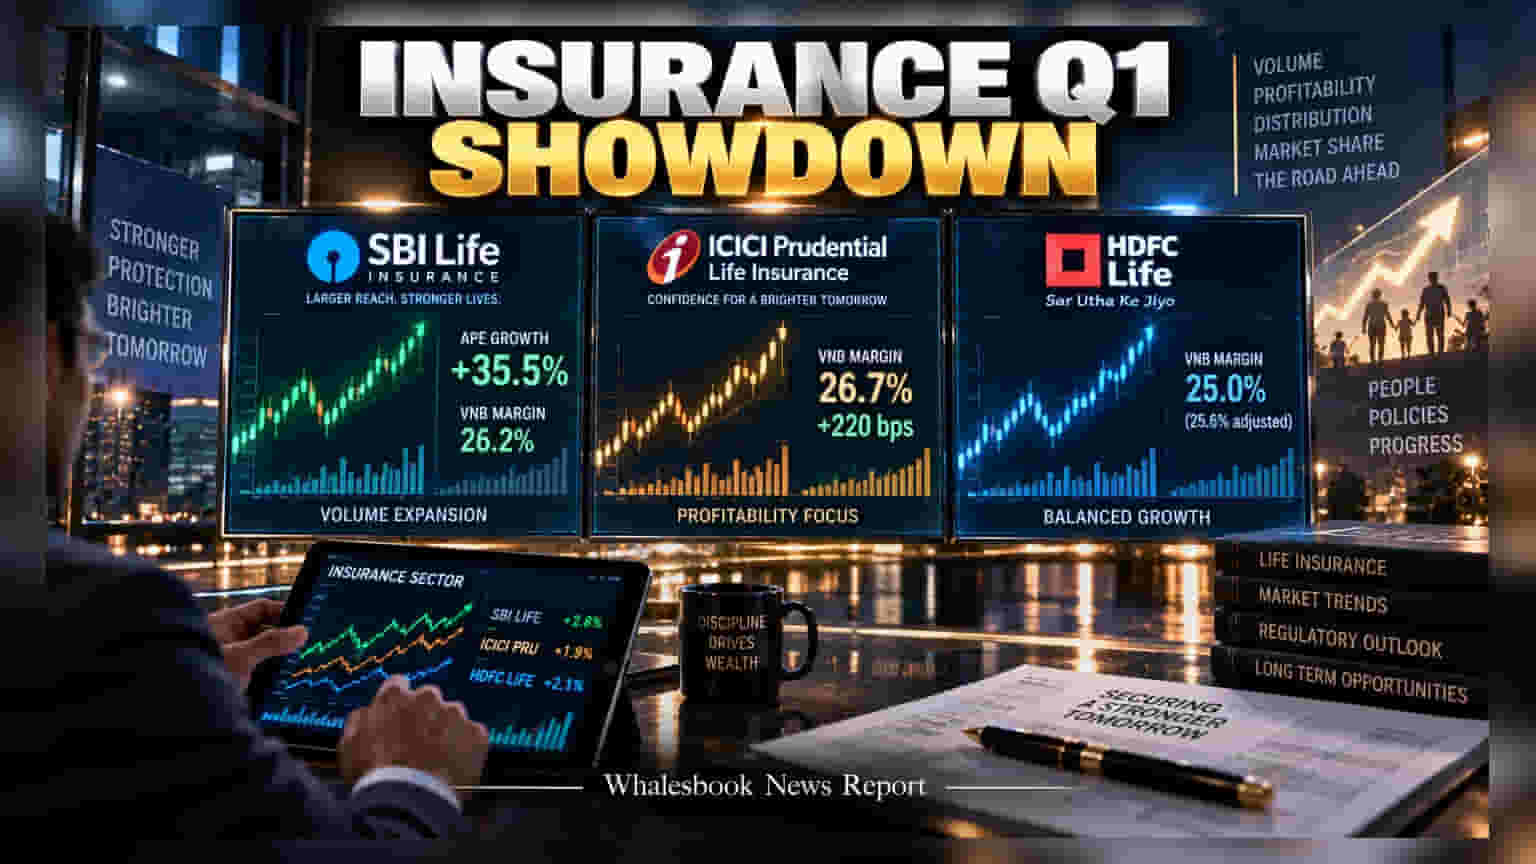
FY27 మొదటి త్రైమాసికంలో ప్రైవేట్ లైఫ్ ఇన్సూరెన్స్ కంపెనీల ఫలితాలు మిశ్రమంగా ఉన్నాయి. SBI Life వాల్యూమ్ గ్రోత్తో దూసుకెళ్తుంటే, ICICI Prudential Life తన మార్జిన్లను పెంచుకోవడంపై దృష్టి పెట్టింది. బ్యాంక్ బ్రాంచ్లపై ఆధారపడటం (Bancassurance) మరియు కొత్త రెగ్యులేటరీ నిబంధనల ప్రభావంపై ఇన్వెస్టర్లు ఆసక్తిగా గమనిస్తున్నారు.
2027 ఆర్థిక సంవత్సరం మొదటి త్రైమాసికంలో భారతదేశంలోని టాప్ ప్రైవేట్ లైఫ్ ఇన్సూరెన్స్ కంపెనీల వ్యూహాల్లో స్పష్టమైన తేడాలు కనిపిస్తున్నాయి. ఒకవైపు మార్కెట్ వాటా కోసం పోటీ పడుతున్నా, వాల్యూమ్ మరియు ప్రాఫిటబిలిటీ విషయంలో ఒక్కో కంపెనీ ఒక్కో మార్గాన్ని ఎంచుకున్నాయి.\n\n### SBI Life వాల్యూమ్ రికార్డు\nSBI Life Insurance వాల్యూమ్ పరంగా సెక్టార్లోనే అగ్రస్థానంలో నిలిచింది. గతేడాదితో పోలిస్తే కంపెనీ Annualized Premium Equivalent (APE) ఏకంగా 35.5% వృద్ధిని నమోదు చేసింది. గ్రూప్ ప్రొటెక్షన్ విభాగంలో విస్తరణే ఈ భారీ వృద్ధికి కారణం. అయితే, వాల్యూమ్ పెంచుకునే క్రమంలో కొత్త వ్యాపారంపై మార్జిన్లు 26.2% వద్ద స్థిరపడ్డాయి.\n\n### ICICI Prudential ప్రాఫిటబిలిటీ మంత్రం\nICICI Prudential Life Insurance లాభదాయకతపై ఎక్కువ ఫోకస్ పెట్టింది. కంపెనీ Value of New Business (VNB) మార్జిన్లు 26.7% కి చేరాయి, ఇది గతంతో పోలిస్తే 220 బేసిస్ పాయింట్ల పెరుగుదల. సెక్టార్పై GST వంటి సవాళ్లు ఉన్నప్పటికీ, అధిక విలువ కలిగిన ఉత్పత్తులను విక్రయించడం ద్వారా కంపెనీ సామర్థ్యాన్ని మెరుగుపరుచుకుంది.\n\n### HDFC Life & రెగ్యులేటరీ సవాళ్లు\nHDFC Life తన ఉత్పత్తుల మిశ్రమంతో 25% మార్జిన్లను నమోదు చేసి స్థిరమైన ప్రదర్శన కనబరిచింది. అయితే, మొత్తం ఇన్సూరెన్స్ రంగం ఎదుర్కొంటున్న ప్రధాన సవాలు 'బంకాస్యూరెన్స్' (Bancassurance). బ్యాంక్ బ్రాంచ్ల ద్వారా పాలసీలు అమ్ముకోవడంలో ఉండే రిస్క్, రెగ్యులేటరీ నిబంధనల వల్ల మరింత క్లిష్టంగా మారుతోంది.\n\nSBI Life ఇప్పటికే తన మాతృసంస్థ అయిన State Bank of India పై ఆధారపడటాన్ని 47% కి తగ్గించుకుంది. కానీ HDFC Life మాత్రం తన బ్యాంకింగ్ పార్టనర్పై ఇంకా ఎక్కువ డిపెండ్ అవుతోంది. ఇన్సూరెన్స్ కంపెనీలు తమ సొంత సేల్స్ నెట్వర్క్లను ఎలా నిర్మించుకుంటాయనేదే భవిష్యత్తులో షేర్ ధరలకు కీలకం కానుంది.