

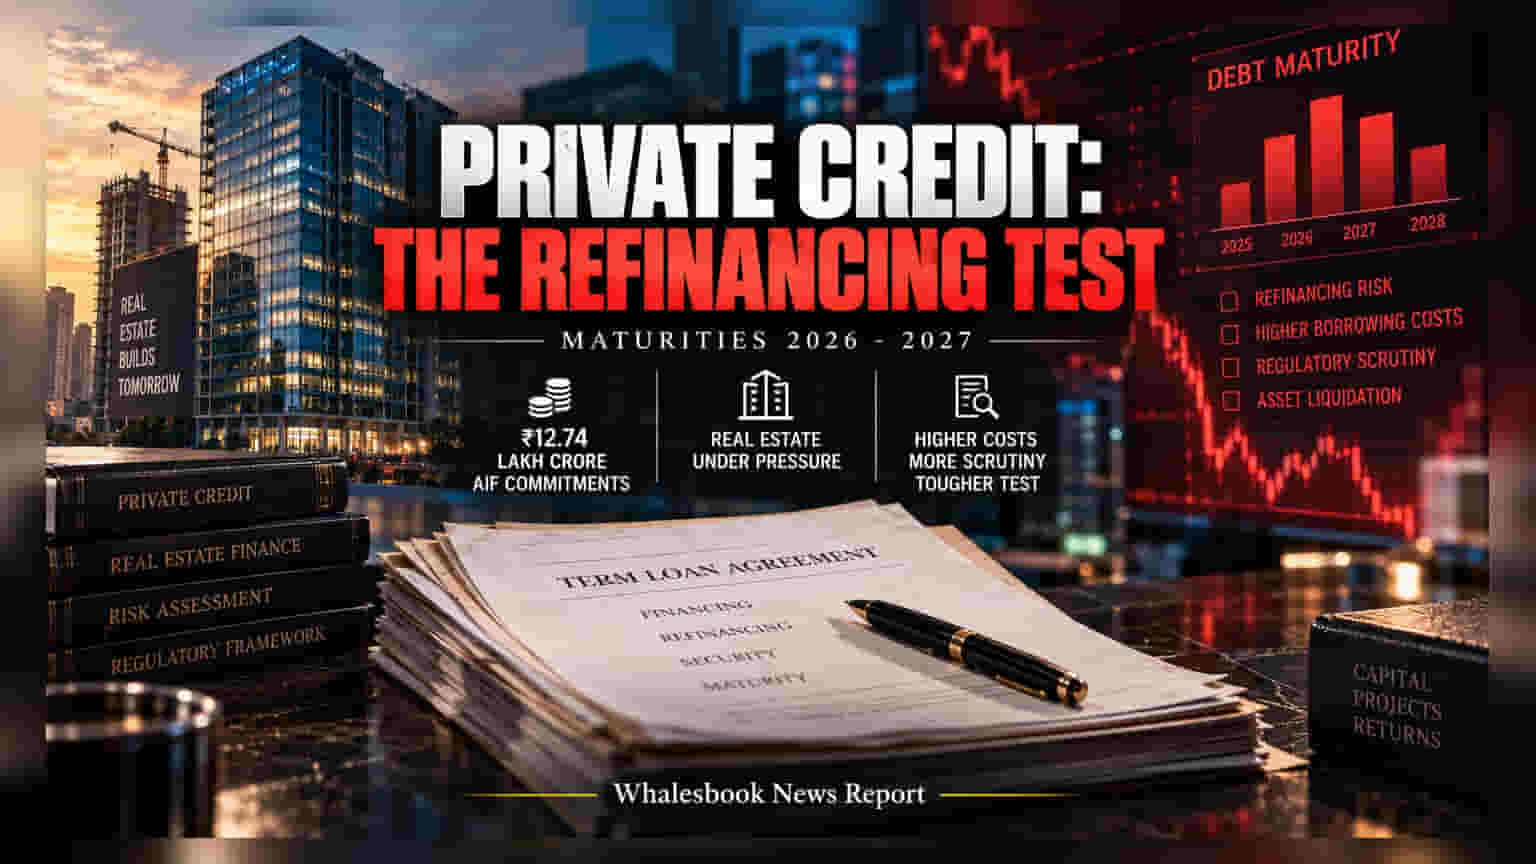
భారతీయ ప్రైవేట్ క్రెడిట్ మార్కెట్ ఒక కీలకమైన పరీక్షను ఎదుర్కొంటోంది. రియల్ ఎస్టేట్ రుణాల గడువు ముగుస్తుండటంతో, **₹12.74 లక్షల కోట్ల** AIF కమిట్మెంట్లను తిరిగి చెల్లించడం లేదా రీఫైనాన్స్ చేయడంపైనే డెవలపర్ల భవిష్యత్తు ఆధారపడి ఉంది.
గతంలో IL&FS, DHFL సంక్షోభాల తర్వాత రియల్ ఎస్టేట్ రంగానికి ఆక్సిజన్లా నిలిచిన ప్రైవేట్ క్రెడిట్ మార్కెట్, ఇప్పుడు కఠినమైన దశలోకి అడుగుపెట్టింది. గత కొన్నేళ్లుగా ఫండింగ్ గ్యాప్ను భర్తీ చేసిన ఈ రంగానికి, ఇప్పుడు అసలైన సవాలు ఆ రుణాలను తిరిగి వసూలు చేసుకోవడం (Repayments). 2026, 2027 సంవత్సరాల్లో భారీ మొత్తంలో రుణాలు మెచ్యూరిటీకి రానున్నాయి.
భారీగా పెరిగిన అప్పులు
మార్చి 2026 నాటికి కేటగిరీ-II ఆల్టర్నేటివ్ ఇన్వెస్ట్మెంట్ ఫండ్స్ (AIFs) కమిట్మెంట్లు ₹12.74 లక్షల కోట్లకు చేరుకున్నాయి. దీనికి తోడు NBFCలు రియల్ ఎస్టేట్ రంగానికి ఇచ్చిన మరో ₹1 లక్ష కోట్లకు పైగా రుణాలు కలిస్తే, రీఫైనాన్సింగ్ చేయాల్సిన మొత్తం చాలా పెద్దది. మార్కెట్ పరిస్థితులు మారిన నేపథ్యంలో, పాత అంచనాలతో కాకుండా, ప్రస్తుత ప్రాజెక్ట్ విలువను బట్టి లెండర్లు నిర్ణయాలు తీసుకోవాల్సి ఉంటుంది.
రెండుగా విడిపోనున్న మార్కెట్
ఈ రీఫైనాన్సింగ్ ప్రక్రియ డెవలపర్లను రెండుగా విభజించనుంది:
- బలమైన డెవలపర్లు: సంస్థాగత బ్యాంకుల అండ ఉన్న సంస్థలు ఈ మార్పును సులభంగానే అధిగమిస్తాయి.
- అప్పుల్లో కూరుకుపోయిన సంస్థలు: ఖరీదైన ప్రైవేట్ క్రెడిట్పై ఆధారపడిన వారికి ఇబ్బందులు తప్పవు. వీరికి వడ్డీ భారం పెరగడం, అదనపు కొలేటరల్ (Collateral) డిమాండ్ చేయడం లేదా ఆస్తులను అమ్మేయాల్సి రావడం వంటి పరిస్థితులు ఎదురుకావచ్చు.
రెగ్యులేటరీ ఒత్తిడి
రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) 2023 నవంబర్లో NBFCల బ్యాంక్ రుణాలపై రిస్క్ వెయిట్స్ను 25 బేసిస్ పాయింట్లు పెంచడంతో సిస్టమ్లో లిక్విడిటీ తగ్గింది. అదే సమయంలో, SEBI తన పర్యవేక్షణను కఠినతరం చేస్తూ, AIFలు తమ ఆస్తులను ఎలా వాల్యుయేషన్ చేస్తున్నాయో నిశితంగా పరిశీలిస్తోంది.
రాబోయే రెండు ఏళ్లు ఈ రంగానికి 'డయాగ్నోస్టిక్ టెస్ట్' లాంటివి. కేవలం ఎంత పెట్టుబడిని పంచామన్న దానికంటే, ఎంత సమర్థవంతంగా అప్పులను వసూలు చేస్తున్నారన్నదే ప్రైవేట్ క్రెడిట్ సెక్టార్కి నిజమైన కొలమానం కానుంది.