

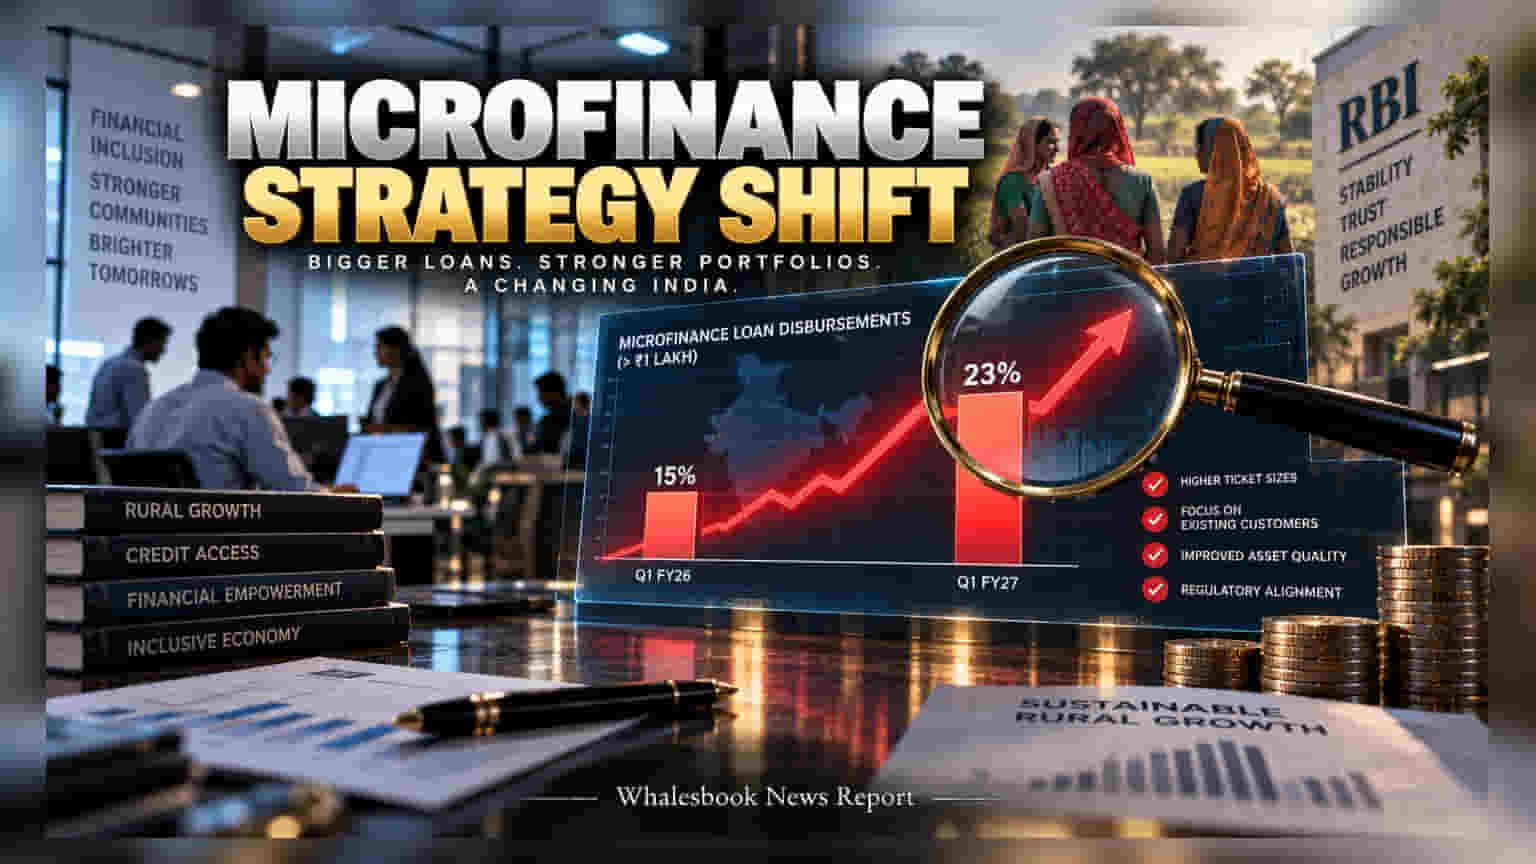
Microfinance సంస్థలు ఇప్పుడు తమ పద్ధతిని మార్చుకుంటున్నాయి. చిన్న తరహా రుణాలకు బదులుగా, **₹1 లక్ష** కంటే ఎక్కువ విలువైన రుణాలు ఇవ్వడంపై ఫోకస్ చేస్తున్నాయి. గడిచిన క్వార్టర్లో ఇవి **23%** కి పెరిగాయి. కొత్త కస్టమర్ల వల్ల పెరిగే డిఫాల్ట్స్ తగ్గించుకోవడమే దీని వెనుక ఉన్న ప్రధాన ఉద్దేశ్యం.
వ్యూహం ఎందుకు మారింది?
గతంలో మైక్రోఫైనాన్స్ కంపెనీలు అధిక సంఖ్యలో చిన్న రుణాలను ఇవ్వడం ద్వారా బిజినెస్ను విస్తరించేవి. అయితే, క్రెడిట్ హిస్టరీ లేని కొత్త వారికి రుణాలు ఇవ్వడం వల్ల, అవి తిరిగి రాక (Delinquency) సమస్యలు ఎదురయ్యేవి. దీన్ని కట్టడి చేసేందుకు, ఇప్పుడు ఇప్పటికే మంచి ట్రాక్ రికార్డ్ ఉన్న కస్టమర్లను ఎంచుకుని, వారికి ₹1 లక్ష పైన లోన్లు ఇవ్వడంపై సంస్థలు మొగ్గు చూపుతున్నాయి. ఇది గత ఏడాది ఇదే కాలంలో 15% గా ఉంటే, ఇప్పుడు 23% కి చేరింది.
ఆపరేషనల్ ఎఫిషియెన్సీ & RBI పర్యవేక్షణ
పెద్ద లోన్లు ఇవ్వడం వల్ల ఆపరేషనల్ కాస్ట్ తగ్గుతుంది. అంతేకాకుండా, Reserve Bank of India (RBI) కూడా మైక్రోఫైనాన్స్ రంగంలో రుణ భారంపై గట్టి నిఘా ఉంచింది. నిబంధనలకు అనుగుణంగా, బాధ్యతాయుతమైన లెండింగ్ (Responsible Lending) పాటించేందుకు ఈ మార్పు కంపెనీలకు సహకరిస్తుంది.
ఇన్వెస్టర్లు గమనించాల్సిన రిస్క్
ఈ మార్పు ద్వారా అసెట్ క్వాలిటీ మెరుగుపడవచ్చు, కానీ ఒక పెద్ద రిస్క్ కూడా ఉంది. గ్రామీణ ప్రాంతాల్లోని కుటుంబాలు తమ సామర్థ్యానికి మించి అప్పులు తీసుకుంటే, ఆ భారం మరింత తీవ్రంగా మారుతుంది. లోన్ అమౌంట్ పెద్దది కాబట్టి, ఒకవేళ కస్టమర్లు డిఫాల్ట్ అయితే అది బ్యాంకుల బ్యాలెన్స్ షీట్లపై నేరుగా ప్రభావం చూపుతుంది. కాబట్టి ఇన్వెస్టర్లు రాబోయే క్వార్టర్లలో NPA (Non-Performing Asset) రేషియో మరియు రీపేమెంట్ ట్రెండ్స్ను నిశితంగా గమనించాలి.