

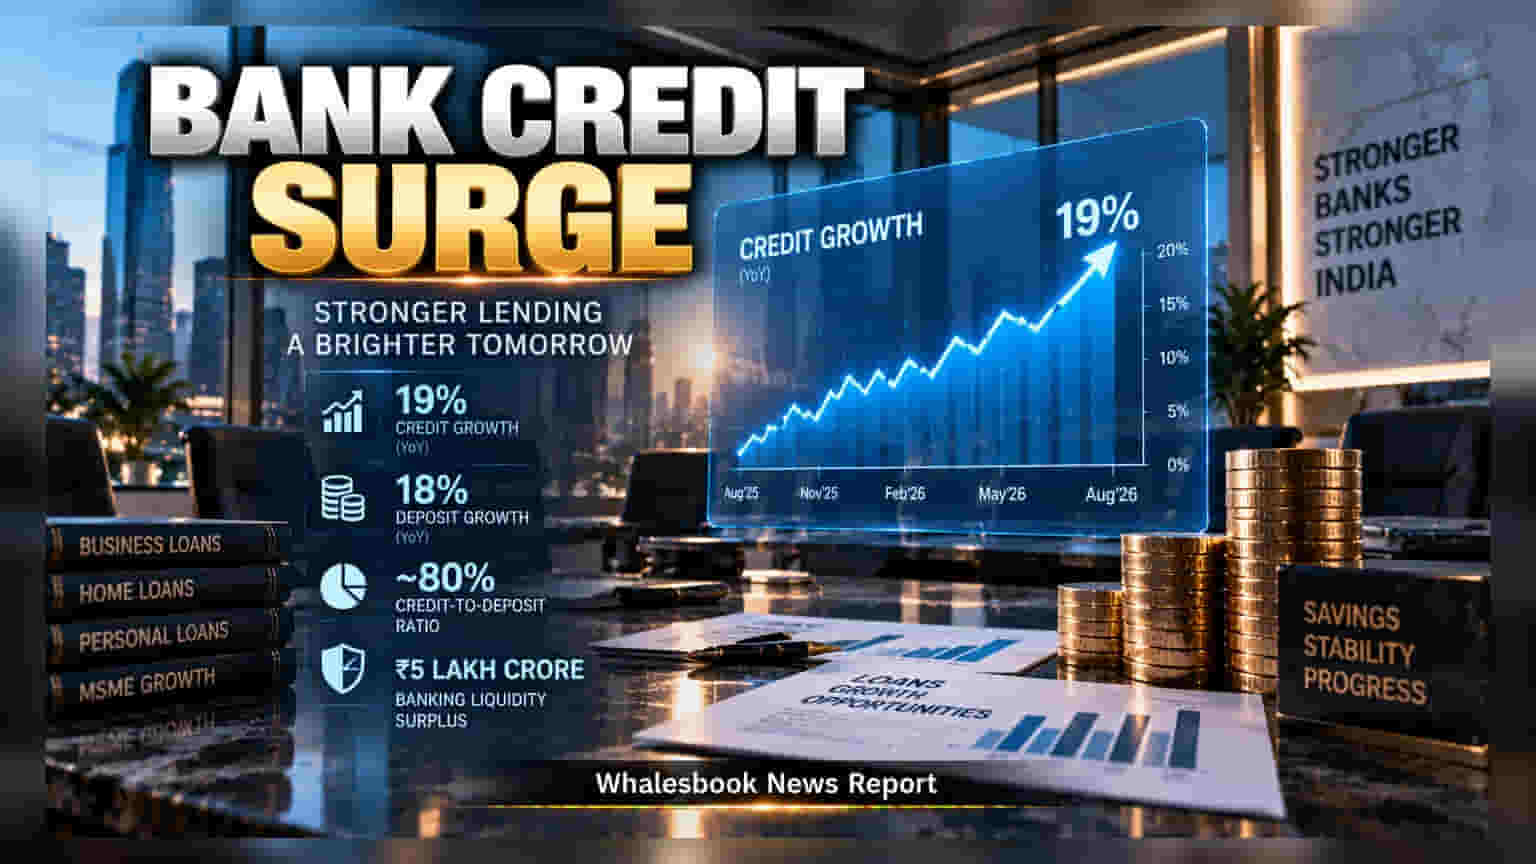
భారత బ్యాంకింగ్ రంగంలో క్రెడిట్ గ్రోత్ **19%**కి చేరుకోగా, డిపాజిట్ల వృద్ధి **18%**గా నమోదైంది. రుణాలు మరియు డిపాజిట్ల మధ్య గ్యాప్ తగ్గడం బ్యాంకుల స్థిరత్వానికి సంకేతం. ఈ బ్యాలెన్స్ భవిష్యత్తులో లాభాలపై ఎలాంటి ప్రభావం చూపుతుందో చూడాలి.
ఆగస్టు 31, 2026 నాటికి భారతీయ బ్యాంకులు రుణాల పంపిణీలో మంచి జోరును ప్రదర్శించాయి. వ్యాపార సంస్థలు మరియు వ్యక్తుల నుంచి రుణాలకు డిమాండ్ స్థిరంగా ఉండటంతో క్రెడిట్ వృద్ధి 19% మార్కును తాకింది. దీనికి తోడు, పొదుపు ఖాతాల్లోకి నగదు రాక పెరగడంతో డిపాజిట్ల సేకరణ కూడా 18% వృద్ధిని నమోదు చేసింది. ఈ సమతుల్య వృద్ధి బ్యాంకులు ఖరీదైన ఫండింగ్ మార్గాలపై ఆధారపడకుండా తమ కార్యకలాపాలను సాఫీగా నిర్వహించుకోవడానికి సహాయపడుతోంది.
లిక్విడిటీ మరియు లెండింగ్ రేషియోలు
బ్యాంకుల ఆర్థిక ఆరోగ్యాన్ని కొలిచే 'క్రెడిట్-టు-డిపాజిట్ రేషియో' ప్రస్తుతం 80% వద్ద ఉంది. ఇది బ్యాంకులు తమ వద్ద ఉన్న నిధులను సమర్థవంతంగా వినియోగిస్తున్నాయని తెలియజేస్తోంది. అదే సమయంలో, సెప్టెంబర్ 21 నాటికి బ్యాంకింగ్ వ్యవస్థలో సుమారు ₹5 లక్షల కోట్ల లిక్విడిటీ సర్ ప్లస్ (Liquidity Surplus) అందుబాటులో ఉంది. ఇది అత్యవసర నగదు అవసరాలను తీర్చడంతో పాటు కొత్త రుణాలకు నిధులు సమకూర్చడానికి భరోసా ఇస్తోంది.
బ్యాంకుల లాభాలపై ప్రభావం
ఇన్వెస్టర్లకు క్రెడిట్ మరియు డిపాజిట్ గ్రోత్ మధ్య వ్యత్యాసం చాలా కీలకం. రుణాలు ఇచ్చే వేగం కంటే డిపాజిట్లు వచ్చే వేగం తక్కువగా ఉంటే, డిపాజిటర్లను ఆకర్షించడానికి బ్యాంకులు వడ్డీ రేట్లను పెంచాల్సి వస్తుంది. దీనివల్ల బ్యాంకుల నికర వడ్డీ మార్జిన్ల (Net Interest Margins)పై ఒత్తిడి పడుతుంది. అయితే, ప్రస్తుతం రెండు రంగాలు దాదాపు సమానంగా పెరుగుతుండటం బ్యాంకుల ప్రాఫిటబిలిటీకి సానుకూలాంశం.
భవిష్యత్తు అంచనాలు
ప్రస్తుతం బ్యాంకింగ్ రంగం బలంగా కనిపిస్తున్నప్పటికీ, గ్లోబల్ ఫండింగ్ పరిస్థితులు మరియు దేశీయ ఆర్థిక మార్పులు రాబోయే నెలల్లో క్రెడిట్ వృద్ధిపై ప్రభావం చూపవచ్చు. రానున్న రోజుల్లో రుణాల పంపిణీ కొంత నెమ్మదించే అవకాశం ఉందని విశ్లేషకులు భావిస్తున్నారు. డిపాజిట్ల వృద్ధి రేటు రుణాల వృద్ధి కంటే గణనీయంగా తగ్గితే మాత్రం, బ్యాంకుల లాభాల మార్జిన్లు దెబ్బతినే ప్రమాదం ఉంది. ఇన్వెస్టర్లు ఈ అంశాన్ని నిశితంగా గమనించాలి.