

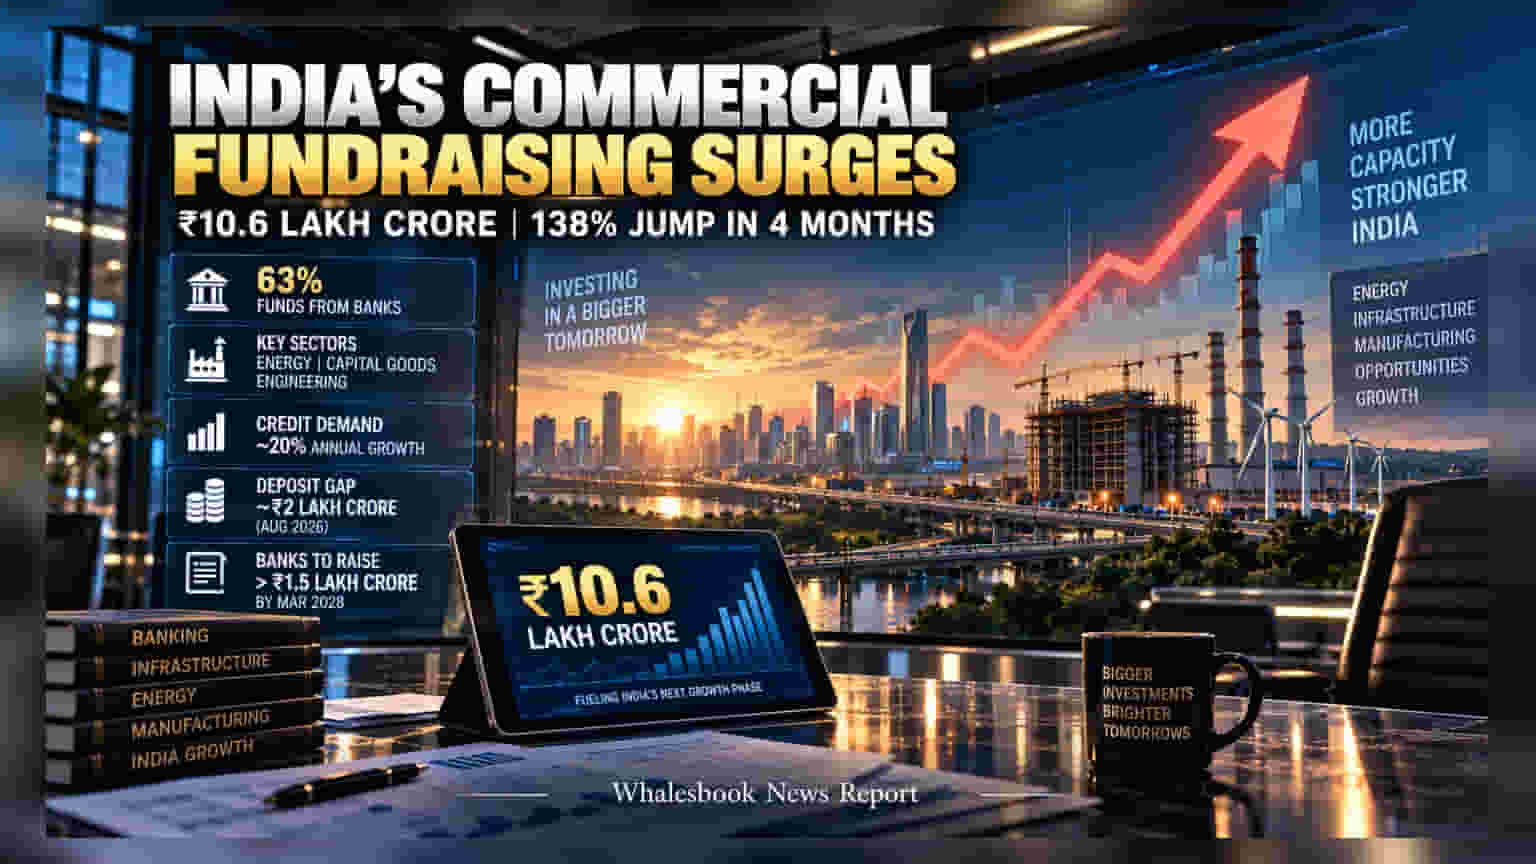
ప్రస్తుత ఆర్థిక సంవత్సరంలో కార్పొరేట్ కంపెనీలు నిధుల సేకరణలో దూసుకుపోతున్నాయి. తొలి నాలుగు నెలల్లోనే ఏకంగా **138%** వృద్ధితో **₹10.6 లక్షల కోట్ల** ఫండింగ్ను సేకరించాయి. ఈ క్రెడిట్ డిమాండ్లో ఎక్కువ భాగం బ్యాంకుల ద్వారానే వస్తుండటం విశేషం.
ఈ ఆర్థిక సంవత్సరంలోని తొలి నాలుగు నెలల్లో వాణిజ్యపరమైన నిధుల సేకరణ అనూహ్యంగా 138% పెరిగి ₹10.6 లక్షల కోట్లకు చేరింది. ఇందులో దాదాపు 63% నిధులు బ్యాంకుల ద్వారానే అందుతున్నాయి. కంపెనీలు క్యాపిటల్ మార్కెట్ల కంటే బ్యాంక్ రుణాల వైపే మొగ్గు చూపుతున్నాయని ఇది స్పష్టం చేస్తోంది.
కాపెక్స్ మరియు కీలక రంగాలు
ఈ రుణాలు ప్రధానంగా ఎనర్జీ, క్యాపిటల్ గూడ్స్ మరియు ఇంజనీరింగ్ రంగాల్లోకి వెళ్తున్నాయి. ప్రైవేట్ సంస్థలు తమ సామర్థ్యాన్ని పెంచుకోవడానికి భారీగా ఖర్చు చేస్తున్నాయని, పరిశ్రమల్లో క్రెడిట్ డిమాండ్ ఏటా 20% వృద్ధి చెందుతోందని గణాంకాలు చెబుతున్నాయి. ఇది దీర్ఘకాలంలో ఉద్యోగాల కల్పనకు, తయారీ రంగానికి మంచి సంకేతం.
బ్యాంకింగ్ లిక్విడిటీ పరిస్థితి
బ్యాంకుల్లో నగదు కొరత సమస్య కొంత తగ్గుముఖం పట్టింది. ఆగస్టు 2026 నాటికి డిపాజిట్లకు, రుణాలకు మధ్య ఉన్న గ్యాప్ సుమారు ₹2 లక్షల కోట్లకు తగ్గింది. ముఖ్యంగా FCNR(B) డిపాజిట్ల ద్వారా మంచి ప్రవాహం ఉండటం బ్యాంక్లకు కలిసొచ్చింది. ప్రస్తుతం క్రెడిట్-డిపాజిట్ రేషియో 80.6% వద్ద ఉంది.
భవిష్యత్తులో మూలధన అవసరాలు
ఈ భారీ రుణ పంపిణీ బ్యాంకులపై భవిష్యత్తులో కొత్త సవాళ్లను విసురుతోంది. మార్చి 2028 నాటికి బ్యాంకులు సుమారు ₹1.5 లక్షల కోట్ల అదనపు మూలధనాన్ని సమకూర్చుకోవాల్సి ఉంటుంది. ముఖ్యంగా 'బేసెల్ III' (Basel III) AT1 బాండ్ల రీఫైనాన్సింగ్ ప్రక్రియ కోసం ఈ నిధులు అవసరం. దీనివల్ల పబ్లిక్ సెక్టార్ బ్యాంకులు నిధుల సమీకరణ కోసం ఈక్విటీ డైల్యూషన్ లేదా కొత్త రుణాలను ఆశ్రయించవచ్చు. దీని ప్రభావం బ్యాంక్ షేర్ల పనితీరుపై పడే అవకాశం ఉన్నందున, ఇన్వెస్టర్లు బ్యాంకుల ఎర్నింగ్స్ ని నిశితంగా గమనించాలి.