

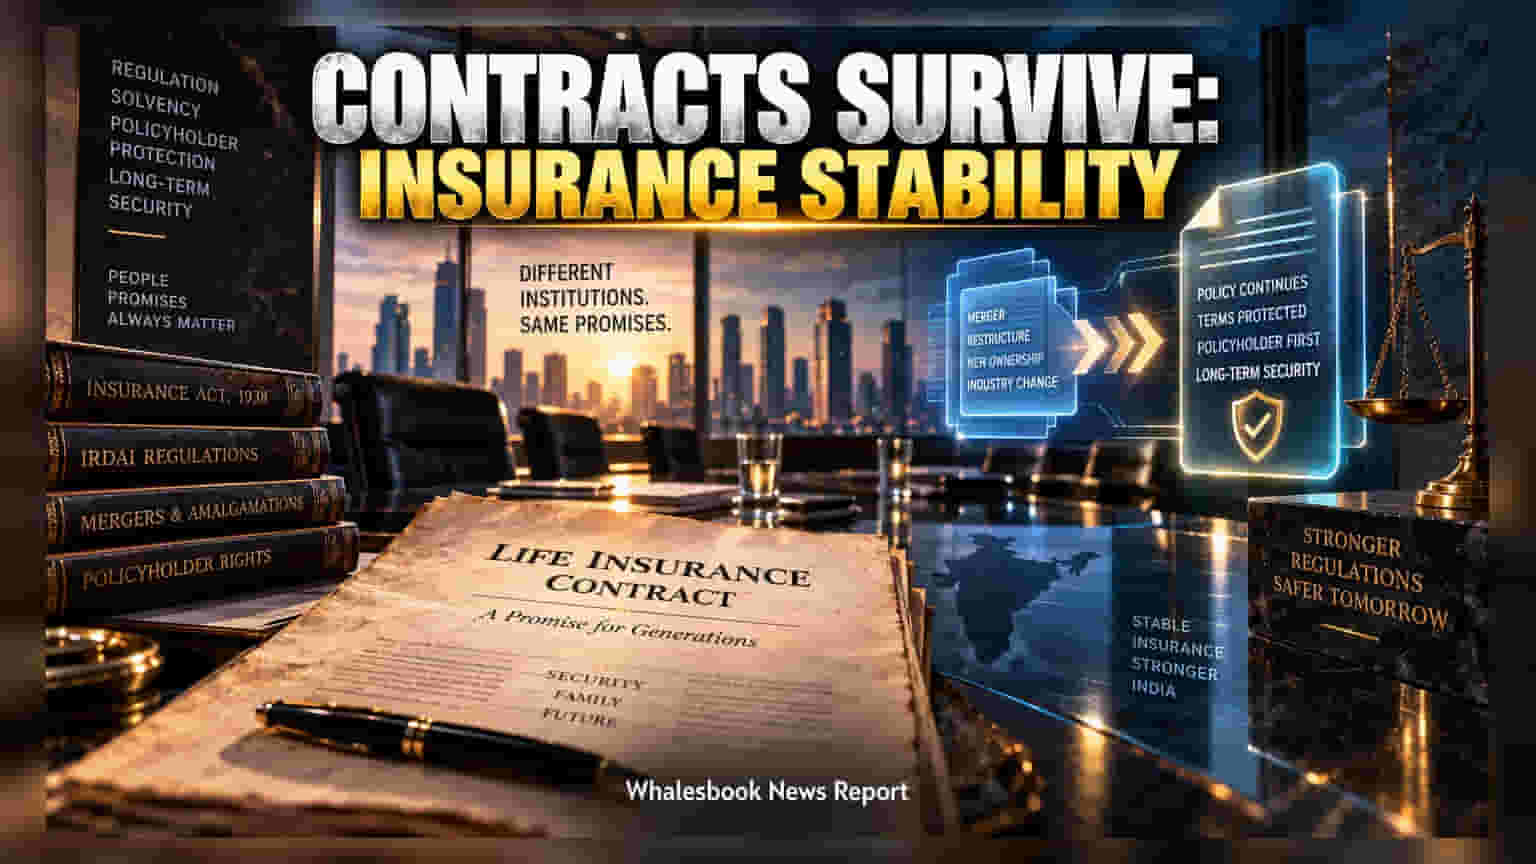
భారతీయ ఇన్సూరెన్స్ రంగంలో కంపెనీల విలీనాలు లేదా రీస్ట్రక్చరింగ్ జరిగినప్పుడు పాలసీదారుల ప్రయోజనాలకు ఎలాంటి ముప్పు ఉండదు. ఇన్సూరెన్స్ యాక్ట్ మరియు 2025 సవరణల ప్రకారం, పాలసీదారుల హక్కులకు IRDAI కఠినమైన రక్షణ కల్పిస్తోంది.
లైఫ్ ఇన్సూరెన్స్ పాలసీలు దశాబ్దాల పాటు కొనసాగే ఆర్థిక ఉత్పత్తులు. సాధారణ కంపెనీ ఆస్తుల్లాగా వీటిని అమ్మడం లేదా మూసివేయడం కుదరదు. ఒక ఇన్సూరెన్స్ కంపెనీ ఏ స్థితిలో ఉన్నా, పాలసీదారుడికి ఇచ్చిన హామీని నిలబెట్టుకోవాలన్నదే భారతీయ చట్టాల ముఖ్య ఉద్దేశ్యం.
కఠినమైన పర్యవేక్షణ
1938 నాటి ఇన్సూరెన్స్ చట్టం (Insurance Act) దీనికి పునాది. ముఖ్యంగా సెక్షన్ 35 మరియు 36 ప్రకారం, ఏదైనా సంస్థ విలీనమైనప్పుడు పాలసీదారులను ఒక ముఖ్యమైన భాగస్వాములుగా చూడాలి. ఎవరైనా సరే, విలీనం తర్వాత కూడా పాత పాలసీ నిబంధనలను యథాతథంగా అమలు చేయాల్సిందే. సెక్షన్ 37A ద్వారా IRDAI నేరుగా జోక్యం చేసుకుని, ప్రజల ప్రయోజనాలను కాపాడుతుంది.
2025 సవరణల ప్రభావం
పెరుగుతున్న విదేశీ పెట్టుబడులు (FDI) మరియు సంక్లిష్టమైన హోల్డింగ్ స్ట్రక్చర్లను దృష్టిలో ఉంచుకుని 'సబ్ కా బీమా, సబ్కీ రక్షా' (Amendment of Insurance Laws) చట్టం, 2025ను ప్రవేశపెట్టారు. దీని ప్రకారం:
- ఇన్సూరెన్స్ మరియు ఇతర సంస్థల విలీనాలకు కచ్చితంగా IRDAI అనుమతి ఉండాలి.
- కంపెనీలు కనీసం 150% సాల్వెన్సీ రేషియోను మెయింటెన్ చేయాలి.
ఆస్తుల భద్రత
ఇన్సూరెన్స్ ఫండ్స్ను మాతృ సంస్థ (Parent Company) ఇతర అప్పుల నుంచి పూర్తిగా వేరు చేస్తారు. ఒకవేళ కంపెనీ ఆర్థిక కష్టాల్లో చిక్కుకున్నా, ఆ నిధులను ఇతర రుణదాతలు తాకడానికి వీలుండదు. పాలసీదారులకే మొదటి ప్రాధాన్యత ఉంటుంది.
ఇన్వెస్టర్లు, పాలసీదారులు ఏం గమనించాలి?
1956లో LIC ఏర్పాటు సమయంలో వందలాది చిన్న సంస్థలు విలీనమైనా, పాలసీదారులకు ఎలాంటి ఇబ్బంది కలగలేదు. కాబట్టి ఇప్పుడు కూడా, కంపెనీలు విడుదల చేసే వార్షిక నివేదికల్లో సాల్వెన్సీ రేషియో (Solvency Ratio) ను క్రమం తప్పకుండా చెక్ చేసుకోవడం ద్వారా సంస్థ ఆర్థిక బలాన్ని మీరు అంచనా వేయవచ్చు.