

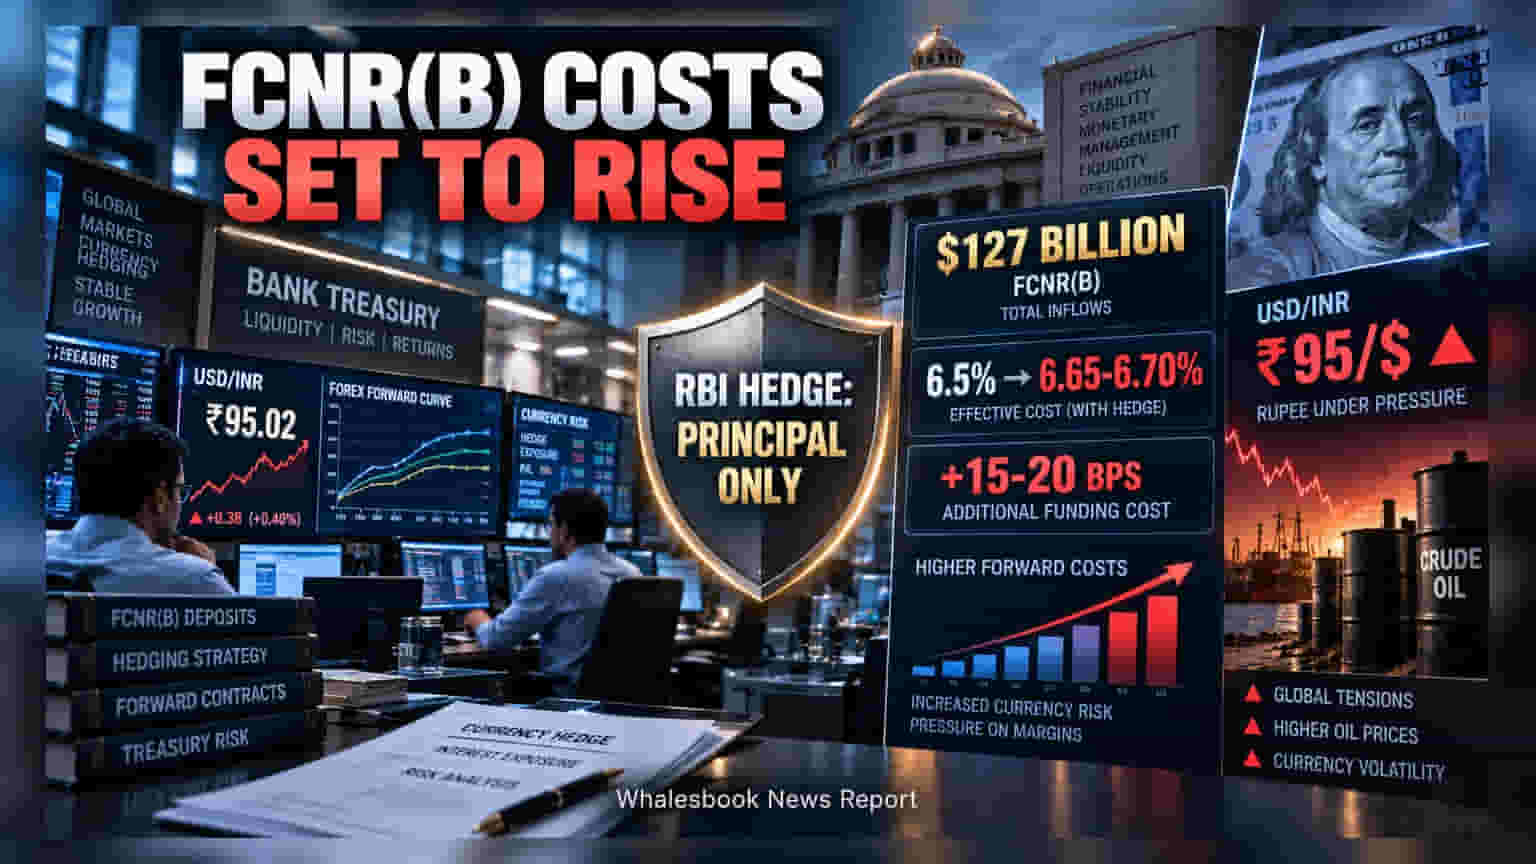
FCNR(B) డిపాజిట్లపై RBI స్వ్యాప్ ఫెసిలిటీ కేవలం అసలుకే వర్తించడంతో బ్యాంకులు ఇబ్బందుల్లో ఉన్నాయి. సుమారు $127 బిలియన్ల నిధులపై వడ్డీ భారం పెరగడంతో, బ్యాంకుల ప్రాఫిట్ మార్జిన్లపై ఒత్తిడి పెరుగుతోంది.
ఆగస్టు 31న FCNR(B) డిపాజిట్ల విండో ముగిసిన తర్వాత, ఇప్పుడు బ్యాంకులు ఊహించని ఖర్చులను ఎదుర్కొంటున్నాయి. ఈ పథకం ద్వారా బ్యాంకింగ్ వ్యవస్థలోకి $127 బిలియన్ల నిధులు వచ్చినప్పటికీ, రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) కేవలం అసలు (Principal) మొత్తానికి మాత్రమే స్వ్యాప్ సదుపాయాన్ని కల్పించింది. డిపాజిటర్లకు చెల్లించే వడ్డీపై ఈ భద్రత లేకపోవడమే అసలు సమస్యగా మారింది.
పెరిగిన ఫండింగ్ ఖర్చు
వడ్డీ చెల్లింపులపై కరెన్సీ రిస్క్ బ్యాంకులపైనే ఉండటంతో, ఫండింగ్ ఖర్చు సుమారు 15 నుంచి 20 బేసిస్ పాయింట్లు పెరిగింది. ఉదాహరణకు, ఒక బ్యాంకు 6.5% వడ్డీ చెల్లిస్తుంటే, హెడ్జింగ్ తర్వాత ఆ వ్యయం 6.65% లేదా 6.70% కి చేరుతోంది.
రూపాయి పతనం & రిస్క్
ఇటీవల రూపాయి విలువ ₹95 మార్కు దాటడంతో పరిస్థితి మరింత క్లిష్టంగా మారింది. కరెన్సీ రిస్క్ తగ్గించుకోవడానికి బ్యాంకులు వాడే 'ఫార్వర్డ్ కాంట్రాక్టుల' ధరలు పెరిగాయి. ఒకవేళ బ్యాంకులు ఈ వడ్డీ భారాన్ని పూర్తిగా హెడ్జ్ చేసుకోకపోతే, రూపాయి మరింత బలహీనపడితే భవిష్యత్తులో చెల్లించాల్సిన వడ్డీ భారంగా మారే అవకాశం ఉంది.
లిక్విడిటీ మేనేజ్మెంట్
ఈ భారీ నిధుల రాకతో మార్కెట్లో లిక్విడిటీ పెరిగింది. దీన్ని అదుపు చేసేందుకు RBI ఓపెన్ మార్కెట్ ఆపరేషన్స్ (OMO) ద్వారా బాండ్ల అమ్మకాలు జరుపుతోంది. ఇన్వెస్టర్లు గమనించాల్సిన విషయం ఏంటంటే, ఈ డిపాజిట్లపై బ్యాంకులు ఎలాంటి హెడ్జింగ్ వ్యూహాలను అనుసరిస్తాయనే దానిపైనే వాటి నికర వడ్డీ మార్జిన్లు (NIMs) ఆధారపడి ఉంటాయి.