

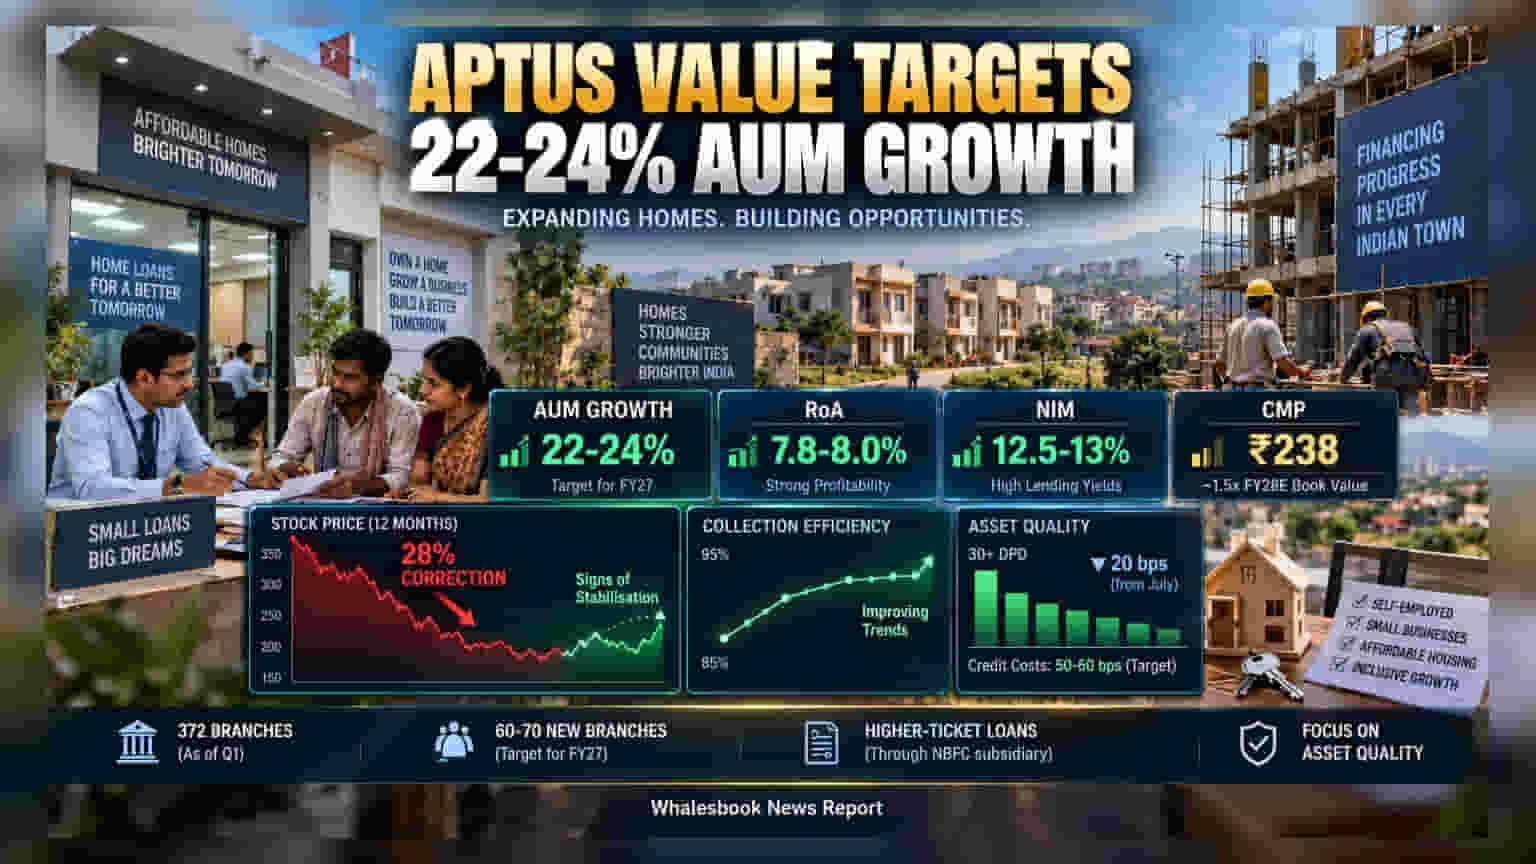
Aptus Value Housing Finance தனது சொத்து மதிப்பை (Asset growth) FY27-ல் 22-24% ஆக உயர்த்த இலக்கு நிர்ணயித்துள்ளது. கடந்த ஓராண்டில் ஷேர் விலை 28% சரிந்துள்ள நிலையில், இந்த நிறுவனம் இப்போது கவர்ச்சிகரமான வேல்யூவேஷனில் கிடைக்கிறது.
வளர்ச்சிப் பாதை எப்படி இருக்கும்?
கடந்த பன்னிரண்டு மாதங்களில் Aptus Value Housing Finance நிறுவனத்தின் ஷேர் விலை சுமார் 28% சரிவைச் சந்தித்துள்ளது. இந்த கரெக்ஷனுக்குப் பிறகு, தற்போதைய பங்கு விலை அதன் FY28 மதிப்பீட்டுப் புத்தக மதிப்பில் (Book value) சுமார் 1.5 மடங்கு என்ற அளவில் உள்ளது.
நிர்வாகம் பிசினஸை விரிவுபடுத்தத் தீவிரம் காட்டி வருகிறது. முதல் காலாண்டில் 33 புதிய கிளைகளைத் திறந்து, தற்போது மொத்தம் 372 கிளைகளுடன் செயல்படுகிறது. இந்த நிதியாண்டிற்குள் கூடுதலாக 60 முதல் 70 கிளைகளைத் திறக்க இலக்கு நிர்ணயித்துள்ளது. பாரம்பரிய ஹவுசிங் லோன்களைத் தாண்டி, தனது NBFC துணை நிறுவனம் மூலம் அதிக மதிப்புள்ள லோன் தயாரிப்புகளையும் சோதித்து வருகிறது.
கடன் வசூல் மற்றும் லாபம்
கடன் தரம் (Asset quality) மீது நிர்வாகம் தற்போது அதிக கவனம் செலுத்தி வருகிறது. ஜூலை மாதத் தரவுகளின்படி, 30 நாட்களுக்கு மேலான நிலுவைத் தொகை (30+ days past due) 20 அடிப்படை புள்ளிகள் குறைந்துள்ளது. கிரெடிட் செலவுகள் 50-60 அடிப்படை புள்ளிகளுக்குள் இருக்கும் என்று எதிர்பார்க்கப்படுகிறது.
நிறுவனத்தின் லாபத்தைப் பொறுத்தவரை:
- ஹவுசிங் லோன் ஈல்டு: 14-14.5%
- மற்ற லோன் ஈல்டு: 17-20%
- நெட் இன்ட்ரெஸ்ட் மார்ஜின் (NIM): 12.5% - 13% இலக்கு
- ரிட்டர்ன் ஆன் அசெட்ஸ் (ROA): 7.8% - 8.0% என்ற ஆரோக்கியமான நிலையில் உள்ளது.
முதலீட்டாளர்கள் கவனிக்க வேண்டிய ரிஸ்க்
இந்த நிறுவனத்தின் லோன் புக் தென்னிந்தியாவை மட்டுமே மையமாகக் கொண்டுள்ளது. மேலும், சுயதொழில் செய்பவர்கள் மற்றும் வருமானம் குறைவாக உள்ள பிரிவினருக்குக் கடன் வழங்குவதால், எதிர்காலத்தில் கடன் தரத்தை (Loan book quality) பராமரிப்பது சவாலாக இருக்கலாம். முதலீட்டாளர்கள் காலாண்டு வாரியான வசூல் திறன் (Collection efficiency) மற்றும் லோன் டிஸ்பர்ஸ்மென்ட் வளர்ச்சியை உன்னிப்பாகக் கவனிக்க வேண்டும்.