

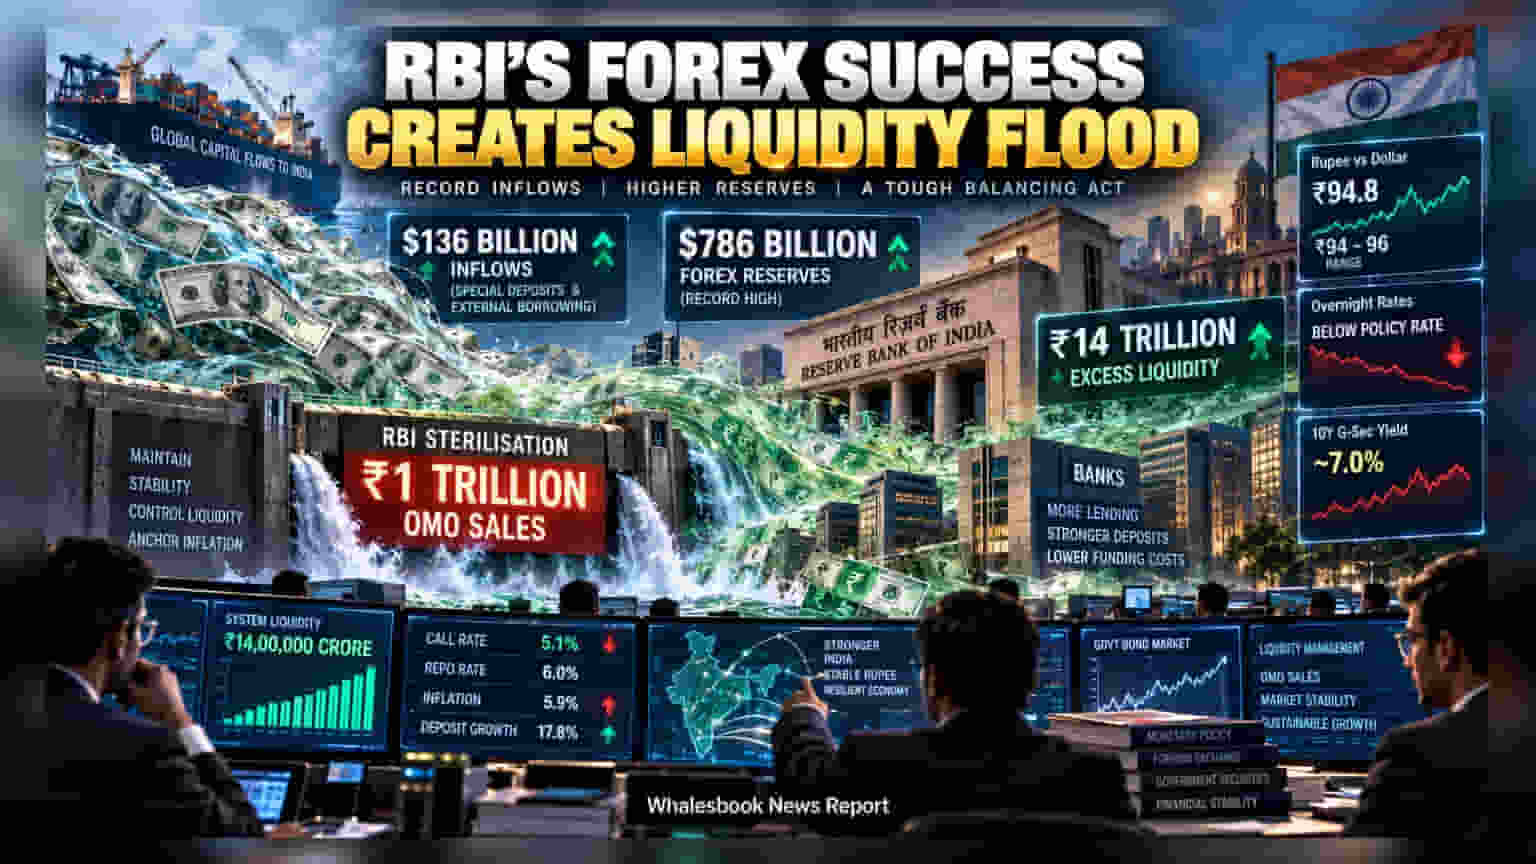
இந்திய வங்கி அமைப்பில் வரலாறு காணாத வகையில் **$136 பில்லியன்** அந்நிய முதலீடு உள்ளே வந்துள்ளது. இதனால் **₹14 லட்சம் கோடி** அளவுக்கு உபரி ரொக்கம் புழக்கத்தில் இருப்பதால், அதை கட்டுப்படுத்த RBI அரசு பத்திரங்களை (Bonds) விற்கத் தொடங்கியுள்ளது.
இந்தியாவின் அந்நிய செலாவணி கையிருப்பு இதுவரை இல்லாத அளவாக $786 பில்லியனை தொட்டுள்ளது. கடந்த காலங்களில் செய்யப்பட்ட சிறப்புக் கடன் மற்றும் முதலீட்டு முயற்சிகள் பலன் கொடுத்தாலும், அது தற்போது வங்கித்துறையில் ஒரு மிகப்பெரிய சிக்கலை உருவாக்கியுள்ளது.
சந்தையில் பணப்புழக்கம்: ஒரு மறைமுக வட்டி குறைப்பு
ரிசர்வ் வங்கி டாலர்களை வாங்கி ரூபாயை வெளியிடும்போது, சந்தையில் பணம் அதிகரிக்கிறது. இதனால் வட்டி விகிதங்கள் RBI-ன் கொள்கை முடிவுகளை விடக் குறைவாகச் சரிந்துள்ளன. இது ஒரு வகையில் 'மறைமுக வட்டி குறைப்பு' போலச் செயல்படுகிறது. தற்போதைய பணவீக்கம் 6% நெருங்கி வரும் நிலையில், இது பொருளாதாரத்திற்கு நல்லதல்ல.
RBI-ன் 'மாஸ்டர் பிளான்'
பொருளாதாரத்தைச் சமநிலைப்படுத்த, செப்டம்பர் மாதத்தில் ₹1 லட்சம் கோடி மதிப்பிலான அரசு பத்திரங்களை விற்க RBI முடிவு செய்துள்ளது. இதன் மூலம் சந்தையில் உள்ள உபரி ரொக்கத்தை திரும்பப் பெற முடியும். எனினும், அதிக பத்திரங்களை விற்பது அரசின் கடன் வாங்கும் செலவை (Borrowing Cost) உயர்த்திவிடும் என்ற அச்சமும் எழுந்துள்ளது.
வங்கிகளுக்கு சாதகமா? பாதகமா?
வங்கி வைப்புத் தொகை (Deposit Growth) 17.8% என்ற அளவில் உயர்ந்துள்ளது. இதனால் வங்கிகள் குறுகிய காலக் கடன்களைத் தேடி அலைய வேண்டிய அவசியமில்லை. இது கடன் வழங்க வங்கிகளுக்குப் பெரிய வாய்ப்பை வழங்கினாலும், 'மலிவான பணம்' கிடைப்பதால் தேவையில்லாத கடன் வழங்குதல் (Aggressive Lending) அதிகரிக்க வாய்ப்புள்ளது.
முதலீட்டாளர்கள் என்ன கவனிக்க வேண்டும்?
தற்போது 10 ஆண்டு கால அரசு பத்திரத்தின் ஈவு (Yield) 7% என்ற அளவில் உள்ளது. கச்சா எண்ணெய் விலை உயர்வு மற்றும் சர்வதேச நிலவரங்களால் பாண்ட் மார்க்கெட்டில் ஒருவிதமான অস্থিরத்தன்மை (Volatility) நீடிக்கிறது. இனிவரும் மாதங்களில், வட்டி விகிதங்களை உயர்த்தாமல் பணப்புழக்கத்தை RBI எப்படி கையாளப் போகிறது என்பதே சந்தையின் முக்கிய எதிர்பார்ப்பாக உள்ளது.