

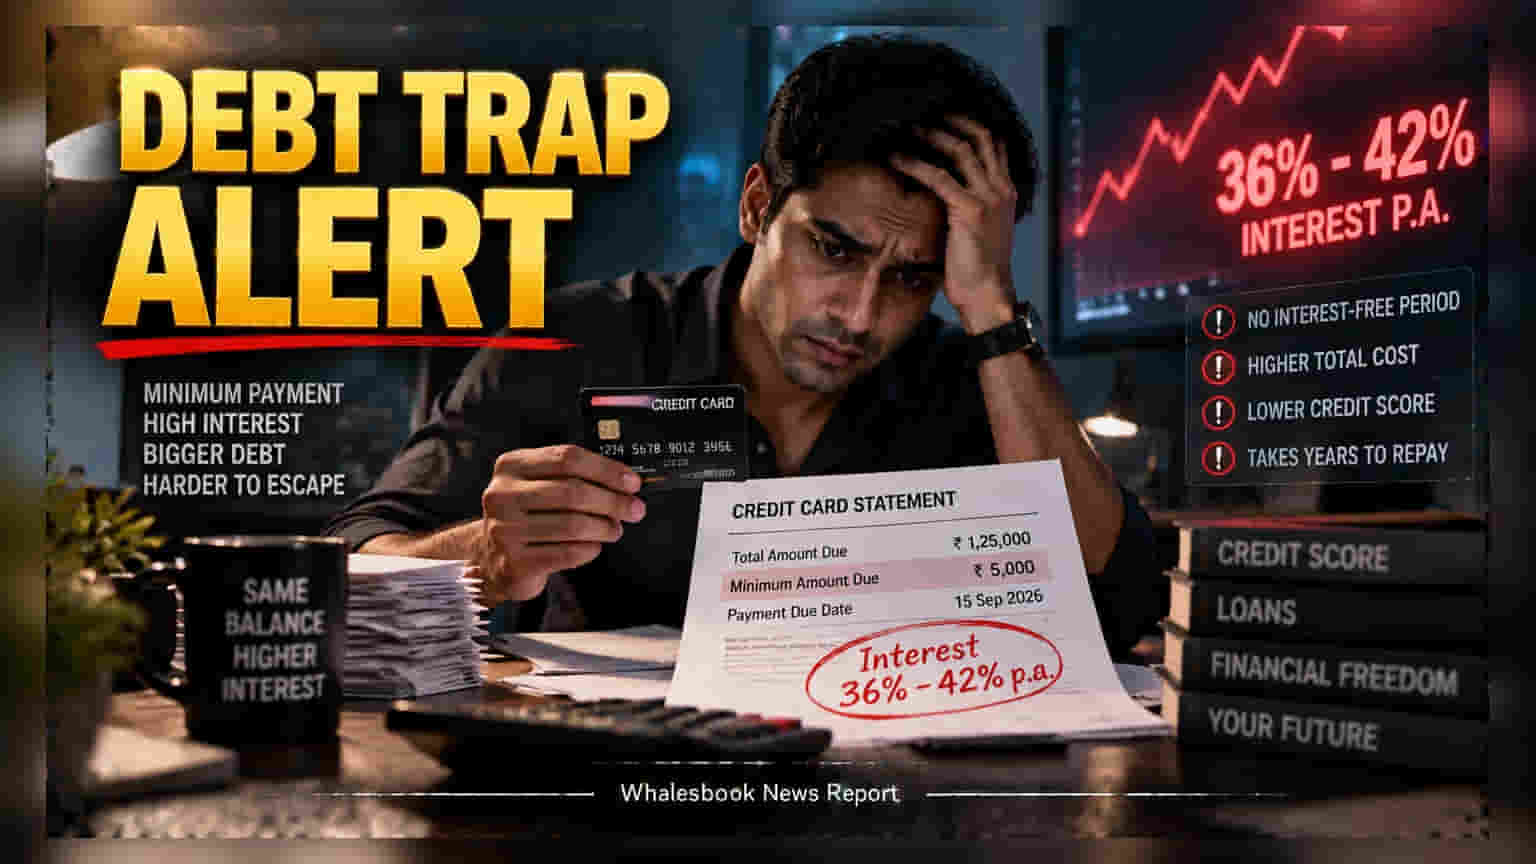
Credit card-ல் மினிமம் அமௌன்ட் மட்டும் கட்டுவது உங்களுக்கு எளிதாகத் தெரியலாம். ஆனால், இது உங்களை அதிக வட்டி வலையிலும், கடன் சுழற்சியிலும் சிக்க வைக்கும் ஒரு பெரிய ட்ராப் ஆகும்.
பல கிரெடிட் கார்டு பயனர்கள், ஸ்டேட்மென்ட்டில் வரும் 'மினிமம் அமௌன்ட்' தொகையை மட்டும் கட்டுவது புத்திசாலித்தனம் என்று நினைக்கிறார்கள். ஆனால், இது நீண்ட கால அடிப்படையில் உங்கள் நிதி ஆரோக்கியத்தை கடுமையாக பாதிக்கும்.
வட்டி சுழற்சி (The Debt Trap)
நீங்கள் மினிமம் அமௌன்ட் மட்டும் கட்டும்போது, மீதமுள்ள நிலுவைத் தொகைக்கு வங்கி அதிக வட்டி வசூலிக்கிறது. இந்தியாவில் இது வழக்கமாக 36% முதல் 42% வரை இருக்கும். சாதாரண கடன்களைப் போலன்றி, கிரெடிட் கார்டு வட்டிகள் கூட்டு வட்டி (Compounding) முறையில் கணக்கிடப்படுவதால், சிறு தொகையும் மிக வேகமாகப் பெரிய கடனாக மாறும்.
கிரேஸ் பீரியட் இழப்பு (Hidden Loss of Interest-Free Grace)
முழு தொகையை கட்டாத பட்சத்தில், கிரெடிட் கார்டின் மிகப்பெரிய சலுகையான 'வட்டி இல்லாத காலம்' (Interest-free grace period) பறிபோய்விடும். இதனால், நீங்கள் வாங்கும் அன்றாட மளிகை பொருட்கள் முதல் அனைத்துக்கும் வாங்கிய தேதியிலிருந்தே வட்டி கணக்கிடப்படும்.
கிரெடிட் ஸ்கோரில் பாதிப்பு
வங்கிகள் உங்கள் 'கிரெடிட் பயன்பாட்டு விகிதத்தை' (Credit Utilization Ratio) கவனிக்கும். அதிக நிலுவைத் தொகையை வைத்துக்கொள்வது, நீங்கள் கடன் வலையில் சிக்கியிருப்பதை குறிக்கும். இது எதிர்காலத்தில் நீங்கள் வீட்டுக்கடன் (Home loan) அல்லது வாகனக்கடன் (Car loan) வாங்க முயலும்போது, உங்கள் சிபில் ஸ்கோரை (CIBIL Score) குறைத்து சிக்கலை உண்டாக்கும்.
தீர்வு என்ன?
மினிமம் பேமெண்ட் என்பது ஒரு தற்காலிக வழி மட்டுமே. உங்களால் முழு தொகையை கட்ட முடியவில்லை என்றால், உங்கள் நிலுவைத் தொகையை EMI-ஆக மாற்ற வங்கிகளை அணுகுங்கள். இது கார்டு நிறுவனம் வசூலிக்கும் அபராத வட்டி விகிதத்தை விடக் குறைவான வட்டியிலேயே இருக்கும். திட்டமிட்டு கடனை அடைப்பதே சிறந்தது.