

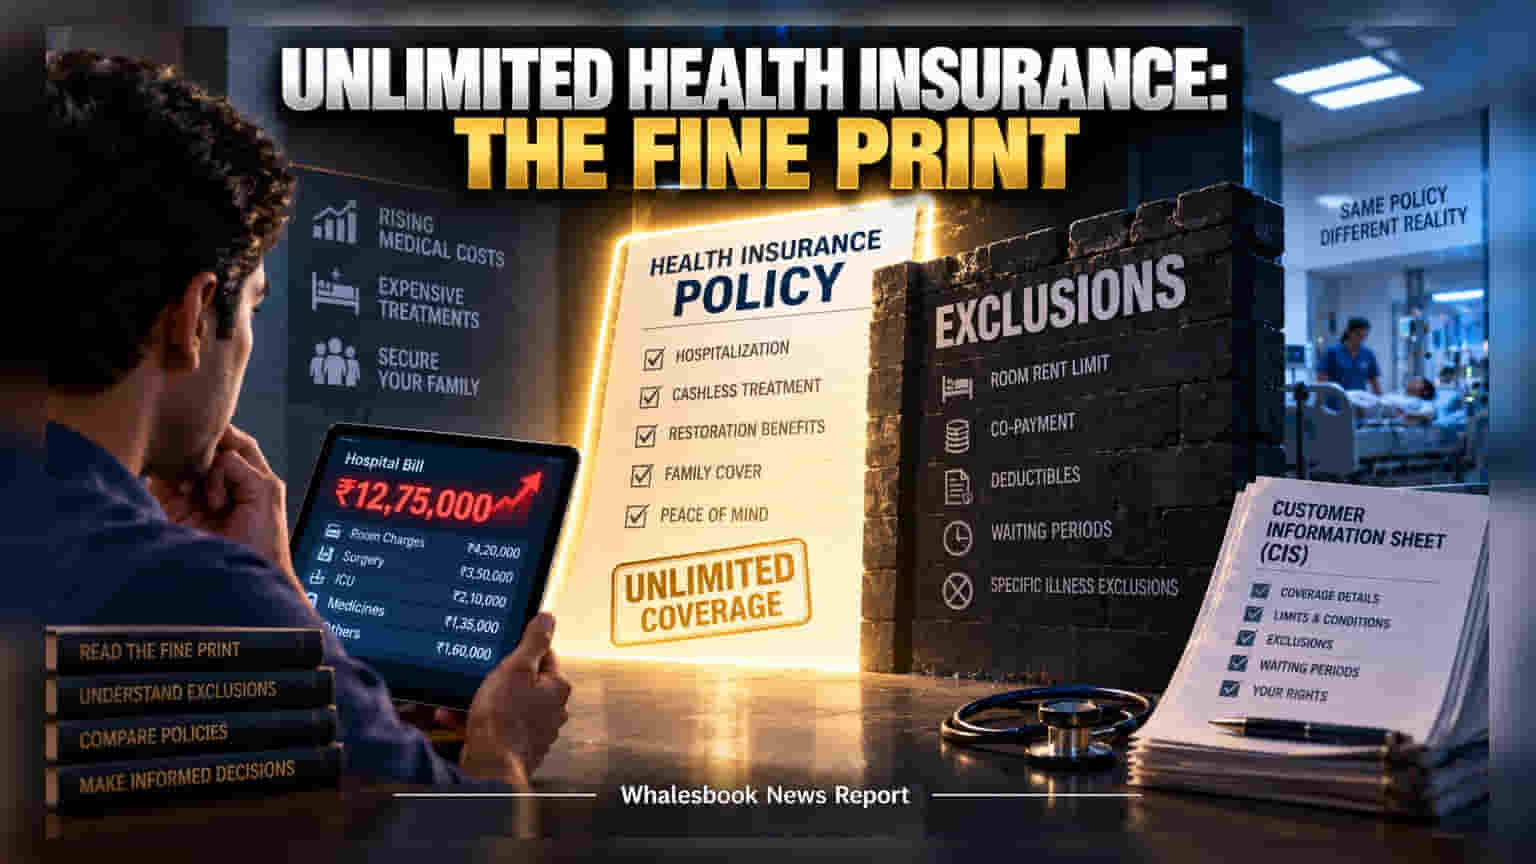
இன்சூரன்ஸ் நிறுவனங்கள் விளம்பரப்படுத்தும் 'Unlimited' ஹெல்த் இன்சூரன்ஸ் திட்டங்களில் பல மறைமுகக் கட்டுப்பாடுகள் உள்ளன. நீங்கள் பாலிசி வாங்குவதற்கு முன், சப்-லிமிட் மற்றும் கோ-பேமெண்ட் போன்ற நிபந்தனைகளைத் தெரிந்துகொள்வது அவசியம்.
மருத்துவச் செலவுகள் அதிகரித்து வரும் இன்றைய காலகட்டத்தில், 'Unlimited' ஹெல்த் இன்சூரன்ஸ் என்பது பல குடும்பங்களுக்கு ஒரு நம்பிக்கையான கவசமாகத் தோன்றுகிறது. ஆனால், உண்மையில் இது நீங்கள் நினைப்பது போல் அனைத்துச் செலவுகளையும் ஏற்கும் 'பிளாங்க் செக்' கிடையாது. பாலிசி ஆவணத்தில் உள்ள நுணுக்கமான நிபந்தனைகள், கிளைம் செய்யும் நேரத்தில் உங்களுக்குப் பெரிய நிதி நெருக்கடியை ஏற்படுத்தக்கூடும்.
'Unlimited' என்றால் என்ன?
பொதுவாக இன்சூரன்ஸ் நிறுவனங்கள், ஒருமுறை இன்சூரன்ஸ் தொகை தீர்ந்த பிறகு மீண்டும் கவரேஜ் கிடைக்கும் (Restoration benefit) வசதியை வைத்து இதை 'அன்லிமிடெட்' என்று விளம்பரப்படுத்துகின்றன. ஆனால், இந்த பெரிய தொகையிலும் சில கட்டுப்பாடுகள் உண்டு. உதாரணமாக, Room Rent கேப் (Room rent cap). ஒரு நாளைக்கு இவ்வளவுதான் அறைக் கட்டணம் என பாலிசியில் வரையறுக்கப்பட்டிருந்தால், நீங்கள் அதற்கு மேல் செலவு செய்தால், மீதித் தொகையை உங்கள் கையில் இருந்துதான் கட்ட வேண்டியிருக்கும்.
மறைமுக நிதிச் சுமை (Hidden Costs)
பெரிய கவரேஜ் தொகையைத் தாண்டி, பல சிக்கலான நிபந்தனைகள் உள்ளன:
- Co-payment: கிளைம் தொகையில் குறிப்பிட்ட சதவீதத்தை நீங்களே செலுத்த வேண்டும்.
- Deductibles: இன்சூரன்ஸ் பலன் தொடங்குவதற்கு முன், ஒரு குறிப்பிட்ட தொகையை நீங்கள் கட்டாயமாகச் செலுத்த வேண்டும்.
- Waiting Periods: ஏற்கனவே இருக்கும் உடல்நலக் கோளாறுகளுக்கு (Pre-existing conditions) 36 மாதங்கள் வரை காத்திருப்பு காலம் இருக்கலாம். இந்த காலக்கட்டத்தில் அந்தப் பாதிப்புகளுக்கு சிகிச்சை எடுக்க முடியாது.
கஸ்டமர் இன்ஃபர்மேஷன் ஷீட் (CIS) ஏன் முக்கியம்?
IRDAI விதிகளின்படி, ஒவ்வொரு பாலிசியுடனும் கஸ்டமர் இன்ஃபர்மேஷன் ஷீட் (CIS) வழங்கப்பட வேண்டும். ஏஜெண்டுகளின் வார்த்தைகளை நம்புவதை விட, இந்த ஆவணத்தில் உள்ள எளிய மற்றும் தெளிவான விளக்கங்களைப் படிப்பதுதான் புத்திசாலித்தனம். பாலிசியின் கவரேஜ் எங்கே தொடங்குகிறது, எங்கே முடிகிறது என்பதைத் தெளிவாகப் புரிந்துகொண்டால் மட்டுமே, அவசர காலத்தில் எதிர்பாராத செலவுகளைத் தவிர்க்க முடியும்.