

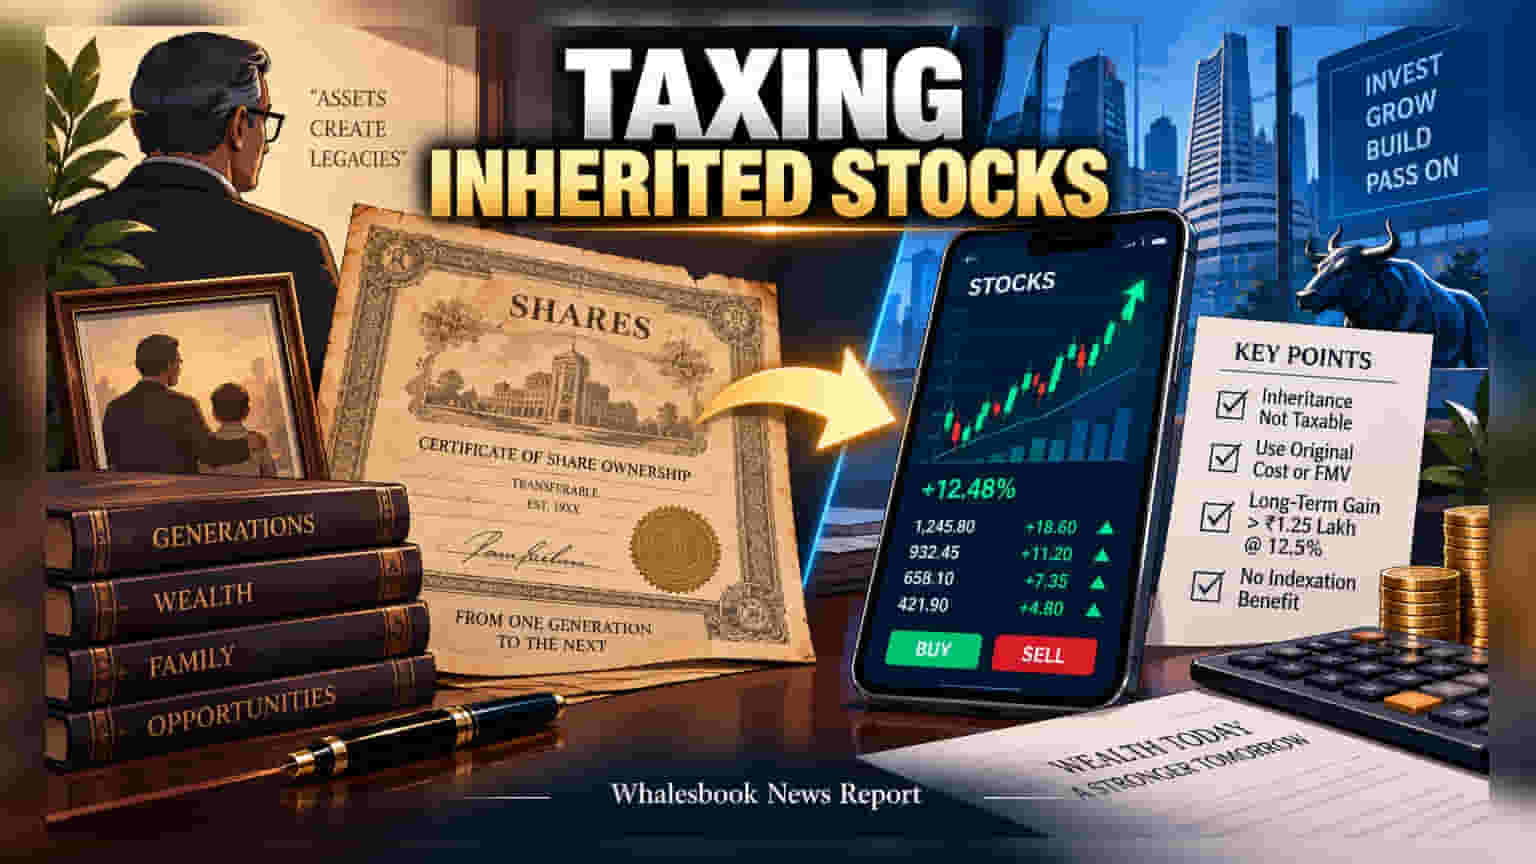
உறவினர்களிடமிருந்து ஷேர்களை வாரிசாகப் பெறுவது வரிக்கு உட்பட்டது அல்ல, ஆனால் அவற்றை விற்கும்போது கேபிடல் கெயின்ஸ் டேக்ஸ் (Capital Gains Tax) செலுத்த வேண்டும். லாபம் **₹1.25 லட்சம்** மேல் இருந்தால் **12.5%** வரி விதிக்கப்படும்.
ஷேர்களை வாரிசுதாரராகப் பெறுவது வருமான வரிச் சட்டத்தின் கீழ் வரிக்கு உட்பட்ட நிகழ்வு அல்ல. ஆனால், அந்த ஷேர்களை நீங்கள் விற்க முடிவு செய்யும் போது வரி கணக்கீடு தொடங்குகிறது. இதற்கு முதலீட்டாளர்கள் முதலில் அந்த ஷேர்களின் அசல் கொள்முதல் விலையை (Original Cost of Acquisition) சரியாகக் கண்டறிய வேண்டும்.
கொள்முதல் விலையை கண்டறிவது எப்படி?
வாரிசு அடிப்படையில் கிடைக்கும் ஷேர்களைப் பொறுத்தவரை, அசல் உரிமையாளர் எந்த விலைக்கு வாங்கினாரோ, அதுவே உங்களுக்கான அடக்க விலையாகக் கருதப்படும். ஒருவேளை ஷேர்கள் ஏப்ரல் 1, 2001-க்கு முன்னால் வாங்கப்பட்டிருந்தால், அன்று இருந்த ஃபேர் மார்க்கெட் வேல்யூவை (FMV) நீங்கள் கொள்முதல் விலையாகக் கணக்கில் கொள்ளலாம்.
2018 பட்ஜெட் கிராண்ட்பாதரிங் விதி:
அசல் உரிமையாளர் ஷேர்களை பிப்ரவரி 1, 2018-க்கு முன்னதாக வாங்கியிருந்தால், அந்த நாளில் இருந்த ஷேரின் சந்தை மதிப்பை (Closing Price) நீங்கள் கொள்முதல் விலையாக எடுத்துக்கொள்ளலாம். இதற்கான ஆவணங்களைச் சரியாக வைத்திருப்பது மிகவும் முக்கியம்.
வரி விகிதம் மற்றும் ஹோல்டிங் பீரியட்
முக்கியமாக, அசல் உரிமையாளர் ஷேர்களை வைத்திருந்த காலமும், உங்கள் வசமிருந்த காலமும் ஒன்றாகக் கூட்டப்படும். இது அந்த ஷேர் 'லாங் டேர்ம்' சொத்தா என்பதைத் தீர்மானிக்க உதவும். தற்போது நடைமுறையில் உள்ள விதிகளின்படி, நீண்டகால மூலதன ஆதாயம் (LTCG) ₹1.25 லட்சம் தாண்டினால், அதன் மீது 12.5% வரி விதிக்கப்படும். தற்போது இதற்கு இண்டெக்ஸேஷன் (Indexation) சலுகை கிடையாது.
வருமான வரி கணக்கு தாக்கல் செய்யும் போது, மற்ற ஈக்விட்டி மியூச்சுவல் ஃபண்ட் லாபங்களையும் இதனுடன் சேர்த்துப் பார்க்க வேண்டும். ஒருவேளை உங்களிடம் அசல் வாங்கியதற்கான ஆவணங்கள் இல்லை என்றால், வரி அதிகாரிகள் கொள்முதல் விலையை 'Nil' ஆகக் கருத வாய்ப்புள்ளது. இது உங்களுக்கு அதிக வரிச் சுமையை ஏற்படுத்தும் என்பதால், பழைய கான்ட்ராக்ட் நோட்டுகளைப் பாதுகாப்பாக வைத்திருப்பது அவசியம்.