

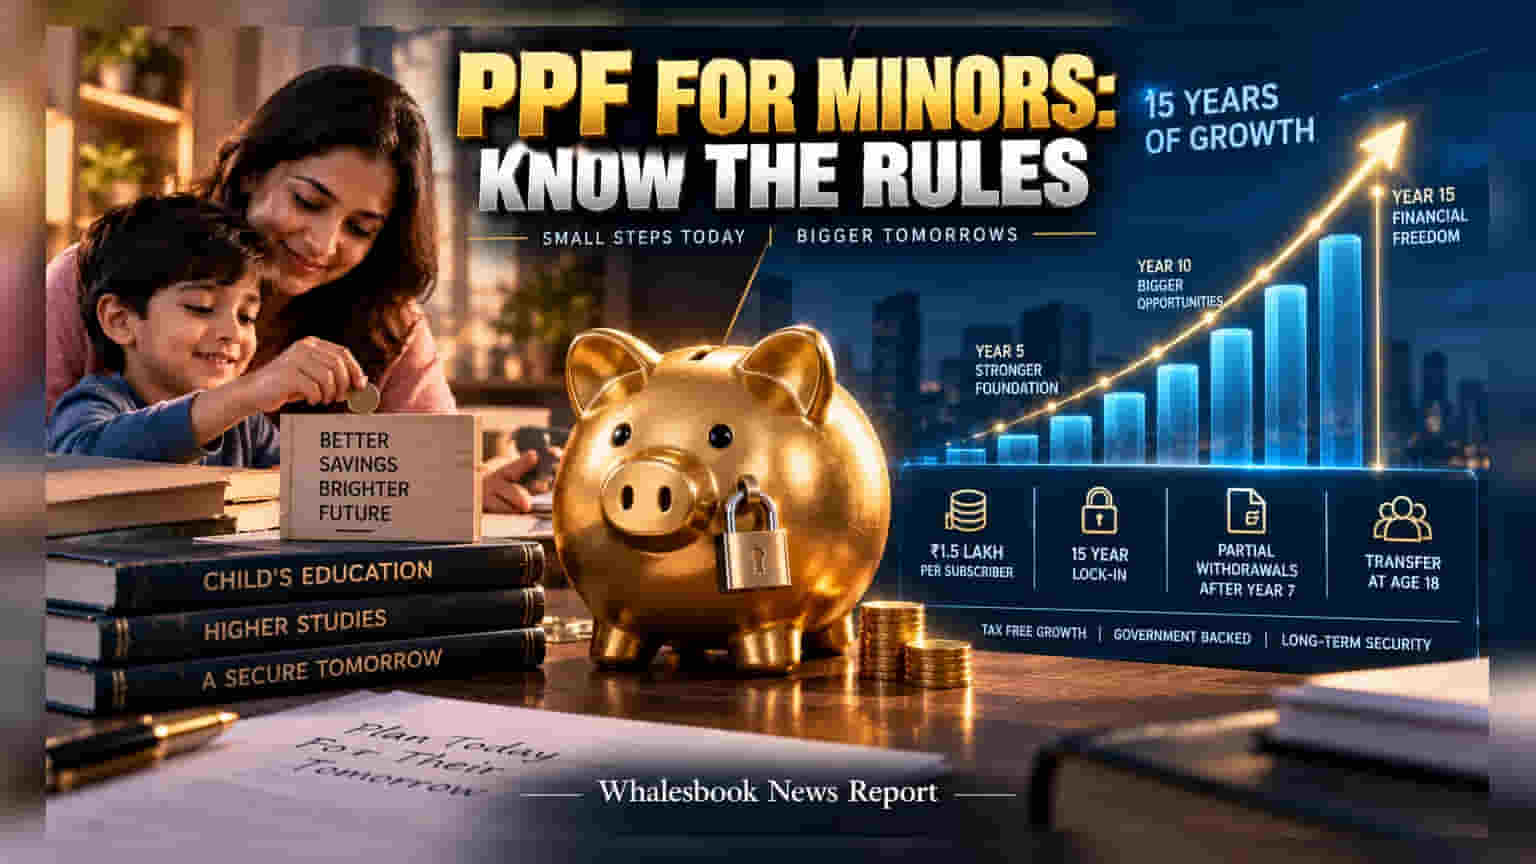
குழந்தைகளுக்கான Public Provident Fund (PPF) கணக்கை நிர்வகிக்கும் போது, பெற்றோர் கவனிக்க வேண்டிய மிக முக்கியமான விஷயம், ஆண்டு முதலீட்டு உச்சவரம்பான **₹1.5 லட்சத்தை** மீறக்கூடாது என்பதுதான். உங்கள் கணக்கு மற்றும் உங்கள் குழந்தையின் கணக்கு என இரண்டையும் சேர்த்துதான் இந்த லிமிட் கணக்கிடப்படுகிறது. இதில் தவறு நடந்தால் வட்டி இழப்பு ஏற்பட வாய்ப்புள்ளது.
பல பெற்றோர்கள் தங்கள் குழந்தைகளின் எதிர்கால நிதித் தேவைக்காக Public Provident Fund-ல் முதலீடு செய்கின்றனர். இதில் வரிச் சலுகைகள் மற்றும் பாதுகாப்பு இருந்தாலும், அரசு விதித்துள்ள சில கட்டுப்பாடுகளைப் பின்பற்றுவது அவசியம்.
₹1.5 லட்சம் லிமிட் ரகசியம்
பலரும் செய்யும் பொதுவான தவறு, ஒவ்வொரு கணக்கிற்கும் ₹1.5 லட்சம் என்று தவறாகப் புரிந்துகொள்வதுதான். ஆனால், இந்த உச்சவரம்பு என்பது தனிநபர் கணக்கிற்கானது. அதாவது, உங்கள் PPF கணக்கு மற்றும் உங்கள் குழந்தையின் பெயரில் உள்ள கணக்கு இரண்டையும் சேர்த்துத்தான் ஒரு நிதி ஆண்டில் ₹1.5 லட்சத்திற்கு மிகாமல் முதலீடு செய்ய வேண்டும். உதாரணத்திற்கு, உங்கள் கணக்கில் ₹1 லட்சம் முதலீடு செய்திருந்தால், உங்கள் குழந்தையின் கணக்கில் அதிகபட்சமாக ₹50,000 மட்டுமே போட முடியும். இந்த லிமிட்டை மீறினால், அதிகப்படியான தொகைக்கு வட்டி கிடைக்காது என்பதுடன், அது செல்லுபடியாகாத முதலீடாகக் கருதப்படும்.
முதலீடு மற்றும் லாக்கின் (Lock-in)
PPF என்பது குறுகிய கால சேமிப்புத் திட்டம் அல்ல, இது 15 ஆண்டுகள் முதிர்வு காலம் கொண்ட நீண்ட கால முதலீட்டுத் திட்டம். 7-வது நிதி ஆண்டுக்குப் பிறகு பகுதித் தொகையை எடுக்கலாம் என்றாலும், அதற்கு பல நிபந்தனைகள் உள்ளன. பள்ளி கட்டணம் அல்லது அன்றாடச் செலவுகளுக்காக அடிக்கடி பணத்தை எடுக்கும் திட்டமாக இதை மாற்ற வேண்டாம்.
18 வயதுக்கு மேலான மாற்றம்
குழந்தைக்கு 18 வயது பூர்த்தியானவுடன், அவர் தானாகவே கணக்கின் உரிமையாளராக மாறிவிடுவார். அதுவரை பெற்றோர்கள் காப்பாளராக (Guardian) மட்டுமே செயல்படுவர். 18 வயதானவுடன், அந்த நபர் தனது ஆதார் (Aadhaar) மற்றும் பான் (PAN) ஆவணங்களைப் பதிவேற்றி, கணக்கின் முழு கட்டுப்பாட்டையும் பெற்றுக்கொள்ள வேண்டும். அதன் பிறகு பெற்றோர்களுக்கு அந்த கணக்கை இயக்கும் அதிகாரம் இருக்காது.
வரிச் சலுகை
PPF முதலீட்டின் பெரிய ப்ளஸ் பாயிண்ட் அதன் வரி விலக்கு (EEE status) ஆகும். முதலீடு, வட்டி மற்றும் முதிர்வுத் தொகை என அனைத்திற்கும் வரி கிடையாது. அரசு ஆதரவுள்ள திட்டம் என்பதால் இது மிகவும் பாதுகாப்பானது. காலாண்டுக்கு ஒருமுறை வட்டி விகிதங்கள் மாற்றப்படுவதால், அரசு அறிவிப்புகளை அவ்வப்போது கவனிப்பது நல்லது.