

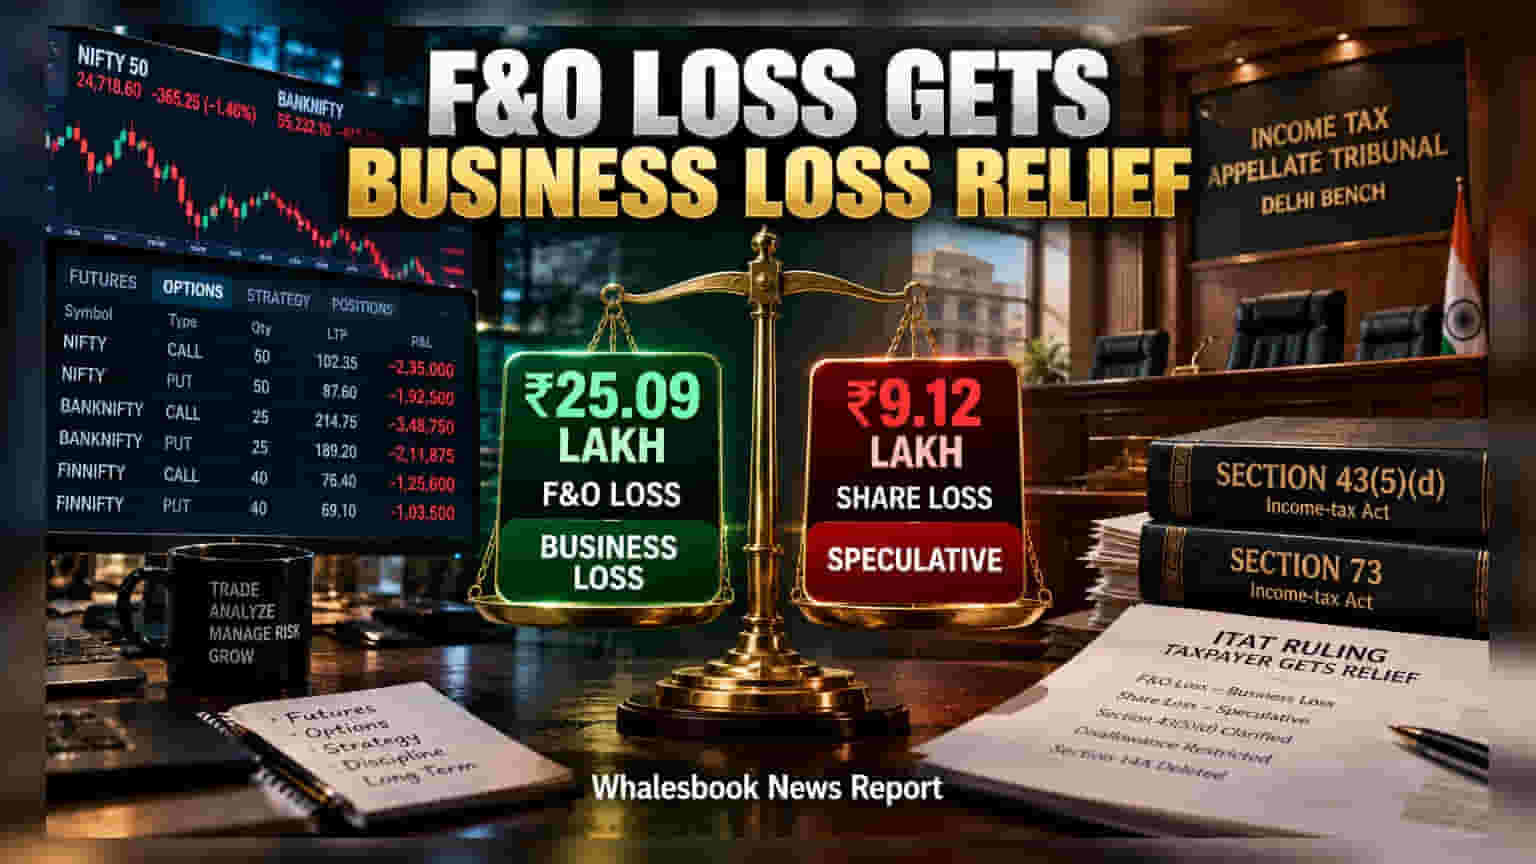
டெல்லி ITAT வழங்கிய தீர்ப்பின்படி, பங்குச்சந்தையில் ஏற்படும் F&O நஷ்டத்தை 'ஸ்பெகுலேடிவ்' (Speculative) லாஸாக கருதாமல், சாதாரண பிசினஸ் நஷ்டமாக இனி கணக்கில் காட்ட முடியும். இதன் மூலம் வரி செலுத்துபவர்கள் தங்கள் மற்ற பிசினஸ் வருமானத்திலிருந்து இந்த நஷ்டத்தை ஈடுகட்ட (Set-off) வழிவகை செய்யப்பட்டுள்ளது.
வருமான வரி மேல்முறையீட்டு தீர்ப்பாயம் (ITAT) டெல்லி பெஞ்ச், டெரிவேட்டிவ்ஸ் (F&O) வர்த்தகத்தில் ஏற்படும் நஷ்டம் குறித்து முக்கிய தெளிவை வழங்கியுள்ளது. மதுராவைச் சேர்ந்த தொழிலதிபர் ஒருவர், தனது வர்த்தகத்தில் ஏற்பட்ட ₹34.21 லட்சம் நஷ்டத்தை சாதாரண பிசினஸ் லாஸாக காட்ட கோரியிருந்தார். இதில் ₹25.09 லட்சம் நஷ்டத்தை பிசினஸ் நஷ்டமாக ஏற்கலாம் என்று தீர்ப்பாயம் உத்தரவிட்டுள்ளது.
முக்கிய சட்ட திருத்தம்
வருமான வரிச் சட்டத்தின் பிரிவு 43(5)(d)-ன் படி, அங்கீகரிக்கப்பட்ட பங்குச்சந்தைகளில் நடைபெறும் எலிஜிபிள் டெரிவேட்டிவ்ஸ் பரிவர்த்தனைகள் ஸ்பெகுலேடிவ் வர்த்தகத்தின் கீழ் வராது. பிரிவு 73-ஐ வைத்து இந்த நஷ்டத்தை ஸ்பெகுலேடிவ் எனக் கூற வரித்துறை மேற்கொண்ட முயற்சியை தீர்ப்பாயம் நிராகரித்தது.
தீர்ப்பின் முக்கிய அம்சங்கள்:
- வகைப்படுத்துதல்: மொத்த நஷ்டமான ₹34.21 லட்சத்தில், ₹25.09 லட்சம் டெரிவேட்டிவ்ஸ் நஷ்டமாக பிசினஸ் லாஸாக ஏற்கப்பட்டது. மீதமுள்ள ₹9.12 லட்சம் பங்குகளை நேரடியாக வாங்கியதில் ஏற்பட்ட நஷ்டம் என்பதால், அது ஸ்பெகுலேடிவ் லாஸாகவே நீடிக்கிறது.
- செலவுகள்: வரித்துறை பிசினஸ் செலவுகளில் ₹10 லட்சம் வரை கழிக்க மறுத்திருந்த நிலையில், அதை வெறும் ₹1 லட்சம் ஆக குறைத்து தீர்ப்பாயம் உத்தரவிட்டது.
- பிரிவு 14A: ஈவுத்தொகை (Dividend) வருமானம் இல்லாதபட்சத்தில், பிரிவு 14A-ன் கீழ் வரி விலக்கு கோர முடியாது என்று கூறி, அபராதத் தொகையான ₹9,910-ஐ ரத்து செய்தது.
இந்த தீர்ப்பு ட்ரேடர்களுக்கு ஒரு பெரிய நிம்மதியை அளித்துள்ளது. எனினும், நீங்கள் செய்யும் வர்த்தகத்தை முறையாக ஆவணப்படுத்துவது மற்றும் டெரிவேட்டிவ்ஸ் பரிவர்த்தனைகள் ஒரு உண்மையான பிசினஸ் முயற்சி என்பதை நிரூபிப்பது வரி தாக்கல் செய்யும்போது மிகவும் அவசியம்.