

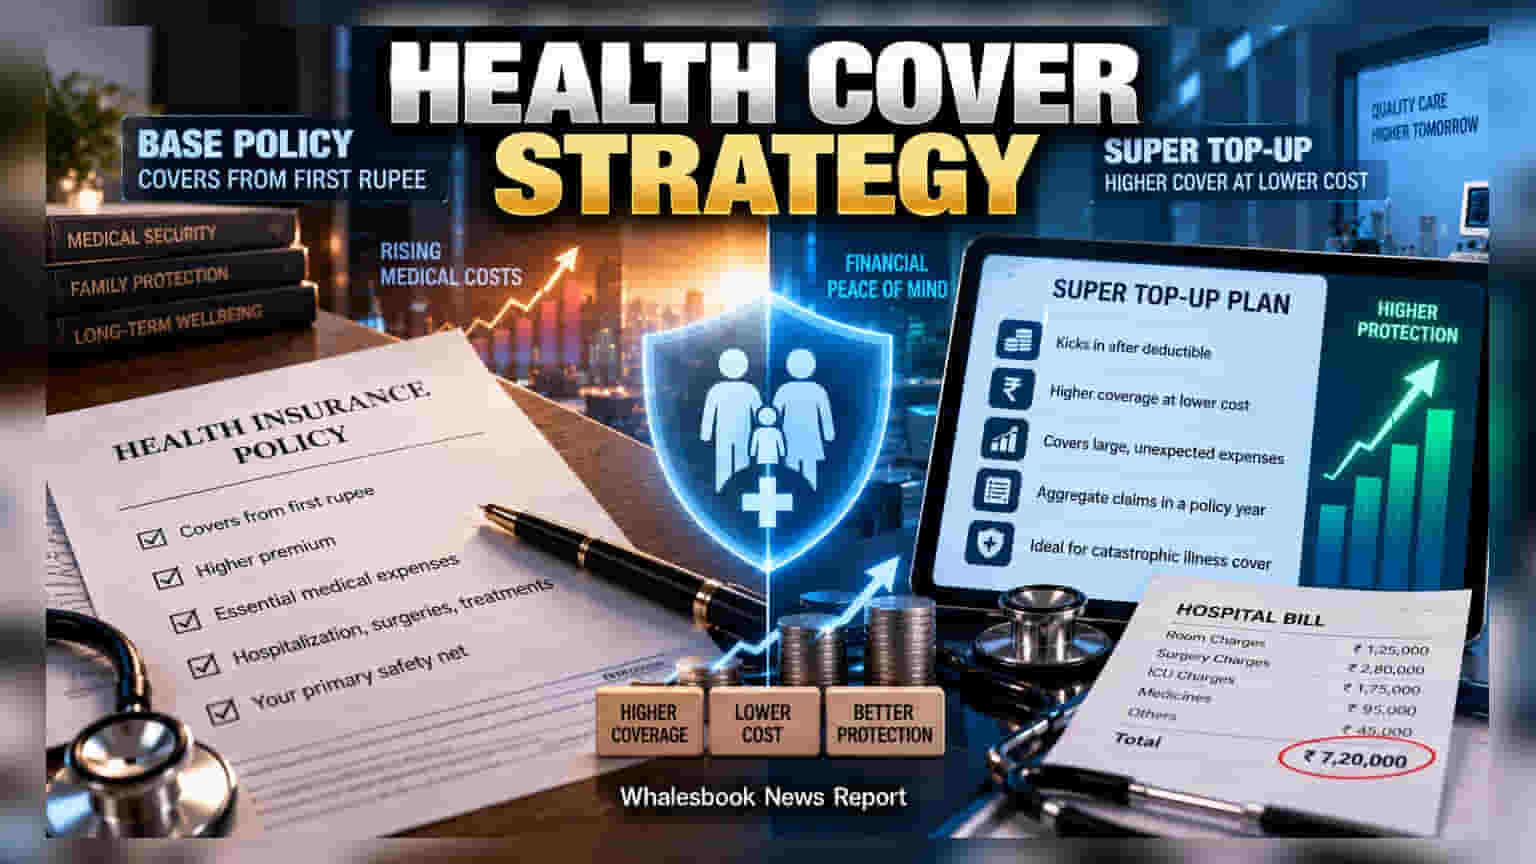
குறைந்த பிரீமியத்தில் அதிக ஹெல்த் இன்சூரன்ஸ் கவரேஜ் பெற பேஸ் பாலிசியை அதிகரிப்பதா அல்லது சூப்பர் டாப்-அப் பிளானை எடுப்பதா? உங்கள் மருத்துவச் செலவுகளைக் கட்டுப்படுத்த நீங்கள் எடுக்க வேண்டிய சரியான முடிவுகள் இதோ.
மருத்துவச் செலவுகள் உயர்ந்து வரும் இன்றைய சூழலில், சரியான ஹெல்த் இன்சூரன்ஸ் தேர்வு செய்வது மிகவும் முக்கியம். பலருக்கு இருக்கும் சந்தேகம், இருக்கும் பாலிசியை அதிகரிப்பதா அல்லது சூப்பர் டாப்-அப் (Super Top-up) பிளானை இணைப்பதா என்பதுதான். இதைப் புரிந்துகொள்வது உங்கள் நிதி ஆரோக்கியத்திற்கு அவசியம்.
பேஸ் பாலிசியின் பங்கு
பேஸ் ஹெல்த் இன்சூரன்ஸ் என்பது உங்கள் முதல் பாதுகாப்பு கவசம். இது முதல் ரூபாயிலிருந்தே மருத்துவச் செலவுகளை ஈடு செய்யும். இருப்பினும், இன்சூரன்ஸ் கவரேஜை ₹5 லட்சம் என்பதிலிருந்து ₹20 லட்சமாக அதிகரிக்கும்போது பிரீமியம் கட்டணம் கணிசமாக உயரும். இதைக் குறைக்கவே பலரும் சூப்பர் டாப்-அப் பிளான்களை நாடுகிறார்கள்.
சூப்பர் டாப்-அப் எப்படி வேலை செய்கிறது?
இது பேஸ் பாலிசியை விட குறைந்த பிரீமியத்தில் அதிக கவரேஜ் வழங்கும். ஆனால் இதில் 'டெடக்டிபிள்' (Deductible) என்ற நிபந்தனை உள்ளது. அதாவது, குறிப்பிட்ட தொகை வரை நீங்கள் உங்கள் பேஸ் பாலிசி மூலம் செலவு செய்ய வேண்டும், அதன் பிறகுதான் சூப்பர் டாப்-அப் வேலை செய்யும்.
உதாரணமாக, ₹5 லட்சம் பேஸ் பாலிசி மற்றும் ₹20 லட்சம் சூப்பர் டாப்-அப் வைத்திருந்தால், முதல் ₹5 லட்சத்தை தாண்டிய செலவுகளை மட்டுமே சூப்பர் டாப்-அப் ஏற்கும். ஒரு ஆண்டில் ஏற்படும் மொத்த மருத்துவச் செலவுகள் இந்த வரம்பைத் தாண்டினால் மட்டுமே நீங்கள் க்ளைம் செய்ய முடியும்.
கவனிக்க வேண்டிய ரிஸ்க்குகள்
சூப்பர் டாப்-அப் எடுப்பதில் உள்ள முக்கிய சவால் பணப்புழக்கம் (Liquidity). பேஸ் பாலிசியில் இருக்கும் சில கட்டுப்பாடுகள் (Co-payment அல்லது Sub-limits) காரணமாக, எதிர்பாராத மருத்துவச் செலவுகளை உங்கள் கையில் இருந்து கட்ட வேண்டிய நிலை ஏற்படலாம். மேலும், இரண்டு பாலிசிகளின் விதிமுறைகள் வெவ்வேறாக இருந்தால், மருத்துவமனையில் க்ளைம் செய்வதில் சிக்கல்கள் வரலாம்.
சரியான உத்தி எது?
சிறந்த வழிமுறை என்னவென்றால், அடிக்கடி தேவைப்படும் சிறிய மருத்துவச் செலவுகளுக்குத் தகுந்த பேஸ் பாலிசியையும், பெரிய அறுவை சிகிச்சைகள் அல்லது தீவிர நோய்களுக்கு (Catastrophic Illness) கூடுதல் பாதுகாப்பாக சூப்பர் டாப்-அப் பிளானையும் வைத்திருப்பதுதான். எடுக்கும் முன் இரண்டு பாலிசிகளின் 'நெட்வொர்க் ஹாஸ்பிடல்', 'வெயிட்டிங் பீரியட்' மற்றும் 'எக்ஸ்க்ளூஷன்ஸ்' ஆகியவற்றைச் சரிபார்க்க மறக்காதீர்கள்.