

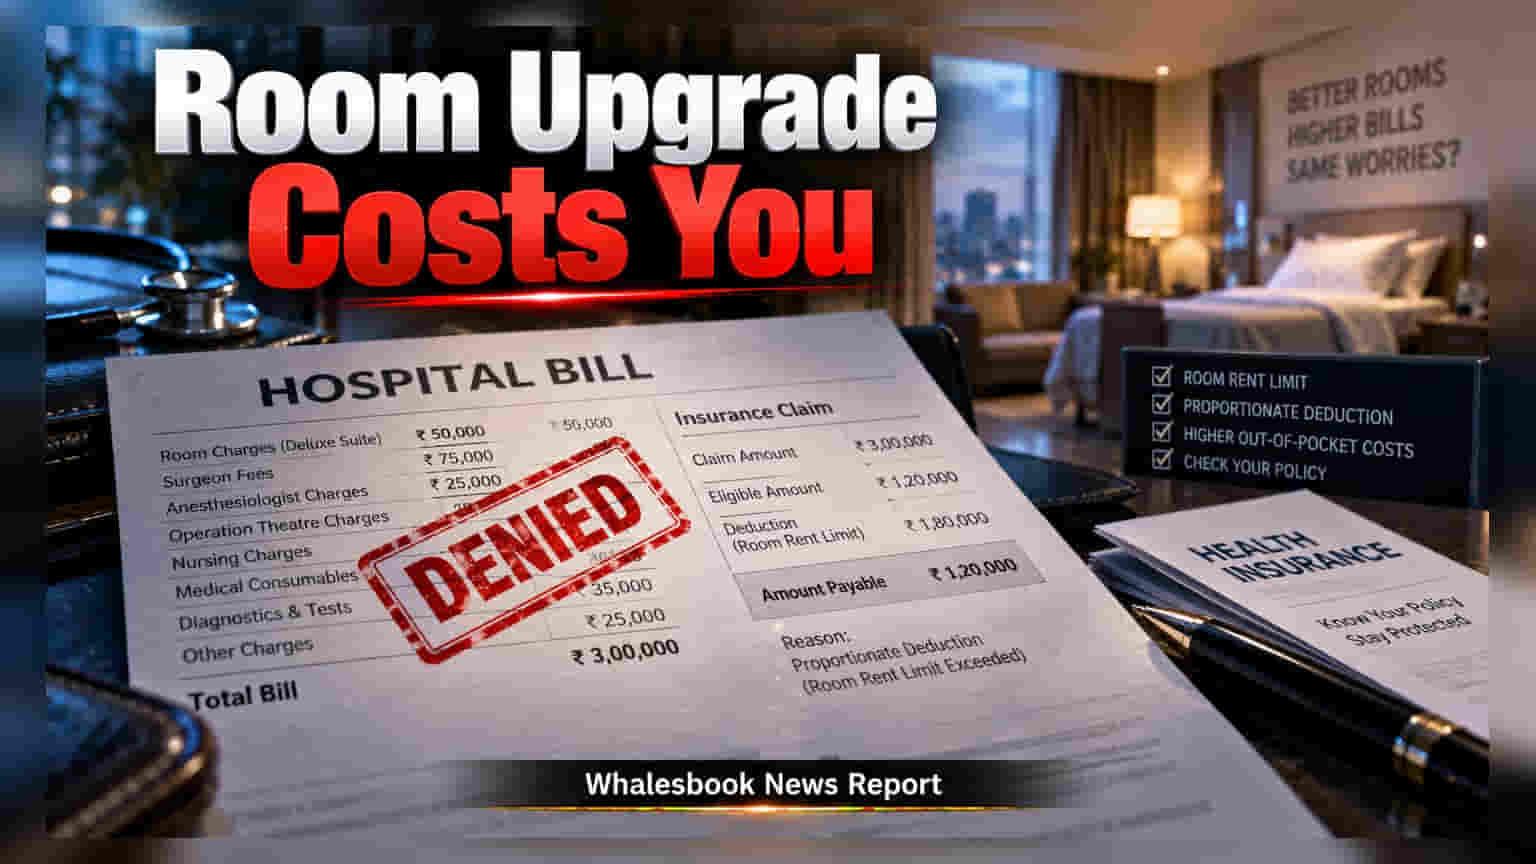
நீங்கள் ஹாஸ்பிடலில் அட்மிட் ஆகும்போது தேர்வு செய்யும் அறையின் விலை, உங்கள் ஒட்டுமொத்த ஹெல்த் இன்சூரன்ஸ் கிளைமையும் பாதிக்கும். இந்த 'Proportionate Deduction' எனும் மறைமுக விதியால் எப்படி பணம் இழக்க நேரிடும் என்பதை தெரிந்துகொள்ளுங்கள்.
நீங்கள் ஹாஸ்பிடலில் சேரும்போது தேர்வு செய்யும் அறை, உங்கள் இன்சூரன்ஸ் கிளைமில் பெரிய மாற்றத்தை ஏற்படுத்தும். பல பாலிசிதாரர்கள் அதிக கவரேஜ் இருந்தால் எல்லா பில்களும் செட்டில் செய்யப்படும் என்று நினைக்கிறார்கள். ஆனால், உங்கள் பாலிசியில் 'Room Rent Limit' இருந்தால், நீங்கள் அதிக கட்டணமுள்ள சொகுசு அறையை தேர்வு செய்வது உங்கள் முழு பில்லையும் பாதிக்கும்.
இது எப்படி வேலை செய்கிறது?
இன்சூரன்ஸ் பாலிசிகள் பல நேரங்களில் ஹாஸ்பிடல் செலவுகளை அறை கட்டணத்தோடு இணைத்திருக்கும். சர்ஜன் கட்டணம், மயக்க மருந்து (Anesthesiologist), நர்சிங் செலவுகள், மற்றும் ஆபரேஷன் தியேட்டர் கட்டணம் ஆகியவை 'Room-linked' செலவுகளாக வகைப்படுத்தப்படுகின்றன.
உதாரணத்திற்கு, உங்கள் பாலிசி ஒரு நாளைக்கு ₹5,000 அறை வாடகைக்கு மட்டுமே அனுமதி தருகிறது என வைத்துக்கொள்வோம். நீங்கள் ₹10,000 வாடகை கொண்ட சூட் ரூமைத் தேர்ந்தெடுத்தால், இன்சூரன்ஸ் நிறுவனம் அறை வாடகையில் உள்ள வித்தியாசத்தை மட்டும் கழிக்காது. அதற்கு பதிலாக, உங்கள் முழு கிளைம் தொகையிலும் விகிதாசார அடிப்படையில் (Proportionate deduction) குறைக்கும். இது உங்கள் பாக்கெட்டில் இருந்து பெரும் தொகையைச் செலவழிக்க வைக்கும்.
ஏன் இது ஆபத்தானது?
ஹாஸ்பிடல் பில்லிங் சிஸ்டத்தில் மருத்துவர் மற்றும் அறுவை சிகிச்சை கட்டணங்கள் அறை வகையோடு இணைக்கப்பட்டிருப்பதால், ஒரு சிறிய அறை அப்கிரேடு கூட மொத்த கிளைம் தொகையில் 30% முதல் 50% வரை குறைப்பை ஏற்படுத்தலாம். உதாரணத்திற்கு, ₹3 லட்சம் கிளைம் தொகையில் கூட இந்த விதியால் பல ஆயிரம் ரூபாய் இழப்பு ஏற்பட வாய்ப்புள்ளது.
பாதுகாப்பது எப்படி?
- பாலிசி சரிபார்ப்பு: ஹாஸ்பிடலில் சேர்வதற்கு முன்பு உங்கள் பாலிசி ஆவணத்தில் 'Room rent limit' அல்லது 'Proportionate deduction' குறித்த விதிகளைப் படியுங்கள்.
- முன்னெச்சரிக்கை: திட்டமிட்ட சிகிச்சை என்றால், ஹாஸ்பிடலின் பில்லிங் டிபார்ட்மென்ட் மற்றும் இன்சூரன்ஸ் நிறுவனத்திடம் உங்கள் லிமிட்டிற்குள் வரும் அறையை உறுதிப்படுத்திக்கொள்ளுங்கள்.
- ICU கட்டணம்: ICU கட்டணங்கள் பொதுவான அறை வாடகையிலிருந்து வேறுபடும் என்பதை கவனத்தில் கொண்டு அதைப்பற்றி முன்பே கேளுங்கள்.
- Premium திட்டங்கள்: தற்போது சில இன்சூரன்ஸ் நிறுவனங்கள் 'No room rent limit' அல்லது 'No sub-limit' வசதியுடன் பாலிசிகளை வழங்குகின்றன. பிரீமியம் சற்று அதிகமாக இருந்தாலும், இது போன்ற எதிர்பாராத இழப்புகளைத் தவிர்க்க இதுவே சிறந்த வழி.