

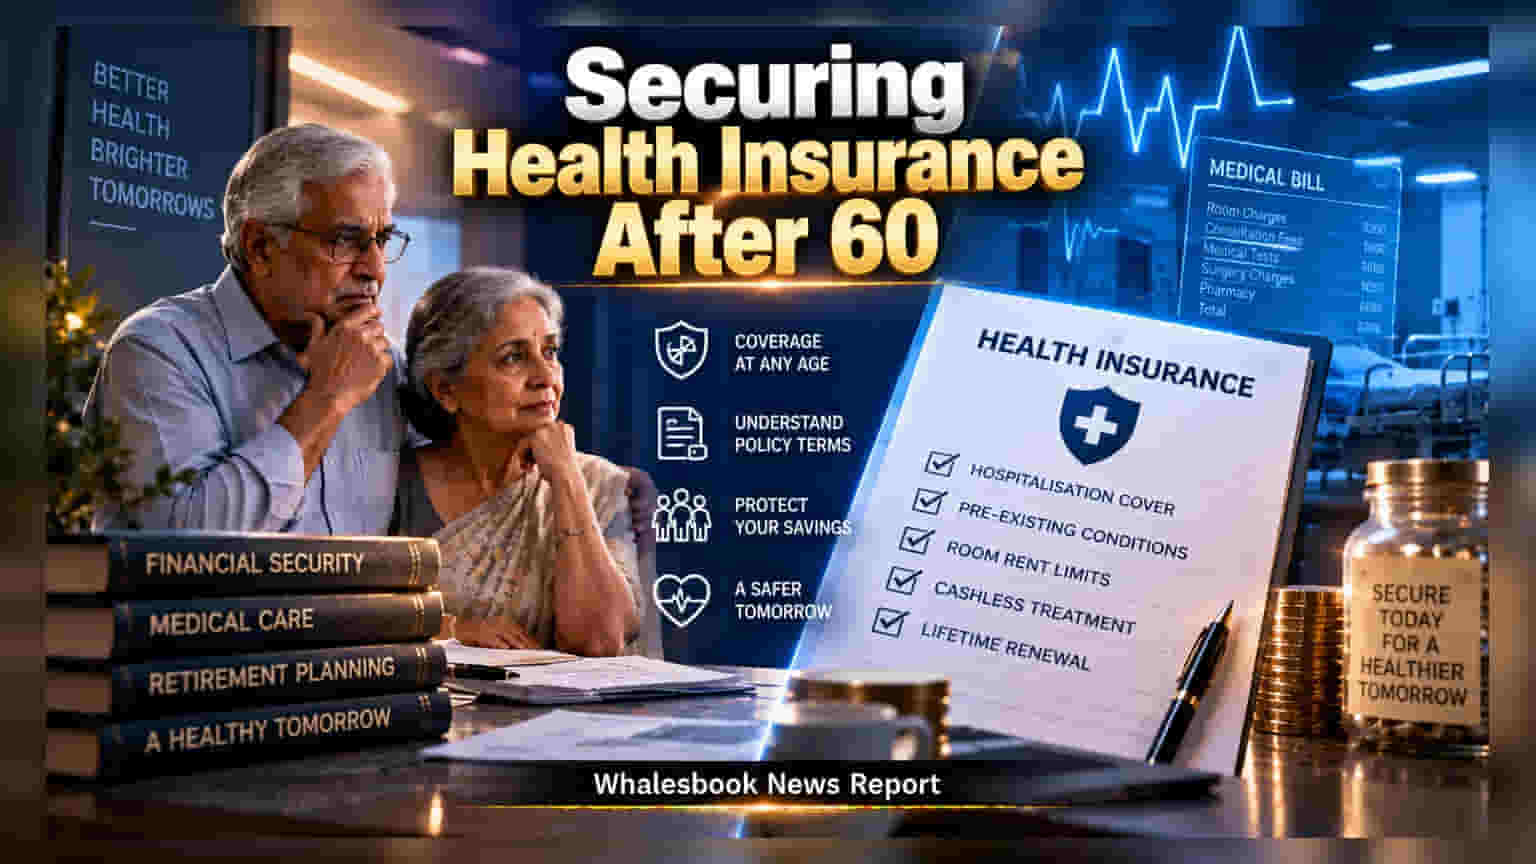
60 வயதிற்கு மேற்பட்டவர்களுக்கு ஹெல்த் இன்சூரன்ஸ் எடுப்பது, அதிகரித்து வரும் மருத்துவ பணவீக்கத்திலிருந்து உங்கள் ஓய்வுக்கால சேமிப்பைப் பாதுகாக்க மிக அவசியம். IRDAI புதிய விதிகளின்படி வயது வரம்பு நீக்கப்பட்டுள்ளதால், இப்போது பல வாய்ப்புகள் உள்ளன. பாலிசி எடுக்கும்போது வெய்ட்டிங் பீரியட் (Waiting Period), ரூம்-ரென்ட் லிமிட் (Room-rent caps) ஆகியவற்றை கவனமாக சரிபார்க்க வேண்டும்.
பல இந்திய குடும்பங்களின் ஓய்வுக்கால நிதியை காலி செய்யும் முக்கிய காரணியாக திடீர் மருத்துவ செலவுகள் உள்ளன. 60 வயதிற்கு மேற்பட்டவர்களுக்கு இன்சூரன்ஸ் எடுப்பது கடினம் என கருதப்பட்டாலும், நீண்ட கால சேமிப்பைப் பாதுகாக்க இதுவே மிகச் சிறந்த வழி. இன்சூரன்ஸ் எடுக்காமல் சொந்த சேமிப்பை மட்டும் நம்பியிருப்பது, உடல்நலக் கோளாறுகள் ஏற்படும்போது மொத்த சேமிப்பையும் கரைத்துவிடும்.
புதிய மாற்றங்கள்
2024 முதல், இந்திய காப்பீட்டு ஒழுங்குமுறை மற்றும் மேம்பாட்டு ஆணையம் (IRDAI), புதிய இன்சூரன்ஸ் பாலிசிகளை வாங்குவதற்கான வயது வரம்பை முற்றிலுமாக நீக்கியுள்ளது. இதன் மூலம் எந்த வயதினரும் இப்போது இன்சூரன்ஸ் எடுக்க முடியும். ஆனால், இந்த வசதி கிடைத்தாலும், ஒவ்வொரு பாலிசியும் வித்தியாசமான நிபந்தனைகளைக் கொண்டிருப்பதால் கவனமாக தேர்ந்தெடுக்க வேண்டும்.
மறைந்திருக்கும் சிக்கல்கள் (Hidden Traps)
குறைந்த பிரீமியம் (Premium) உள்ள பாலிசிகளைத் தேர்வு செய்யும் போது, அதில் உள்ள மறைமுகக் கட்டணங்களை கவனிக்க வேண்டும். குறிப்பாக 'ரூம்-ரென்ட்' வரம்பு, மருத்துவமனையில் அறுவை சிகிச்சை மற்றும் பரிசோதனைகளுக்கான கட்டணங்களுடன் இணைக்கப்பட்டிருக்கும். இதனால், மொத்த பில்லில் கணிசமான பகுதியை நீங்கள் சொந்தமாகச் செலுத்த வேண்டியிருக்கும். அதேபோல், வயது சார்ந்த நோய்களுக்கு (Age-related conditions) பாலிசியில் சப்-லிமிட்கள் இருக்கலாம், இது உங்கள் காப்பீட்டுத் தொகையை குறைத்துவிடும்.
கவனிக்க வேண்டியவை:
- முன் அனுபவமுள்ள நோய்கள் (Pre-existing diseases): விண்ணப்பிக்கும்போது நோய்களை மறைக்க வேண்டாம். இது கிளைம் (Claim) கிடைக்கும் நேரத்தில் நிராகரிப்புக்கு வழிவகுக்கும்.
- வெய்ட்டிங் பீரியட்: பெரும்பாலான நிறுவனங்கள் முந்தைய நோய்களுக்கு 2 முதல் 4 ஆண்டுகள் வரை வெய்ட்டிங் பீரியட் வைத்துள்ளன.
- சூப்பர் டாப்-அப் (Super Top-up): பிரீமியம் சுமையைக் குறைக்க, அடிப்படை பாலிசியுடன் சூப்பர் டாப்-அப் திட்டங்களைச் சேர்க்கலாம். இது பெரிய மருத்துவச் செலவுகளுக்கு மிகச் சிறந்த பாதுகாப்பு அரணாக இருக்கும்.
சுயமான பாலிசிகளைத் தேர்ந்தெடுப்பதற்கு முன்பு, உங்கள் அலுவலகம் வழங்கும் குரூப் இன்சூரன்ஸ் அல்லது அரசு வழங்கும் மானியத் திட்டங்கள் உள்ளனவா என்பதையும் சரிபார்க்கவும். வருடாவருடம் பாலிசியைப் புதுப்பிக்கும்போது, மருத்துவ பணவீக்கத்திற்கு ஏற்ப உங்கள் இன்சூரன்ஸ் கவரேஜ் போதுமானதாக இருக்கிறதா என்பதை உறுதிப்படுத்திக் கொள்ளுங்கள்.