

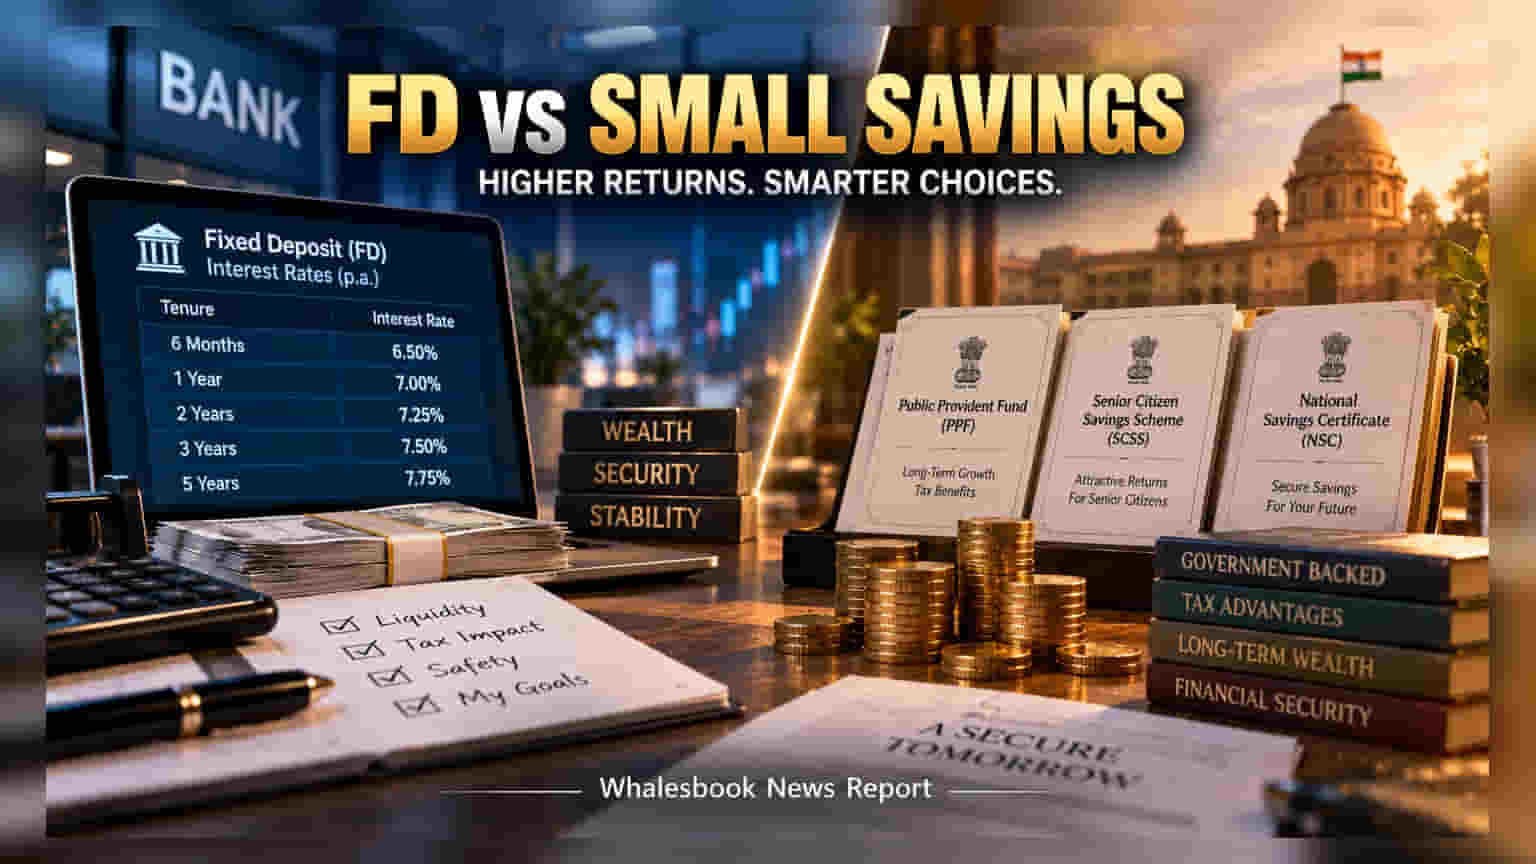
வங்கி பிக்சட் டெபாசிட்கள் (FD) மற்றும் அரசு சேமிப்புத் திட்டங்களுக்கு இடையே முதலீடு செய்யும் போது, வட்டி விகிதத்தை மட்டும் பார்க்காதீர்கள்; வரி, பணப்புழக்கம் மற்றும் வரம்புகளை ஒப்பிட்டு முதலீடு செய்வது அவசியம்.
பல முதலீட்டாளர்கள் அதிக வட்டி விகிதத்தை மட்டுமே பார்த்து தங்கள் முதலீட்டுத் திட்டங்களைத் தேர்வு செய்கிறார்கள். ஆனால், வெறும் எண்களை மட்டும் பார்ப்பது உங்கள் நீண்டகால நிதித் தேவைகளுக்குப் பொருத்தமில்லாமல் போகலாம். பேங்க் FD-கள் அல்லது PPF, SCSS போன்ற அரசு திட்டங்களைத் தேர்ந்தெடுக்கும்போது, பணப்புழக்கம் (Liquidity), வரி விதிப்பு மற்றும் முதலீட்டு வரம்புகளை ஆழமாகப் புரிந்துகொள்வது அவசியம்.
முதலீட்டு வரம்புகள் மற்றும் நெகிழ்வுத்தன்மை
நீங்கள் எவ்வளவு முதலீடு செய்யப் போகிறீர்கள் என்பது முக்கியம். அரசுத் திட்டங்களில் முதலீட்டுக்கு உச்சவரம்பு உண்டு. உதாரணமாக, PPF திட்டத்தில் ஆண்டுக்கு அதிகபட்சமாக ₹1.5 லட்சம் மட்டுமே முதலீடு செய்ய முடியும். அதேபோல் SCSS திட்டத்திற்கு ₹30 லட்சம் என்ற உச்சவரம்பு உள்ளது. பெரிய தொகையை முதலீடு செய்ய நினைப்பவர்களுக்கு இந்த வரம்புகள் தடையாக இருக்கலாம். ஆனால், வங்கி FD-களில் இத்தகைய வரம்புகள் இல்லாததால், அதிகப் பணத்தை ஒரே இடத்தில் முதலீடு செய்ய வசதியாக இருக்கும்.
பணப்புழக்கம் (Liquidity)
அரசு திட்டங்கள் பெரும்பாலும் நீண்ட கால முதலீட்டுக்கு ஏற்றவை. உதாரணமாக, PPF திட்டத்தில் 15 ஆண்டுகள் வரை லாக்-இன் காலம் இருக்கும், இதனால் அவசர காலத்தில் பணத்தை எடுப்பது கடினம். வங்கி FD-களும் குறிப்பிட்ட கால அவகாசத்தைக் கொண்டிருந்தாலும், அபராதம் செலுத்தி பணத்தை முன்கூட்டியே எடுக்கும் வசதி (Premature withdrawal) உண்டு.
வரி தாக்கங்கள்
வங்கி FD மூலம் கிடைக்கும் வட்டிக்கு உங்கள் வருமான வரி வரம்பிற்கு ஏற்ப (Tax slab) வரி விதிக்கப்படும். இதனால் கையில் கிடைக்கும் நிகர லாபம் குறையலாம். மறுபுறம், PPF போன்ற சில திட்டங்கள் வரி விலக்கு அளிக்கின்றன. NSC மற்றும் SCSS திட்டங்களில் கிடைக்கும் வட்டிக்கு வரி விதிக்கப்படும். முதலீடு செய்வதற்கு முன், வரிக்குப் பிந்தைய லாபம் எவ்வளவு என்று கணக்கிடுவது புத்திசாலித்தனம்.
பாதுகாப்பு மற்றும் வட்டி விகித அபாயம்
வங்கி டெபாசிட்டுகளுக்கு DICGC மூலம் ஒரு வங்கிக்கு ₹5 லட்சம் வரை காப்பீடு வழங்கப்படுகிறது. பல வங்கிகளில் முதலீடு செய்வதன் மூலம் இந்த ரிஸ்க்கைக் குறைக்கலாம். அரசுத் திட்டங்களில் வட்டி விகிதங்கள் ஒவ்வொரு மூன்று மாதங்களுக்கும் மாற்றியமைக்கப்படும். எனவே, இன்றைய வட்டி விகிதம் முதலீட்டு காலம் முழுவதும் அப்படியே இருக்கும் என்று உறுதியாகச் சொல்ல முடியாது. உங்கள் நிதி இலக்குகளுக்கு ஏற்ப, சரியான முதலீட்டு கருவியைத் தேர்வு செய்யுங்கள்.