

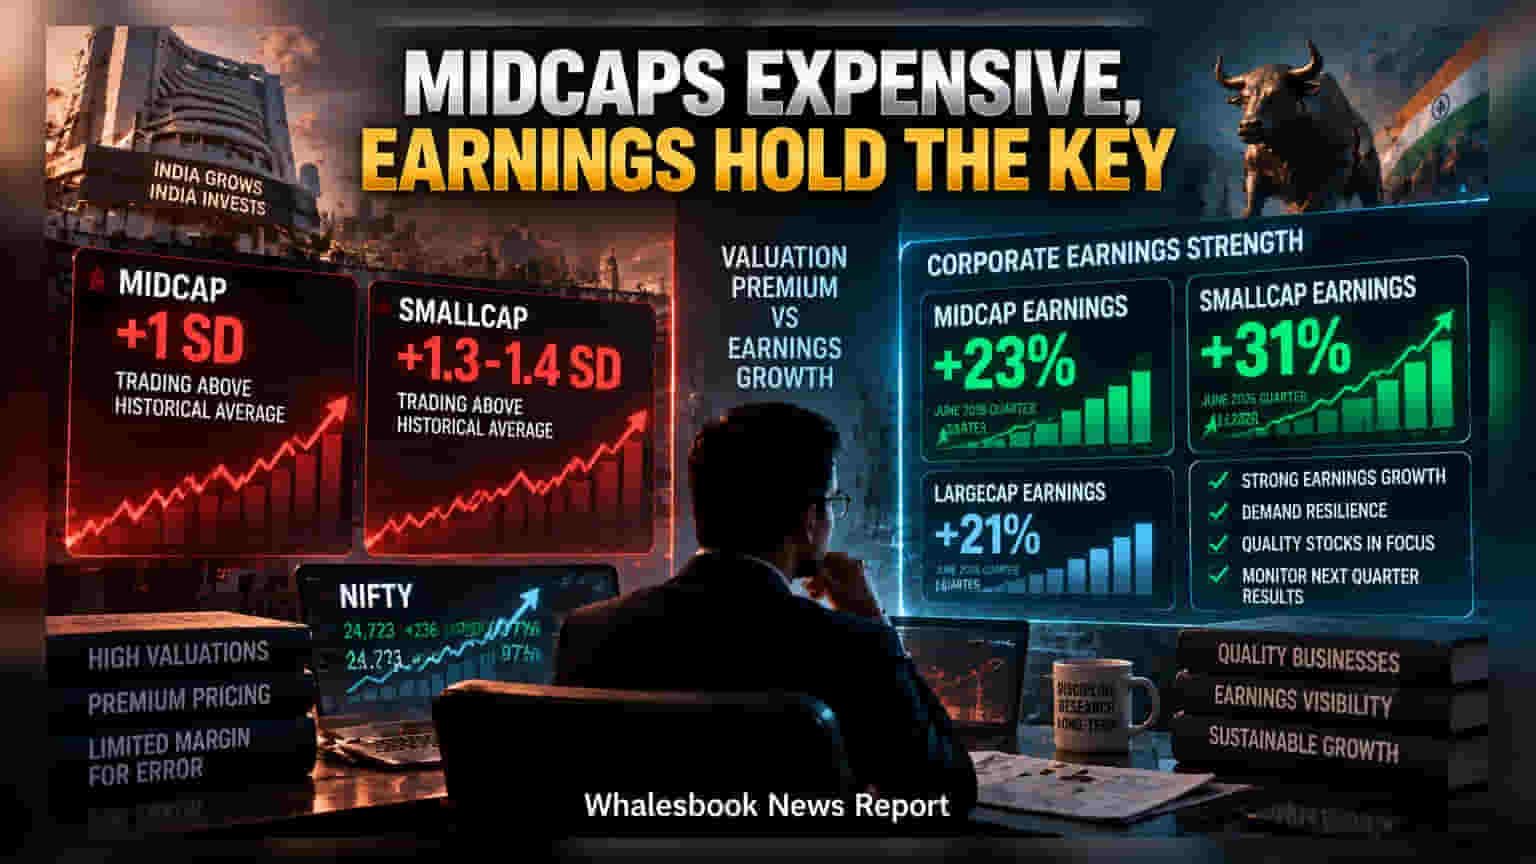
இந்திய சந்தையில் மிட் மற்றும் ஸ்மால்கேப் பங்குகள் வரலாற்று உச்சத்தில் வர்த்தகமாகின்றன. ஜூன் காலாண்டில் **23%** மற்றும் **31%** லாப வளர்ச்சி இருந்ததால் இந்த விலை நியாயப்படுத்தப்படுகிறது, ஆனால் இனி வரும் காலங்களில் நிறுவனங்கள் இதே வளர்ச்சியைத் தொடர்ந்தால் மட்டுமே இந்த உயர்வை தக்கவைக்க முடியும் என Axis AMC எச்சரித்துள்ளது.
Axis Asset Management நிறுவனம் தற்போதைய சந்தை நிலவரம் குறித்து கவலை தெரிவித்துள்ளது. மிட்-கேப் மற்றும் ஸ்மால்-கேப் பங்குகள் நீண்ட கால சராசரியை விட மிக அதிக விலையில் (Premium Valuation) வர்த்தகமாகி வருவதாக அந்த நிறுவனம் சுட்டிக்காட்டியுள்ளது. பங்குச் சந்தை தொடர்ந்து ஏறுமுகத்தில் இருந்தாலும், இந்த விலையைத் தக்கவைக்க நிறுவனங்களின் லாப வளர்ச்சி மிக முக்கியம்.
மதிப்பீட்டு இடைவெளி (Valuation Gap)
Axis AMC-ன் முதலீட்டு அதிகாரி நவீன் குல்கர்னியின் கூற்றுப்படி, மிட்-கேப் பங்குகள் வரலாற்று சராசரியை விட 1 ஸ்டாண்டர்ட் டீவியேஷன் (standard deviation) அதிகமாக உள்ளன. ஸ்மால்-கேப் பங்குகள் இன்னும் மோசமாக, 1.3 முதல் 1.4 வரை அதிகமாக உள்ளன. எளிதாகச் சொன்னால், முதலீட்டாளர்கள் வரலாற்று ரீதியாகக் கொடுத்த விலையை விட இப்போதைய விலை மிக அதிகம்.
ஜூன் காலாண்டு நிலவரம்
ஜூன் 2026 காலாண்டு முடிவுகள் இந்த உயர் விலைக்கு ஆதரவாக இருந்தன. அப்போது மிட்-கேப் நிறுவனங்கள் 23% லாப வளர்ச்சியையும், ஸ்மால்-கேப் நிறுவனங்கள் 31% வளர்ச்சியையும் காட்டின. அதே நேரத்தில் லார்ஜ்-கேப் நிறுவனங்கள் 21% வளர்ச்சியை மட்டுமே பதிவு செய்தன.
முதலீட்டாளர்களுக்கு இருக்கும் ரிஸ்க்
பங்குகள் அதிக 'Price-to-Earnings' மல்டிபிள்களில் இருக்கும்போது, சந்தை அந்த நிறுவனங்களிடம் இருந்து இன்னும் வேகமான வளர்ச்சியை எதிர்பார்க்கும். எதிர்பார்ப்புக்கேற்ப லாபம் வராவிட்டால், விலை அதிரடியாகக் குறைய வாய்ப்புள்ளது. எனவே, அடுத்த காலாண்டு முடிவுகளில் லாபம் குறையாமல் இருக்கிறதா என்பதை முதலீட்டாளர்கள் உன்னிப்பாகக் கவனிக்க வேண்டும். குறிப்பாக, கவரேஜ் இல்லாத சிறிய நிறுவனங்களில் முதலீடு செய்யும்போது தனிப்பட்ட முறையில் ஒவ்வொரு கம்பெனியின் தரத்தையும் ஆராய்ந்து முடிவெடுப்பது அவசியம்.